Modelo 303 con clienti esteri: IVA a zero, ma la dichiarazione va inviata
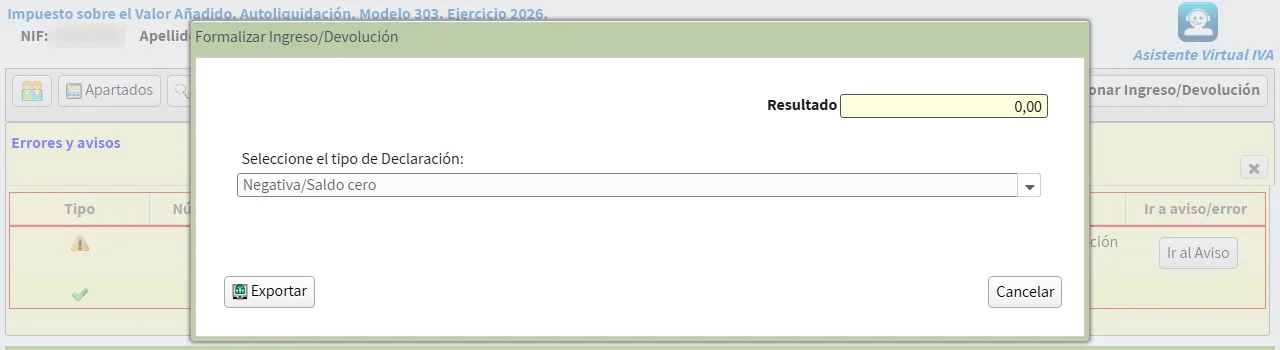
Sì, va inviato. Chi è in régimen general o simplificado con liquidazione trimestrale deposita il Modelo 303 ogni trimestre anche quando il risultato è zero (RIVA art. 71). I servizi a imprese UE con partita IVA valida vanno nella casella [59], quelli a clienti extra-UE nella [120]: non generano IVA spagnola (LIVA art. 69). Senza IVA sulle spese, la Sede propone il tipo «Negativa/Saldo cero» e non chiede alcun pagamento.
Perché un trimestre senza IVA da versare richiede comunque il 303
Il Modelo 303 è l'autoliquidazione dell'IVA spagnola, e si invia dalla Sede, il portale telematico dell'AEAT (l'Agenzia tributaria spagnola). Chi tributa in régimen general o simplificado con liquidazione trimestrale lo deposita per ogni trimestre, anche se non ha IVA incassata né IVA da detrarre (RIVA art. 71). Sono esclusi, per esempio, chi fa solo operazioni esenti e chi è in recargo de equivalencia. Un trimestre a zero, quindi, non è un trimestre senza obblighi.
Il caso da cui nasce questo articolo è reale. Il 19 ottobre 2026 il titolare di un'attività da autónomo, in régimen general dal 1° luglio, ha inviato il suo primo 303, quello del terzo trimestre. I suoi clienti erano tutti fuori dalla Spagna: una società francese e due clienti a Hong Kong e negli Stati Uniti. AYFI ha preparato le cifre dalle fatture emesse; la firma e l'invio li ha fatti lui, con il proprio certificato. Il risultato è stato 0,00 €.
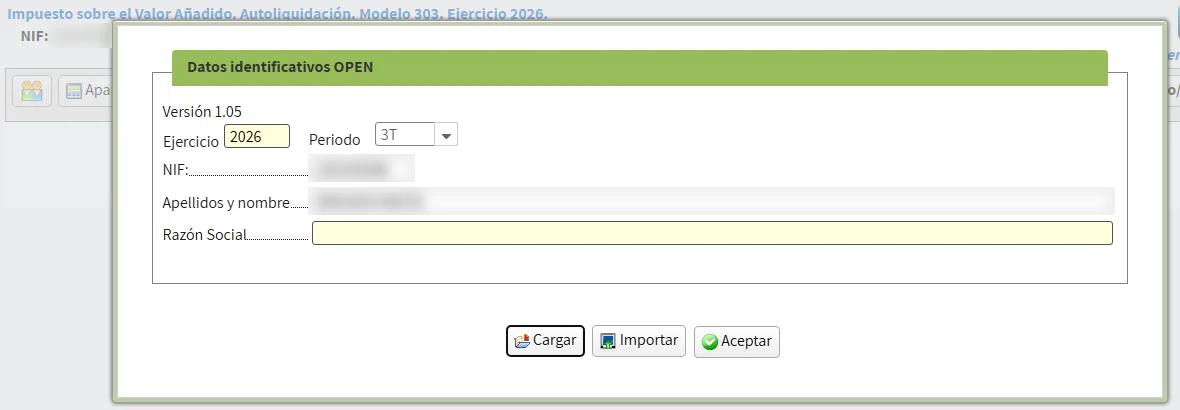
Le schermate qui sotto non sono quelle di quel giorno: vengono dal «Simulador 303 (OPEN)», il modulo di prova dell'AEAT che non invia nulla, compilato con cifre di esempio. Le etichette sono in spagnolo, come sul portale vero.
Quando il cliente estero non paga IVA spagnola
La regola sta nella LIVA art. 69.Uno.1º: se il cliente è un imprenditore o un professionista che agisce come tale e ha la sede della sua attività fuori dal territorio IVA spagnolo, il servizio non si considera prestato in Spagna. Fanno eccezione i casi dell'art. 70, come i servizi legati a immobili, il trasporto o la ristorazione, che restano tassati qui chiunque sia il cliente.
Per il cliente europeo c'è una condizione in più: serve una partita IVA valida, quella che si controlla nel VIES. Senza, la casella [59] non è quella giusta. Nel caso reale il conto del trimestre era questo:
| Casella | Cosa contiene | 3T 2026, caso reale | Simulatore, esempio |
|---|---|---|---|
| [59] | Servizi a imprese di un altro Stato UE con partita IVA valida | 9.993,00 € (cliente in Francia) | 6.000,00 € |
| [120] | Operazioni non soggette per le regole di localizzazione, qui clienti extra-UE | 3.576,24 € (Hong Kong e Stati Uniti) | 2.400,00 € |
| [27] | IVA dovuta, totale | 0,00 € | 0,00 € |
| [45] | IVA da detrarre, totale | 0,00 € | 0,00 € |
Le due basi imponibili non entrano nelle pagine di liquidazione ma in quella chiamata «Información adicional». La [59] ha un seguito: lo stesso importo va dichiarato, cliente per cliente, nel Modelo 349 dello stesso periodo, che è trimestrale finché non si superano le soglie della RIVA art. 81. La [120] non ha seguito.
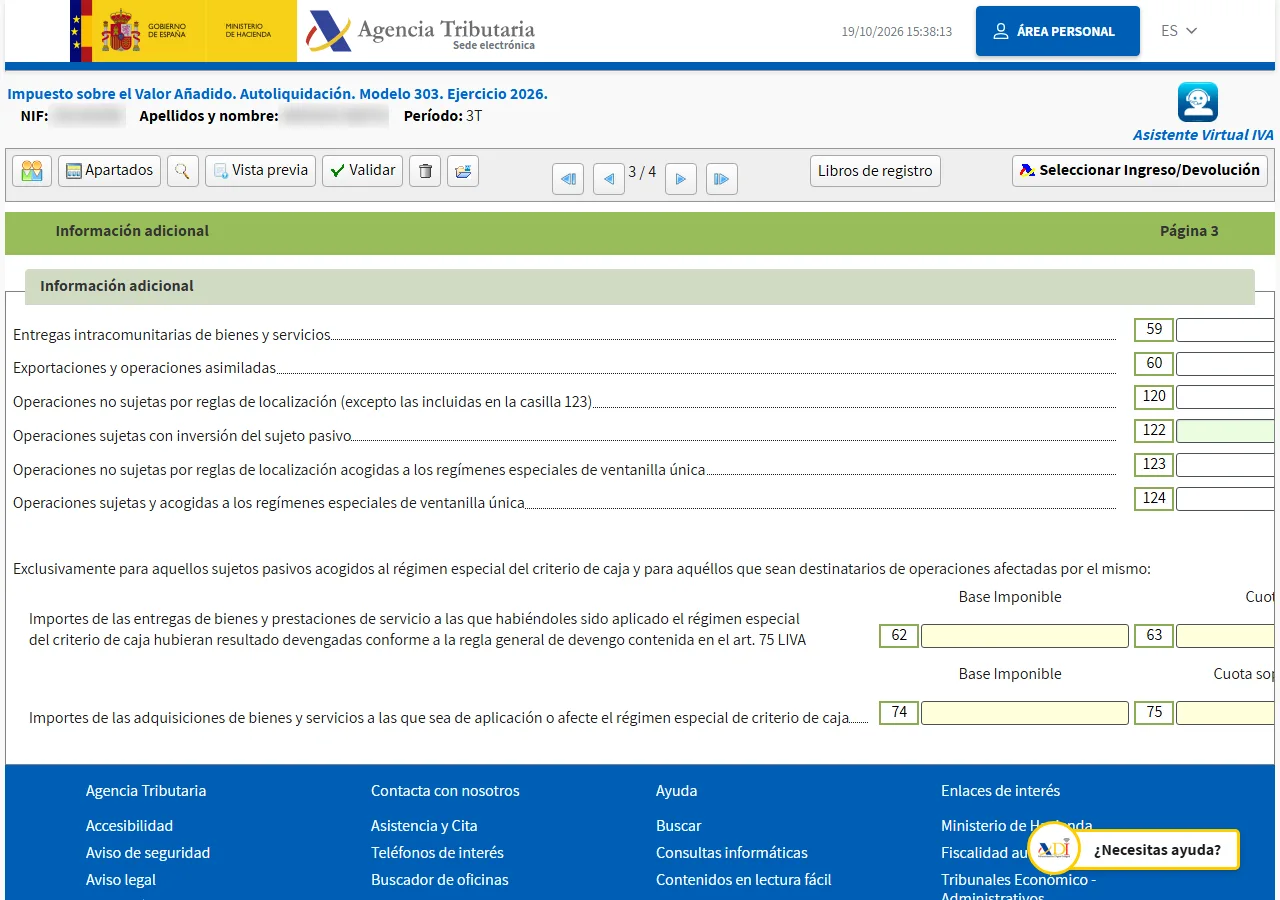
Un dettaglio che nel caso reale ha contato: il servizio si imputa al trimestre in cui viene prestato (LIVA art. 75), non a quello della fattura. Una fattura di giugno, per un lavoro di giugno, è rimasta fuori dal 3T.
Le pagine della Sede, nell'ordine in cui arrivano
Dalla scheda del Modelo 303 si sceglie «Presentación y servicio de ayuda Pre303». Ci si identifica con certificato elettronico, Cl@ve o DNIe e si indicano esercizio e periodo, 3T. Prima del modulo compare la «ventana censal de IVA» con il regime e la data di alta: se non corrispondono, si correggono con il Modelo 036, non nel 303.
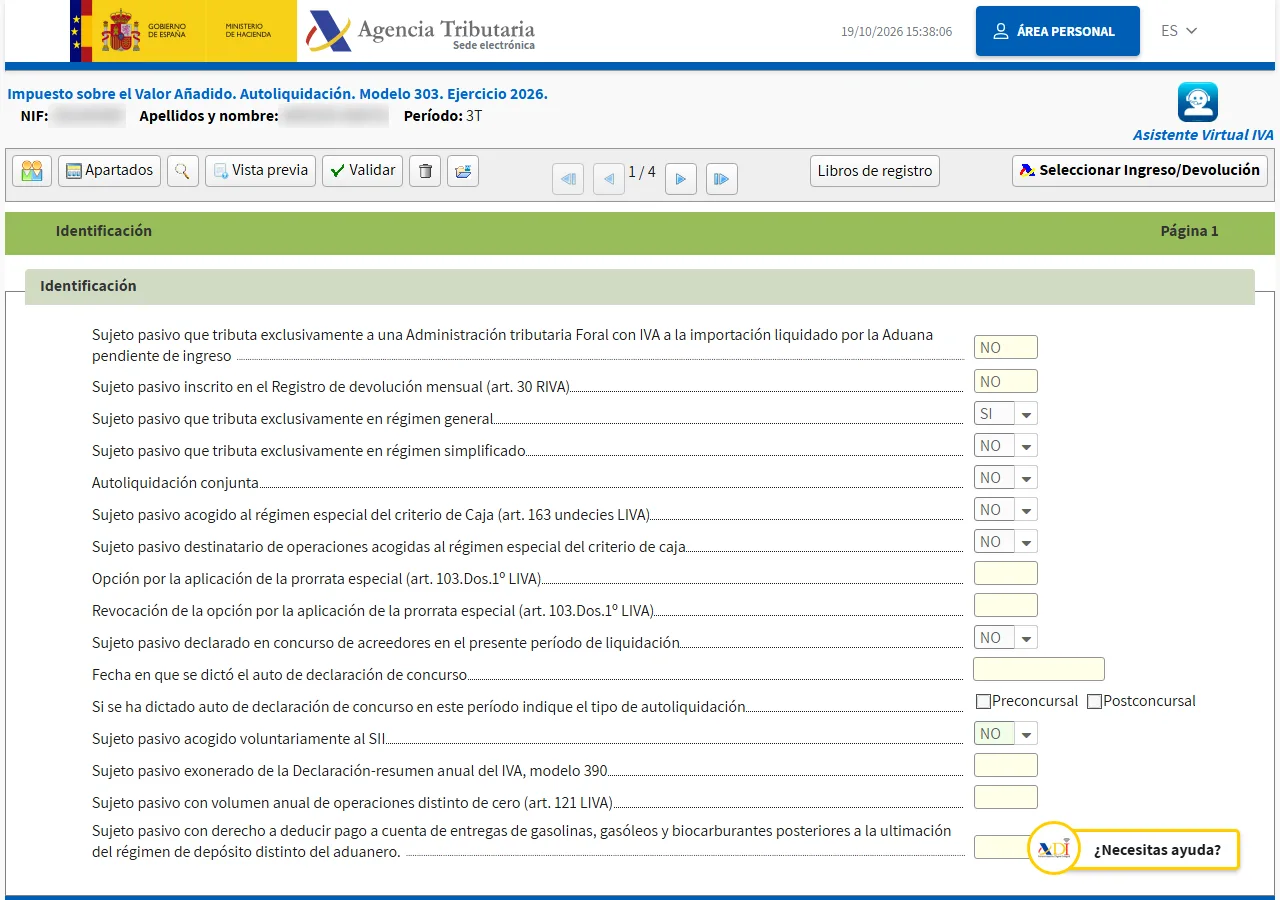
La pagina «Identificación» è fatta di domande sì/no, quasi tutte già compilate dal censimento. Nel caso reale una era vuota, quella sul «régimen especial del criterio de caja» dei fornitori, e la convalida ha restituito l'errore PAR018. Si risponde «NO» se nessun fornitore applica quel regime: lo si vede dalla sua fattura.
Con «Validar» la Sede mostra errori e avvisi. A modulo completo restano «No existen errores» e l'avviso 303M030, che ricorda che la liquidazione è vuota pur essendo in régimen general. È un avviso e non blocca nulla. Poi «Presentar declaración» apre «Formalizar Ingreso/Devolución»: con risultato zero il tipo diventa da solo «Negativa/Saldo cero», senza conto né NRC. Si conferma con «Conforme» e «Firmar y Enviar». La ricevuta riporta «NEGATIVA/SIN ACTIVIDAD/RESULTADO CERO» e un Código Seguro de Verificación (CSV) per riscaricarla.
Zero IVA dovuta non significa niente da detrarre
Chi lavora solo per l'estero può comunque detrarre l'IVA spagnola pagata sulle spese dell'attività, perché quei servizi darebbero diritto alla detrazione se fossero fatti in Spagna (LIVA art. 94.Uno.2º), con i limiti generali degli articoli da 95 a 97. In quel caso il 303 esce negativo, non zero. Nel trimestre reale non c'erano fatture di spesa con IVA, perciò anche la [45] è rimasta a 0,00 €. Il termine del 3T 2026 è martedì 20 ottobre; quello del 4T, il 30 gennaio.
Dalla liquidazione periodica IVA italiana al 303 spagnolo
Chi ha avuto una partita IVA in Italia conosce la liquidazione periodica: si calcola l'IVA del mese o del trimestre, si versa con F24 e i dati arrivano all'Agenzia delle Entrate con la comunicazione delle liquidazioni periodiche (LIPE), poi tutto si chiude nella dichiarazione IVA annuale. In Spagna calcolo, dichiarazione e pagamento sono un solo atto: il 303, entro i primi venti giorni del mese successivo al trimestre; a fine anno si aggiunge il riepilogo Modelo 390. Inoltre la LIPE, secondo le istruzioni dell'Agenzia, non va inviata se nel trimestre non ci sono dati da indicare, salvo che si debba riportare un credito del trimestre precedente; il 303 a zero, invece, si deposita.
Chi veniva dal regime forfettario porta un'abitudine ancora più forte: niente IVA in fattura, niente liquidazione periodica, niente dichiarazione IVA. In Spagna l'autónomo che presta servizi professionali di solito è in régimen general dal giorno dell'alta, e con quel regime il 303 arriva ogni trimestre, anche quando le fatture non portano IVA.
L'inversione contabile, invece, è un concetto familiare. Per un servizio a un'impresa europea l'Italia applica la stessa logica della direttiva IVA (DPR 633/1972, art. 7-ter): niente IVA in fattura, il cliente la assolve nel suo Paese. La fattura spagnola funziona allo stesso modo; quello che cambia è dove si registra la base, nella casella [59], e il riepilogo, che in Spagna si chiama Modelo 349 e non elenchi Intrastat.
Domande frequenti
- Se a un cliente francese manca la partita IVA valida, posso usare la casella [59]?
- No. La [59] è per servizi a imprese di un altro Stato UE con un numero IVA valido, verificabile nel VIES. Senza quel numero il cliente non è trattato come impresa che agisce come tale e il servizio, di regola, è soggetto a IVA spagnola.
- Il Modelo 349 si fa anche per i clienti extra-UE?
- No. Il 349 riprende cliente per cliente solo ciò che compare nella casella [59]. I clienti di Hong Kong o degli Stati Uniti finiscono nella [120], che non ha un modello di riepilogo collegato.
- Una fattura di giugno per un lavoro di giugno entra nel 3T?
- No. Il servizio si imputa al trimestre in cui viene prestato (LIVA art. 75), non a quello della fattura né a quello dell'alta nel censimento: un lavoro di giugno resta fuori dal 3T anche se è stato pagato a luglio.
- Quando scade il 303 del quarto trimestre?
- Il 30 gennaio, non il 20 come gli altri trimestri (RIVA art. 71). Per il 4T la Sede apre anche le domande sul Modelo 390, che nel 3T restano bloccate.
Fonti
- AEAT — Modelo 303. IVA. Autoliquidación
- RIVA art. 71 — Liquidación del impuesto y plazos de las autoliquidaciones
- LIVA art. 69 — Lugar de realización de las prestaciones de servicios
- LIVA art. 75 — Devengo del impuesto
Informazione generale, non sostituisce un professionista. AYFI non presenta nulla al posto tuo.