Modelo 349 in Spagna: l'elenco dei servizi resi a clienti UE, compilato nella Sede
Chi da autónomo in Spagna fattura servizi a un'impresa di un altro Stato UE, con l'imposta a carico del cliente, compila il Modelo 349 (RIVA art. 79), l'equivalente spagnolo dell'elenco Intrastat dei servizi resi. Ogni cliente è una riga: paese, numero IVA senza sigla, nome, clave S e base del periodo. Non si versa nulla. Di regola è mensile; diventa trimestrale sotto la soglia di RIVA art. 81, e allora il 3T 2026 scade il 20 ottobre.
Quando il Modelo 349 tocca a un autónomo italiano in Spagna
Il caso tipico è quello di un grafico o di uno sviluppatore italiano che vive a Valencia, è autónomo e lavora per un'agenzia di Lione. La sua fattura non porta IVA spagnola: il servizio non si considera prestato in Spagna, è soggetto e non esente in Francia e l'imposta la paga il cliente francese (RIVA art. 79). La base imponibile finisce nella casella [59] del Modelo 303, che però non dice a chi è stata fatturata. Questo lo dice il Modelo 349, la declaración recapitulativa de operaciones intracomunitarias.
È una dichiarazione informativa: nessun importo da versare, nessun risultato. Serve allo scambio di dati tra le amministrazioni fiscali degli Stati membri, che così incrociano quanto dichiara il fornitore spagnolo con quanto il cliente francese autoliquida a casa sua.
Il 19 ottobre 2026 un autónomo con un solo cliente nell'Unione, una società francese, ha compilato così il 349 del terzo trimestre. Nel trimestre aveva emesso a quel cliente quattro fatture. Il totale era di 9.993,00 €. Le cifre le ha preparate AYFI; firma e invio sono stati del titolare. Le schermate di questa pagina vengono dalla stessa Sede, in spagnolo, rifatte con un cliente di esempio e senza inviare nulla.
Quattro fatture, una sola riga: cosa si scrive nel 349
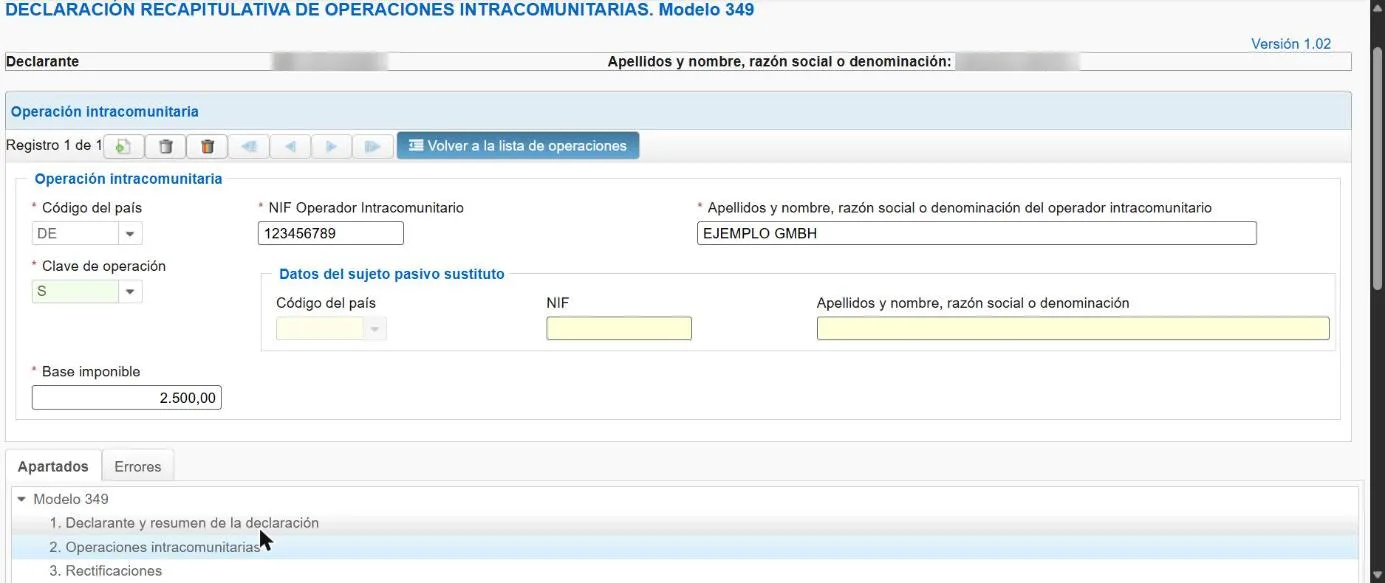
Nella sezione «2. Operaciones intracomunitarias» ogni cliente occupa una riga, qualunque sia il numero di fatture:
| Campo nella Sede | Che cosa significa | Caso reale 3T 2026 | Esempio delle schermate |
|---|---|---|---|
| «Código del país» | Lo Stato del cliente, scelto dall'elenco | FR | DE |
| «NIF Operador Intracomunitario» | Il numero IVA del cliente, senza sigla del paese | 11 cifre | 123456789 |
| Nombre o razón social | Come compare in fattura | SAS francese | EJEMPLO GMBH |
| «Clave de operación» | S: servizi resi dal dichiarante | S | S |
| «Base imponible» | Quanto maturato con quel cliente nel periodo | 9.993,00 € | 2.500,00 € |
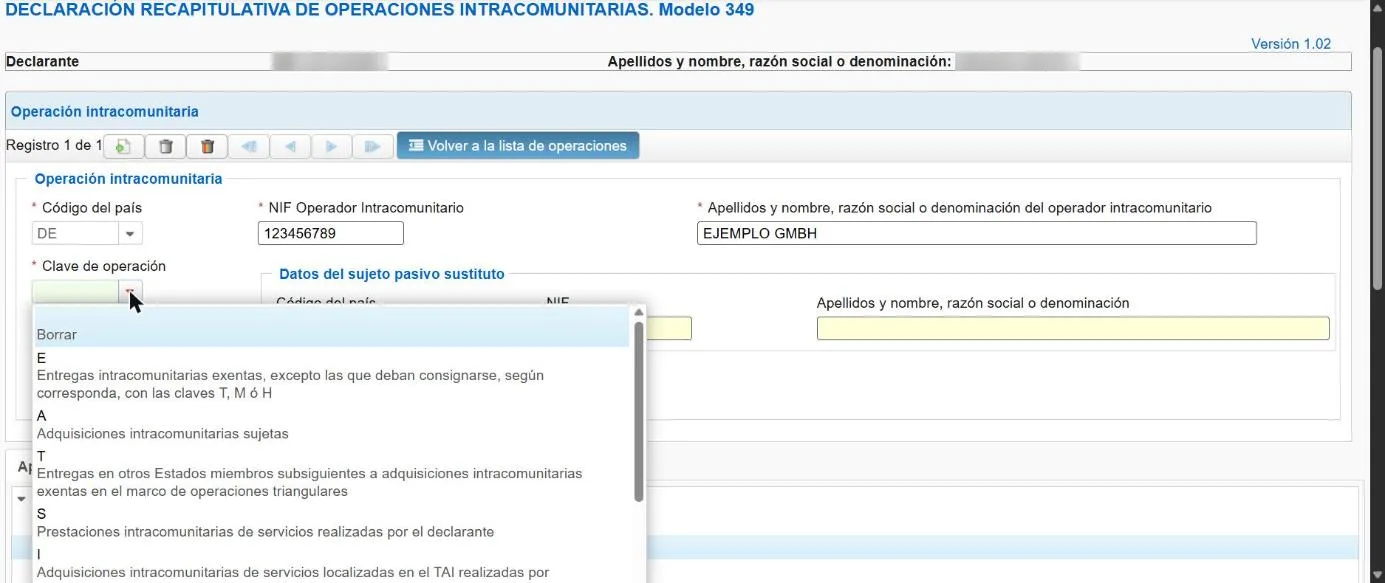
La base si somma per cliente e per clave, non fattura per fattura, e si imputa al periodo in cui il servizio matura, non a quello dell'incasso (RIVA art. 80 e LIVA art. 75). Le quattro fatture del cliente francese sono diventate quindi una sola riga con il loro totale. Il campo «Base imponible» vuole l'imponibile, senza imposta: in queste fatture l'IVA spagnola non c'è.
Dall'INTRA 1-quater al Modelo 349: cosa cambia per chi viene dall'Italia
Chi aveva la partita IVA in Italia conosce già l'idea: i servizi resi a un committente UE soggetto passivo finiscono negli elenchi riepilogativi Intrastat, nella sezione INTRA 1-quater, trimestrale o mensile secondo le soglie; la 2-quater, per i servizi ricevuti, dal 2022 è dovuta solo sopra una soglia alta e a fini statistici, e quasi nessun libero professionista la compila. In Italia gli elenchi si trasmettono in via telematica all'Agenzia delle Dogane e dei Monopoli; in Spagna il 349 si compila nella Sede dell'AEAT, la stessa del Modelo 303, con lo stesso certificato o Cl@ve.
Tre abitudini vanno cambiate. La prima riguarda le sezioni: nel 349 non c'è un elenco per le cessioni e uno per gli acquisti, ma un'unica lista in cui ogni riga porta una lettera, S per i servizi resi e I per quelli ricevuti da fornitori UE. La seconda riguarda i dati: la sezione 1-quater chiede anche il codice del servizio secondo la nomenclatura CPA, il 349 no, bastano paese, numero, nome, clave e base. La terza riguarda il calendario: l'elenco italiano scade il 25 del mese successivo, il 349 il giorno 20, e il quarto trimestre arriva fino al 30 gennaio.
Resta uguale la logica di fondo: il cliente risponde dell'imposta nel suo Stato, il fornitore dichiara a chi ha fatturato, le due amministrazioni confrontano i dati.
Tre punti della Sede in cui ci si blocca
Si entra dalla scheda del modello su sede.agenciatributaria.gob.es. Dopo l'identificazione una finestra chiede il NIF del dichiarante e il periodo: i trimestri si scrivono da 1T a 4T, i mesi da 01 a 12.
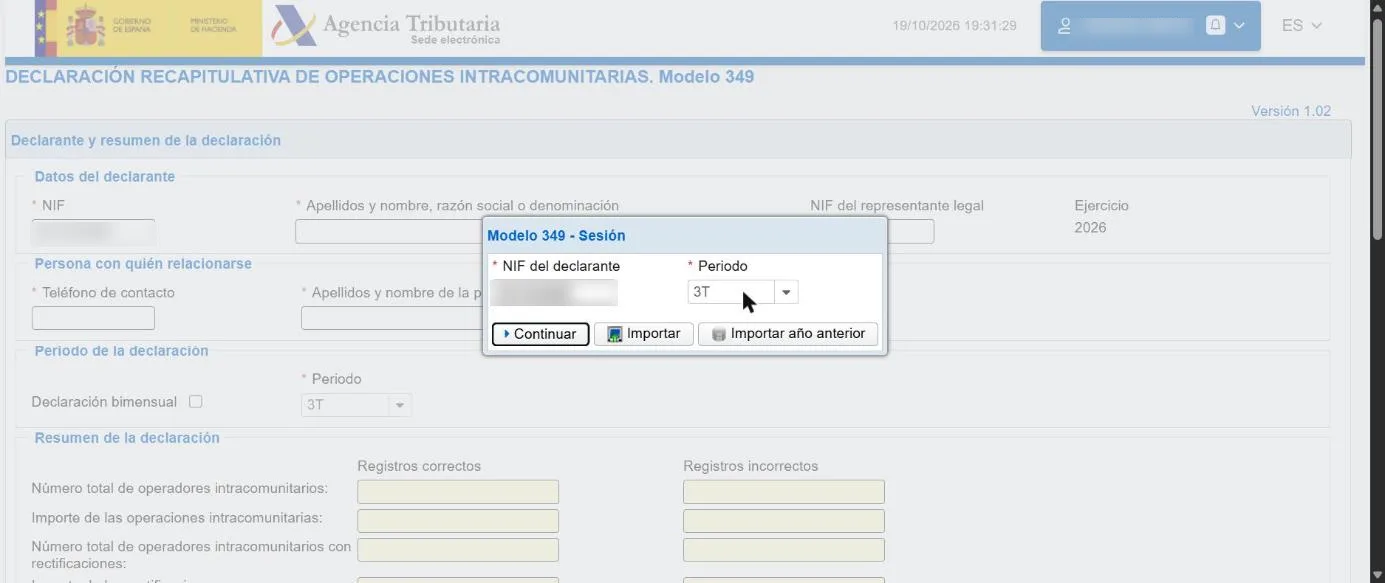
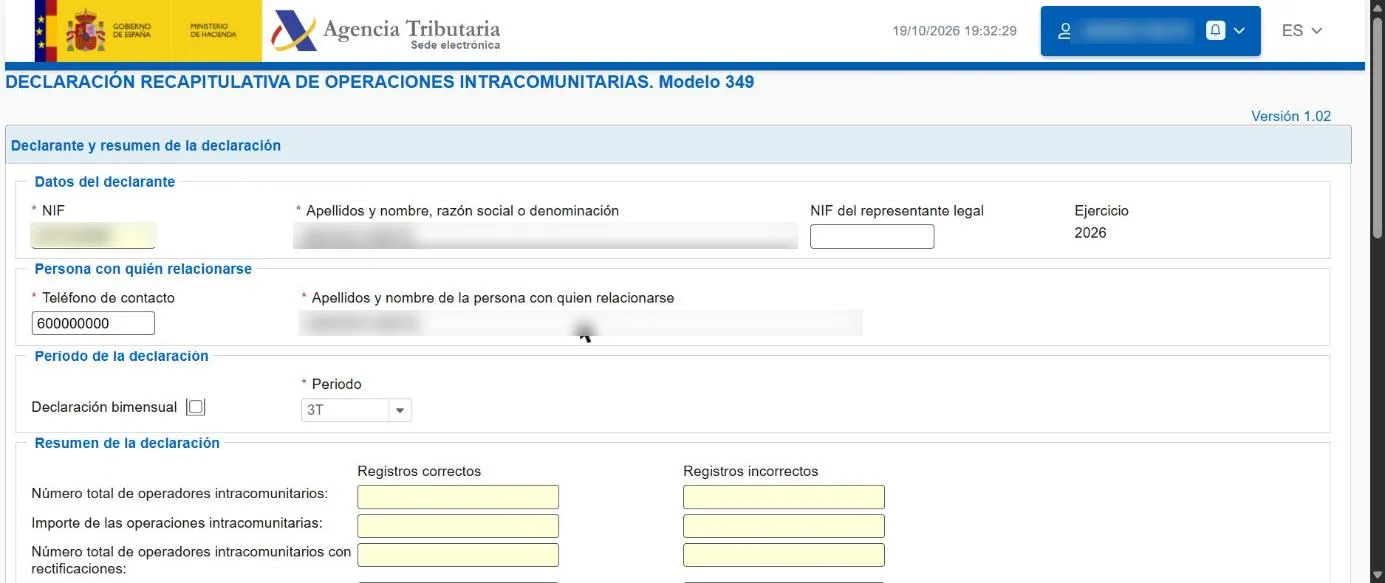
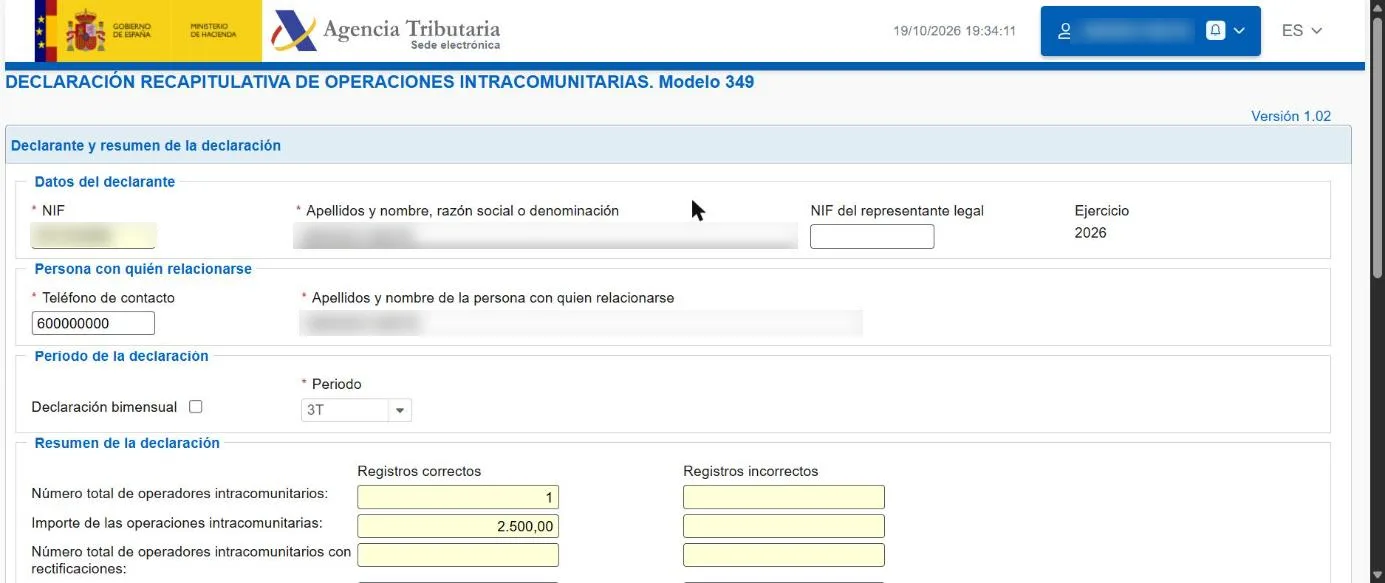
Il primo blocco arriva nell'intestazione, al telefono della «Persona con quién relacionarse», la persona di contatto. Il campo accetta nove cifre senza prefisso internazionale. Un numero francese scritto con 0033 davanti ha restituito l'errore 10701 e non ha lasciato proseguire; con un cellulare spagnolo di nove cifre è passato. Un numero italiano con +39 farebbe la stessa fine.
Il secondo è il paese. Scrivere «FR» nella casella ha lasciato selezionato «RO», e l'errore si è visto solo nella schermata di controllo: il paese va scelto con il mouse dall'elenco.
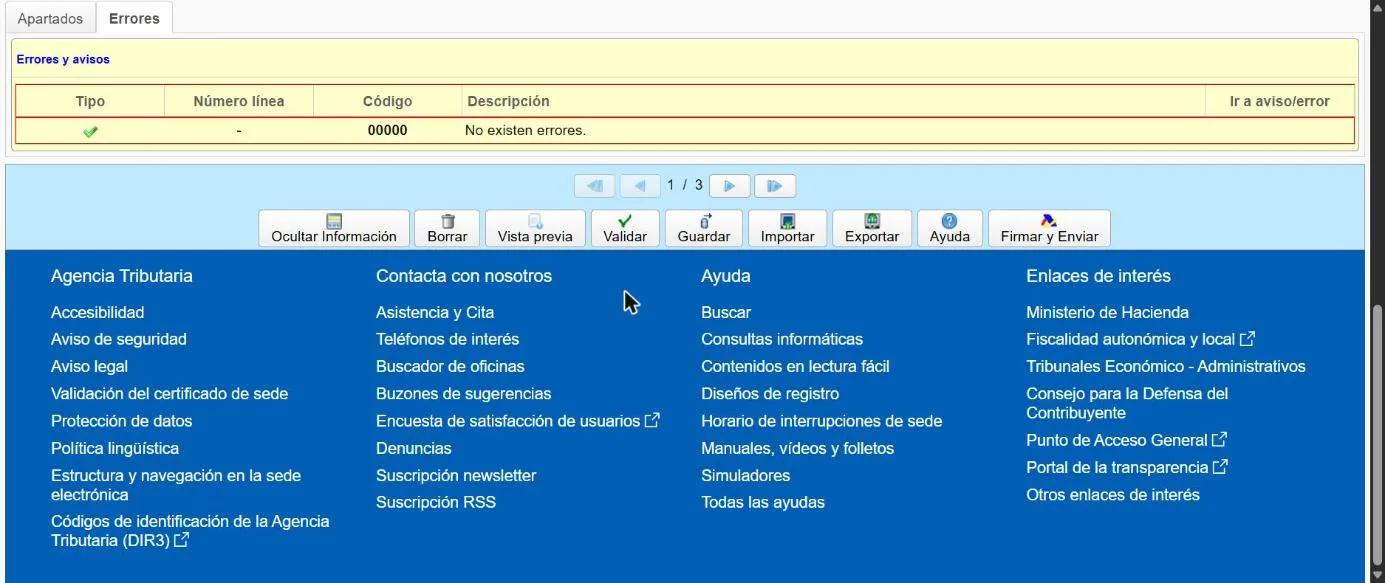
Il terzo è la seconda presentazione. «Validar» deve rispondere «No existen errores». Se però il periodo è già stato presentato, premendo «Firmar y Enviar» la Sede avverte che la nuova dichiarazione cancellerà tutti i record già presentati che non vi compaiono: nel modulo web non esistono integrative, una presentazione nuova sostituisce per intero la precedente. Chi deve correggere entra con «Cargar la declaración presentada», che riporta tutte le righe; rispondendo «No» all'avviso non parte nulla. Un errore di un periodo passato può andare anche nella sezione «Rectificaciones» di un 349 successivo.
Mensile o trimestrale, e il controllo con la casella [59]
Per regola generale il 349 è mensile (RIVA art. 81). Diventa trimestrale quando né nel trimestre in corso né in ciascuno dei quattro precedenti la somma delle cessioni di beni e dei servizi resi ad altri Stati UE supera la soglia di quell'articolo; gli acquisti non si contano. Se la soglia si supera a metà trimestre, si presenta per i mesi già trascorsi e da lì si continua mese per mese. In trimestrale il termine sono i primi venti giorni del mese successivo: per il 3T 2026, il 20 ottobre.
Il riepilogo dell'intestazione si calcola da solo, numero di operatori e importo totale. Chi ha solo servizi resi con clave S, nessuna rettifica e il 349 trimestrale come il 303 deve ritrovarci la cifra della casella [59]. Nel caso reale da una parte e dall'altra c'erano 9.993,00 €.
AYFI ricava la riga di ogni cliente dalle fatture emesse, con paese e numero IVA, e mostra la cifra che deve tornare con la [59]. Firmare e inviare resta compito del titolare.
Domande frequenti
- Se fatturo a un privato francese, la fattura va nel 349?
- Di regola no. Il 349 riguarda il cliente impresa che paga l'imposta nel proprio Stato (RIVA art. 79); un privato non è in quella posizione, e quella fattura resta fuori dall'elenco.
- In un trimestre senza clienti UE devo presentare un 349 vuoto?
- No. Il 349 si compila solo nei periodi in cui ci sono state operazioni intracomunitarie; un periodo senza servizi resi a imprese UE non genera alcuna dichiarazione.
- Il mio 303 del trimestre è a zero: serve comunque il 349?
- Sì, perché il 349 informa delle operazioni e non dell'imposta. Nel caso reale il 303 del 3T 2026 è uscito a zero e il 349 ha riportato 9.993,00 € fatturati a un unico cliente francese.
Fonti
- AEAT — Modelo 349. Declaración recapitulativa de operaciones intracomunitarias
- RIVA art. 79 — Soggetti obbligati alla dichiarazione riepilogativa
- RIVA art. 80 — Contenuto della dichiarazione riepilogativa
- RIVA art. 81 — Termine e periodicità della dichiarazione riepilogativa
Informazione generale, non sostituisce un professionista. AYFI non presenta nulla al posto tuo.