Modelo 349: die Zusammenfassende Meldung auf Spanisch, Schritt für Schritt
Ein autónomo, der einer Firma in einem anderen EU-Staat Dienstleistungen ohne spanische IVA berechnet, weil der Kunde dort die Steuer schuldet, meldet diesen Kunden im Modelo 349 (RIVA Art. 79): Land, USt-IdNr. ohne Länderkürzel, Name, clave S und Bemessungsgrundlage des Zeitraums. Gezahlt wird nichts. Wer vierteljährlich meldet, hat für das 3. Quartal 2026 bis zum 20. Oktober Zeit (RIVA Art. 81).
Wann ein autónomo das Modelo 349 abgeben muss
Wer von Spanien aus für eine GmbH in München programmiert oder für eine Agentur in Wien Texte schreibt, stellt die Rechnung meist ohne spanische IVA aus. Das stimmt, wenn die Leistung nicht als in Spanien erbracht gilt, im Staat des Kunden steuerpflichtig und nicht steuerfrei ist und der Kunde dort selbst Steuerschuldner wird. Für genau diese Umsätze verlangt RIVA Art. 79 eine zweite Erklärung neben dem Modelo 303: die «declaración recapitulativa de operaciones intracomunitarias», das Modelo 349.
Das 303 nimmt die Summe dieser Rechnungen in Feld [59] auf, sagt aber nicht, an wen sie gingen. Das 349 liefert die Namen nach, Kunde für Kunde, mit dessen USt-IdNr. Es hat kein Ergebnis: keine Zahlung, keine Erstattung. Die Daten dienen dem Informationsaustausch zwischen den Steuerverwaltungen der Mitgliedstaaten, damit etwa das deutsche Finanzamt prüfen kann, ob die GmbH die Steuer im Reverse-Charge-Verfahren tatsächlich erklärt hat. In einem Zeitraum ohne solche Umsätze entfällt das 349. Ein 303 mit null Euro Zahllast befreit dagegen nicht davon.
Ein Kunde, vier Rechnungen, eine Zeile: der reale Fall
Am 19. Oktober 2026 hat der Inhaber eines realen Kontos das 349 für das 3. Quartal 2026 von Hand in der Sede der AEAT eingereicht; die Zahlen hatte AYFI vorbereitet. Es gab genau einen Kunden in der EU, eine französische SAS, mit vier Rechnungen über Dienstleistungen im Quartal. Das Modelo 349 kennt keine einzelnen Rechnungen. Die Bemessungsgrundlage wird je Kunde und je clave addiert und dem Zeitraum zugeordnet, in dem die Leistung erbracht wird (RIVA Art. 80 und LIVA Art. 75).
| Feld in der Sede | Realer Fall 3. Quartal 2026 | Beispiel der Screenshots |
|---|---|---|
| «Código del país» | FR | DE |
| «NIF Operador Intracomunitario» | 11 Zeichen, ohne FR | 123456789 |
| Name oder Firma | die SAS, wie auf der Rechnung | EJEMPLO GMBH |
| «Clave de operación» | S | S |
| «Base imponible» | 9.993,00 € aus vier Rechnungen | 2.500,00 € |
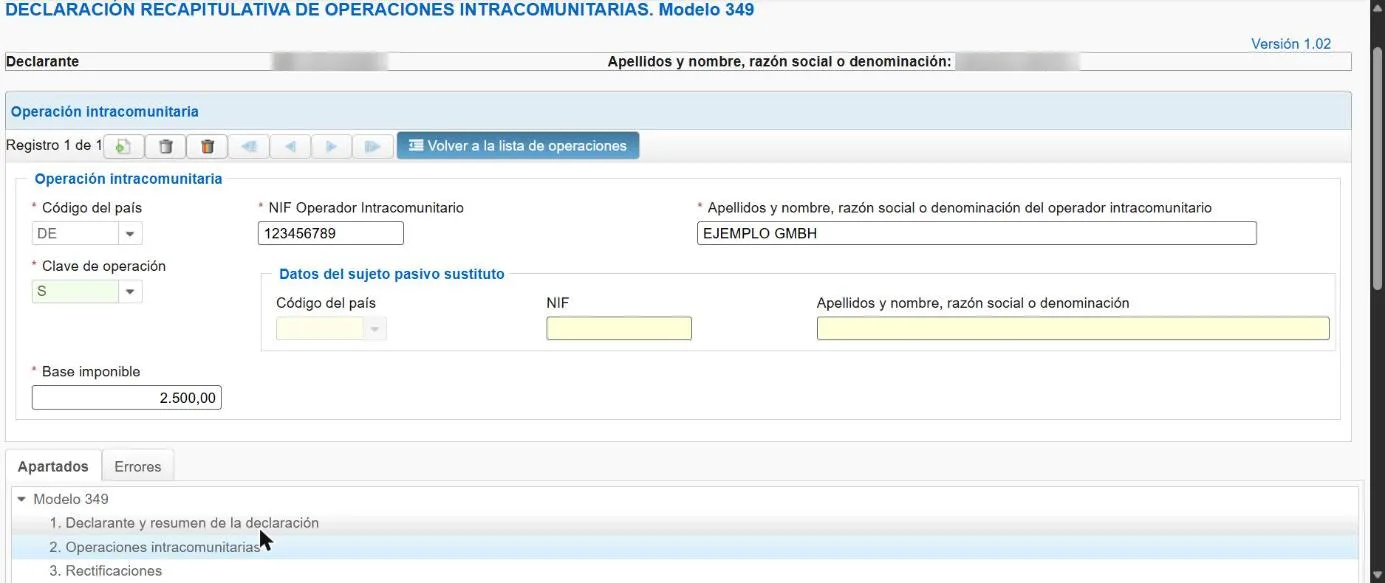
Aus vier Rechnungen wurde also eine Zeile mit 9.993,00 €, und derselbe Betrag stand in Feld [59] des 303 für dieses Quartal. Die Bildschirmfotos stammen aus einem zweiten Durchgang in derselben Sede, in der spanischen Oberfläche, mit dem erfundenen Kunden EJEMPLO GMBH und ohne etwas abzusenden.
Monatlich oder vierteljährlich, und meist bis zum 20.
Nach RIVA Art. 81 ist das 349 grundsätzlich monatlich abzugeben. Vierteljährlich wird es, wenn weder im laufenden Quartal noch in jedem der vier vorangegangenen Quartale die Summe der Lieferungen und Dienstleistungen an andere EU-Staaten die Schwelle dieses Artikels überschreitet. Einkäufe bei EU-Lieferanten zählen dabei nicht mit. Wird die Schwelle mitten im Quartal überschritten, meldet man für die bereits abgelaufenen Monate und ab dann monatlich.
Die Frist sind die ersten zwanzig Tage des Folgemonats. Für das 3. Quartal 2026 endet sie am 20. Oktober 2026. Nur das 4. Quartal hat mehr Zeit, bis zum 30. Januar. In der Sede heißen die Quartale 1T bis 4T und die Monate 01 bis 12.
Die Masken der Sede mit ihren spanischen Bezeichnungen
Auf der Seite des Formulars unter sede.agenciatributaria.gob.es führt der Link «Modelo 349. Ejercicio 2026. Presentación (hasta 40.000 registros)» zur Eingabe. Nach der Anmeldung öffnet sich das Fenster «Modelo 349 - Sesión» mit zwei Feldern: NIF des Erklärenden und Zeitraum. Gibt es für den Zeitraum schon etwas, bietet die Sede an, die gespeicherte Arbeitssitzung zu laden, die eingereichte Erklärung zu laden oder eine neue anzulegen.
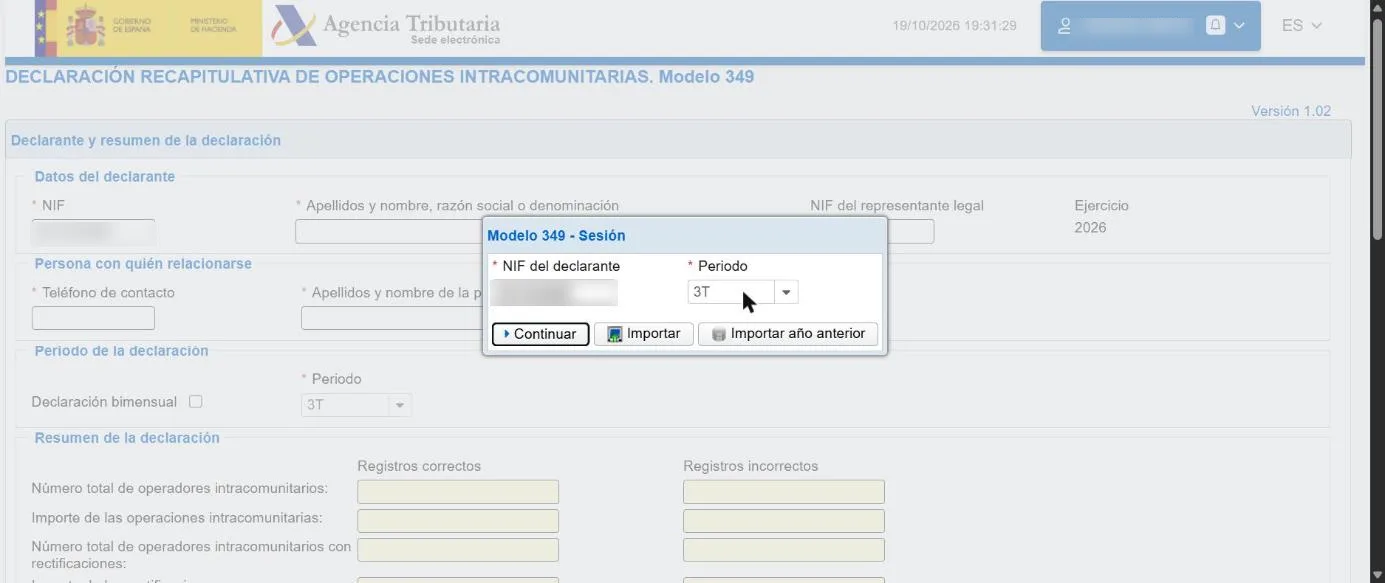
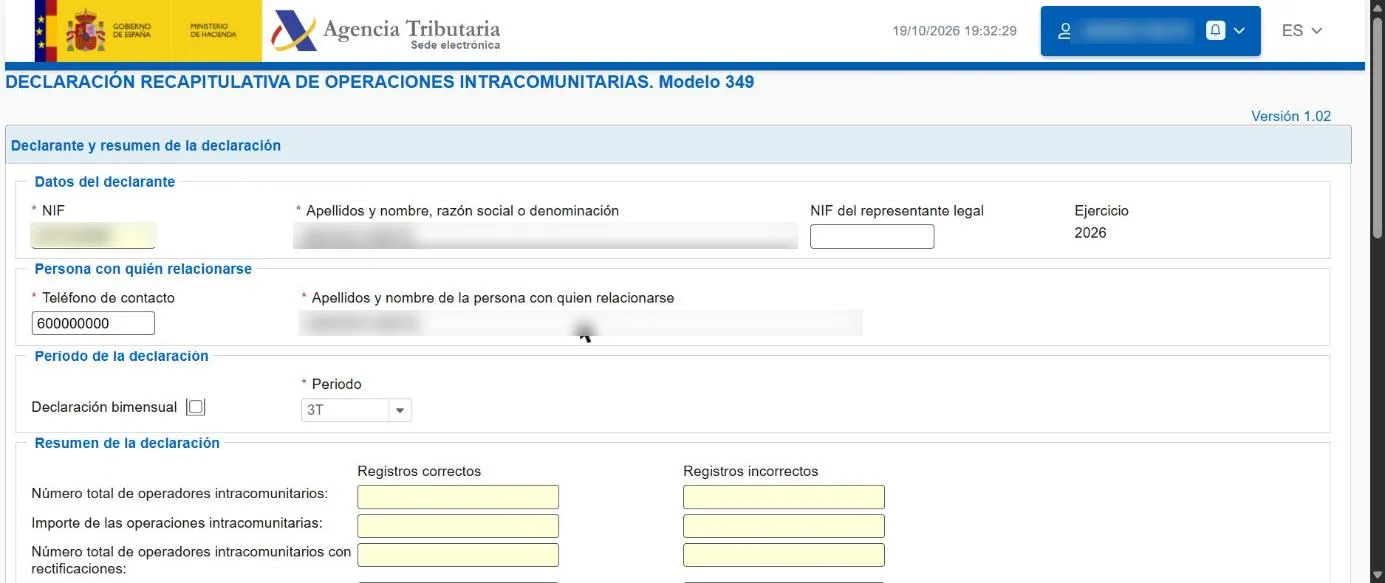
Im Kopf folgen Name und eine «Persona con quién relacionarse», also die Kontaktperson, mit Telefonnummer. Das Feld hat neun Stellen und nimmt keine internationale Vorwahl an. Im realen Fall wurde eine französische Nummer mit 0033 davor mit dem Fehler 10701 abgelehnt; mit einer neunstelligen spanischen Mobilnummer ging es weiter.
Das Land wählt man aus der Liste, statt es einzutippen. Wer «FR» in «Código del país» schrieb, hatte danach «RO» ausgewählt, Rumänien, und sah es erst auf dem Kontrollbild. Als «Clave de operación» dient S, «Prestaciones intracomunitarias de servicios realizadas por el declarante», also selbst erbrachte Dienstleistungen.
Die Zusammenfassung im Kopf zählt die Kunden und summiert den Betrag selbst. Wer nur clave S hat, keine «Rectificaciones» und das 349 im selben Rhythmus wie das 303 abgibt, muss dort den Betrag aus Feld [59] sehen. Weicht er ab, fehlt auf einer Seite ein Kunde.
Zweimal eingereicht heißt: ersetzt
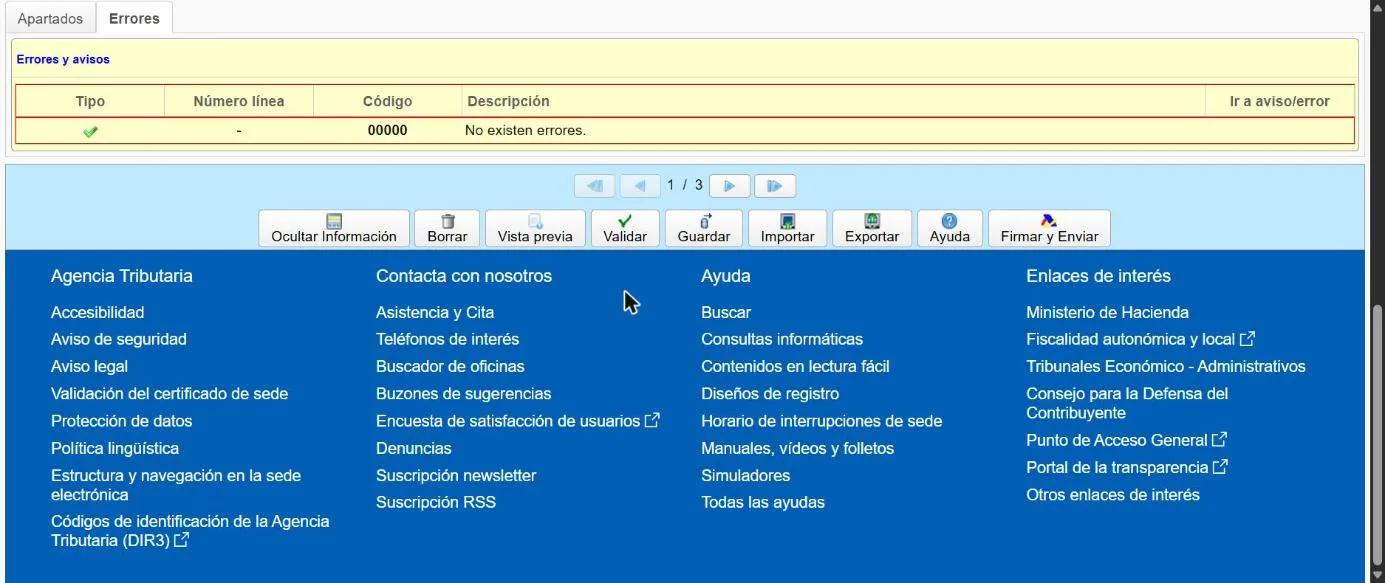
«Validar» muss «No existen errores» melden, bevor man «Firmar y Enviar» drückt. Ist der Zeitraum schon eingereicht, warnt die Sede: Die neue Erklärung löscht alle bereits gemeldeten Datensätze, die sie nicht enthält. Im Webformular gibt es keine ergänzende Erklärung; eine neue Abgabe ersetzt die vorige vollständig und muss deshalb wieder alle Kunden enthalten. Wer eine Zeile korrigieren will, steigt über «Cargar la declaración presentada» ein, das holt alle Zeilen zurück. Fehler eines früheren Zeitraums lassen sich auch im Abschnitt «Rectificaciones» eines späteren 349 berichtigen (RIVA Art. 80). Wer die Warnung mit «No» beantwortet, sendet nichts.
Wer die ZM beim BZSt kennt: was beim Modelo 349 anders läuft
Das Modelo 349 ist das spanische Gegenstück zur Zusammenfassenden Meldung, die deutsche Unternehmer nach § 18a UStG elektronisch an das Bundeszentralamt für Steuern übermitteln. Die Idee ist dieselbe, denn beide Meldungen gehen auf dieselbe EU-Mehrwertsteuerrichtlinie zurück: jeder Geschäftskunde in einem anderen EU-Staat mit seiner USt-IdNr. und der Summe des Zeitraums. Auch die USt-IdNr. selbst kennt man von zu Hause, dort vergibt sie das BZSt, in Spanien hängt sie an der Eintragung im ROI.
Im Alltag unterscheiden sich die beiden an mehreren Stellen. Die deutsche ZM für Dienstleistungen ist vierteljährlich und bis zum 25. Tag nach Quartalsende fällig; das spanische 349 ist grundsätzlich monatlich, wird nur nach dem Test von RIVA Art. 81 vierteljährlich, und die Frist endet schon am 20. des Folgemonats. Wer an den 25. gewöhnt ist, verpasst sie leicht. Die ZM übermittelt man über ELSTER oder das BZStOnline-Portal, das 349 nach der Anmeldung in der Sede der AEAT, deren Masken spanisch beschriftet sind.
Der wichtigste Unterschied betrifft die Berichtigung. Im spanischen Webformular ersetzt eine neue Erklärung für denselben Zeitraum die alte komplett. Eine einzelne geänderte Zeile nachzuschieben, ohne den Rest mitzusenden, löscht die übrigen Kunden aus der Meldung. Deshalb führt der sichere Weg immer über «Cargar la declaración presentada».
Häufige Fragen
- Gehört ein Kunde in der Schweiz oder in Großbritannien ins Modelo 349?
- Nein, für Dienstleistungen nicht. Das Modelo 349 erfasst nur Umsätze mit Unternehmern in anderen EU-Mitgliedstaaten (RIVA Art. 79). Kunden außerhalb der EU erscheinen im Modelo 303, aber nicht im 349.
- Mein Kunde hat die USt-IdNr. DE123456789. Was tippe ich ein?
- Im Feld «Código del país» wählt man Deutschland aus der Liste, in «NIF Operador Intracomunitario» stehen nur die neun Ziffern 123456789, ohne das DE davor.
- Brauche ich selbst eine spanische USt-IdNr., bevor ich so abrechne?
- Ja. Der eigene NIF muss im Registro de Operadores Intracomunitarios (ROI) eingetragen sein; die Aufnahme beantragt man mit dem Zensusformular Modelo 036. Erst dann ist die Nummer mit ES-Präfix in der EU-Datenbank VIES gültig.
- Reicht AYFI das Modelo 349 für mich ein?
- Nein. AYFI bereitet die Zeile jedes Kunden aus den ausgestellten Rechnungen vor, mit Land, USt-IdNr. und Basis, und zeigt die Summe, die mit Feld [59] des 303 übereinstimmen muss. Signieren und senden in der Sede macht der Inhaber selbst.
Quellen
- AEAT — Modelo 349. Declaración recapitulativa de operaciones intracomunitarias
- RIVA Art. 79 — Obligados a presentar la declaración recapitulativa
- RIVA Art. 80 — Contenido de la declaración recapitulativa
- RIVA Art. 81 — Plazo y período de la declaración recapitulativa
Allgemeine Information, ersetzt keine Fachperson. AYFI reicht nichts für dich ein.