Modelo 349 în Spania: declarația recapitulativă pentru clienți din UE, pas cu pas
Autónomo-ul care prestează servicii unei firme din alt stat UE, cu taxa datorată de client acolo, depune Modelo 349 (RIVA art. 79), echivalentul spaniol al D390 VIES. Fiecare client e un rând: țara, codul de TVA fără prefix, numele, clave S și baza perioadei. Nu se plătește nimic. Regula e lunar; sub pragul din RIVA art. 81 devine trimestrial, cu termen în ziua 20 a lunii următoare, iar trimestrul 4 până la 30 ianuarie.
Cine depune Modelo 349 și de ce nu se plătește nimic
O graficiană care face identitate vizuală pentru o firmă din Franța, un programator cu un client german, o traducătoare care lucrează pentru o agenție din Belgia: toți sunt autónomos în Spania și toți facturează servicii fără IVA spaniol. Motivul e același. Serviciul nu se consideră prestat în Spania, e supus taxei și nescutit în țara clientului, iar taxa o datorează chiar clientul (RIVA art. 79). Baza merge în casilla [59] din Modelo 303, dar 303 nu spune cui s-a facturat. Asta o spune Modelo 349, declaración recapitulativa de operaciones intracomunitarias.
Declarația e informativă: nu are rezultat și nu se plătește nimic. Servește schimbului de date între administrațiile fiscale ale statelor membre.
Pe 19 octombrie 2026 un autónomo cu un singur client în UE, o societate franceză, a depus așa 349 pentru trimestrul al treilea. Cifrele le-a pregătit AYFI, iar declarația a trimis-o titularul ei. Capturile de mai jos vin din aceeași Sede, în spaniolă, refăcute cu un client de exemplu și fără să se trimită ceva.
Patru facturi, un singur rând
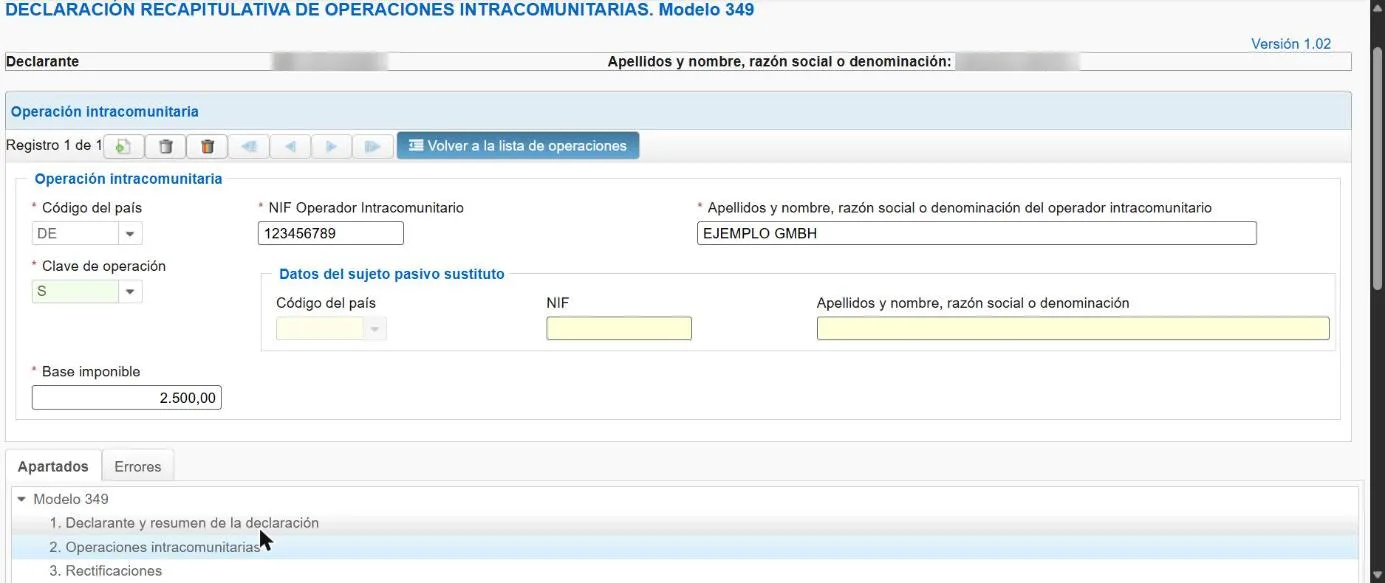
În trimestru, clientul francez a primit patru facturi. Suma lor: 9.993,00 €. În 349 au devenit un singur rând, pentru că baza se adună pe client și pe clave, nu factură cu factură, și se raportează în perioada în care se prestează serviciul, nu în cea în care se încasează (RIVA art. 80 și LIVA art. 75). Iată ce se scrie în secțiunea «2. Operaciones intracomunitarias»:
| Câmp în Sede | Ce înseamnă | Cazul real, T3 2026 | Exemplul din capturi |
|---|---|---|---|
| «Código del país» | Statul clientului, ales din listă | FR | DE |
| «NIF Operador Intracomunitario» | Codul de TVA al clientului, fără prefixul țării | 11 cifre | 123456789 |
| Nombre o razón social | Ca pe factură | SAS (societate franceză) | EJEMPLO GMBH |
| «Clave de operación» | S: servicii prestate de declarant | S | S |
| «Base imponible» | Ce s-a prestat clientului în perioadă | 9.993,00 € | 2.500,00 € |
D390 VIES și Modelo 349: aceeași idee, alte litere
Cine a avut în România un PFA sau un SRL cu clienți din UE cunoaște declarația 390 VIES, declarația recapitulativă privind livrările, achizițiile și prestările intracomunitare. Se depune electronic la ANAF, lunar, până la data de 25 a lunii următoare, și numai pentru lunile în care au existat operațiuni. Modelo 349 face același lucru pentru Agencia Tributaria, dar cu trei diferențe care încurcă.
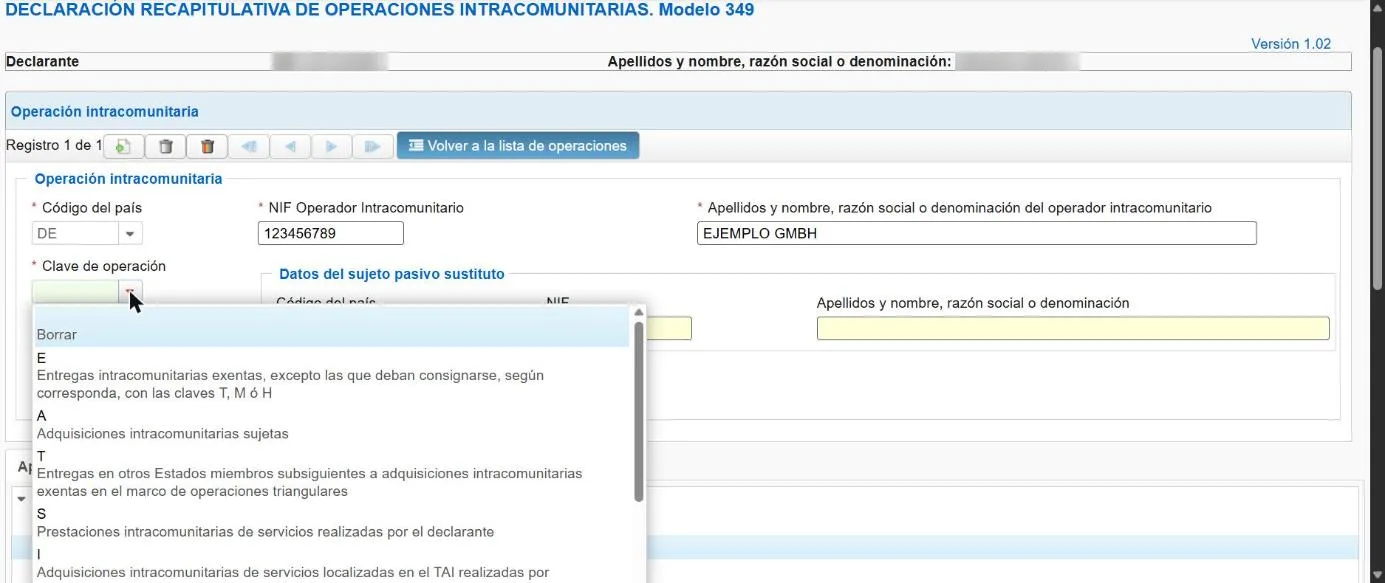
Prima e litera. În D390 prestările de servicii către clienți din UE au codul P, iar S înseamnă achiziții de servicii. În Modelo 349 e invers: S înseamnă «Prestaciones intracomunitarias de servicios realizadas por el declarante», adică serviciile pe care le facturați voi, iar serviciile cumpărate de la furnizori din UE au clave I. Reflexul adus din România duce exact la greșeala opusă.
A doua e ritmul. D390 e lunar; 349 e lunar ca regulă, dar trimestrial pentru cine nu trece de pragul din RIVA art. 81, iar termenul cade în ziua 20, nu în 25.
A treia e codul vostru. În România, o persoană neînregistrată în scopuri de TVA are nevoie de un cod special de TVA înainte să presteze servicii către clienți din UE. În Spania numărul intracomunitar e NIF-ul sau NIE-ul cu prefixul ES, după înscrierea în Registro de Operadores Intracomunitarios (ROI) prin Modelo 036.
Pașii din Sede și cele trei capcane
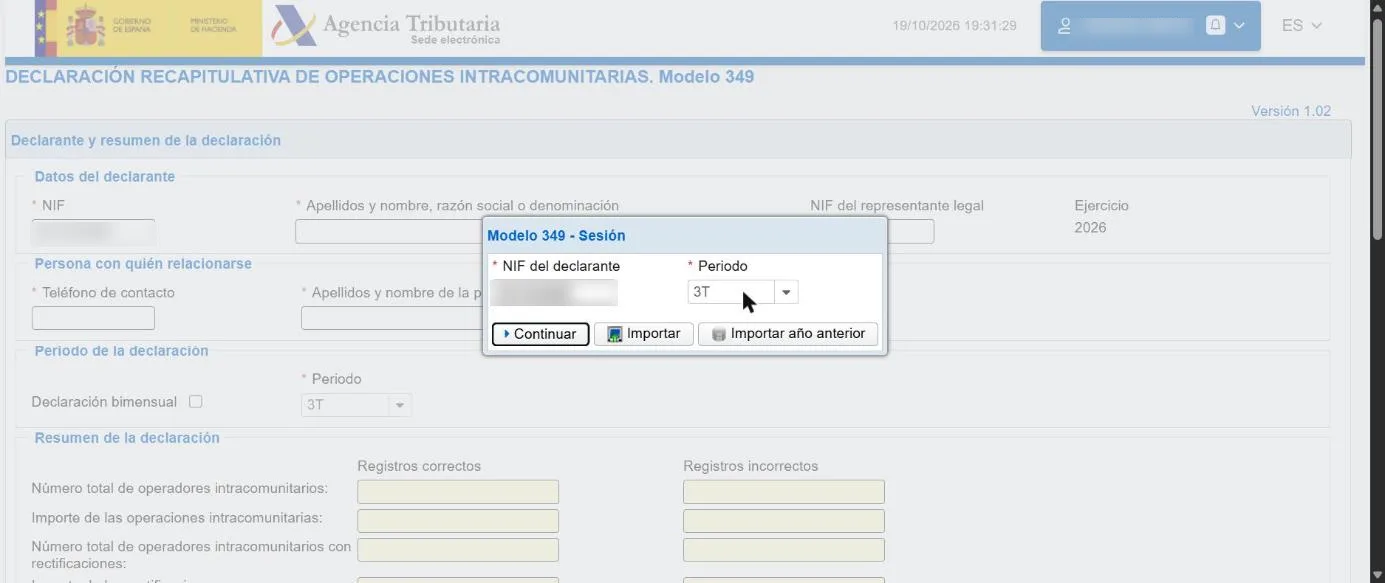
Din fișa formularului, pe sede.agenciatributaria.gob.es, după identificare apare o fereastră care cere NIF-ul declarantului și perioada: trimestrele se scriu 1T până la 4T, lunile de la 01 la 12. Dacă pentru perioada aceea există deja ceva, Sede oferă trei variante: sesiunea de lucru salvată, «Cargar la declaración presentada» sau o declarație nouă.
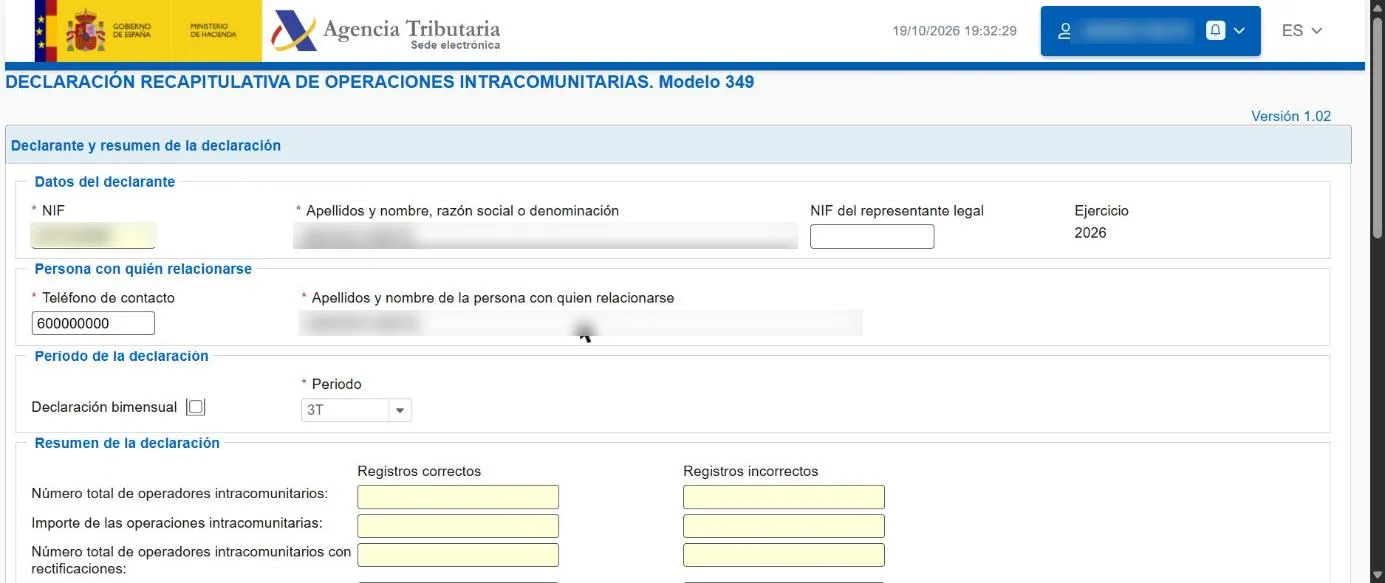
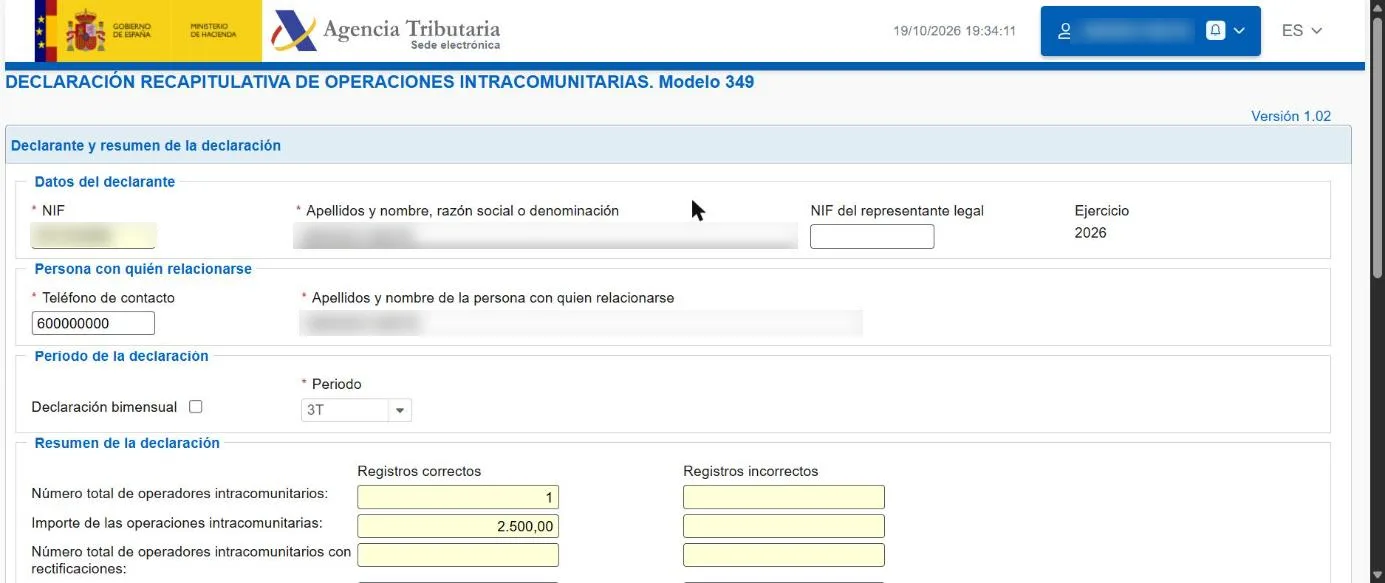
Prima capcană e telefonul. În antet, «Persona con quién relacionarse» e persoana de contact, iar câmpul de telefon primește nouă cifre fără prefix internațional. Un număr francez scris cu 0033 în față a dat eroarea 10701 și nu a lăsat formularul să meargă mai departe; un mobil spaniol de nouă cifre a trecut. Un număr românesc cu 0040 ar avea aceeași soartă.
A doua e țara. Scris «FR» în câmp, a rămas selectat «RO», iar greșeala s-a văzut abia în captura de control. Țara se alege din listă.
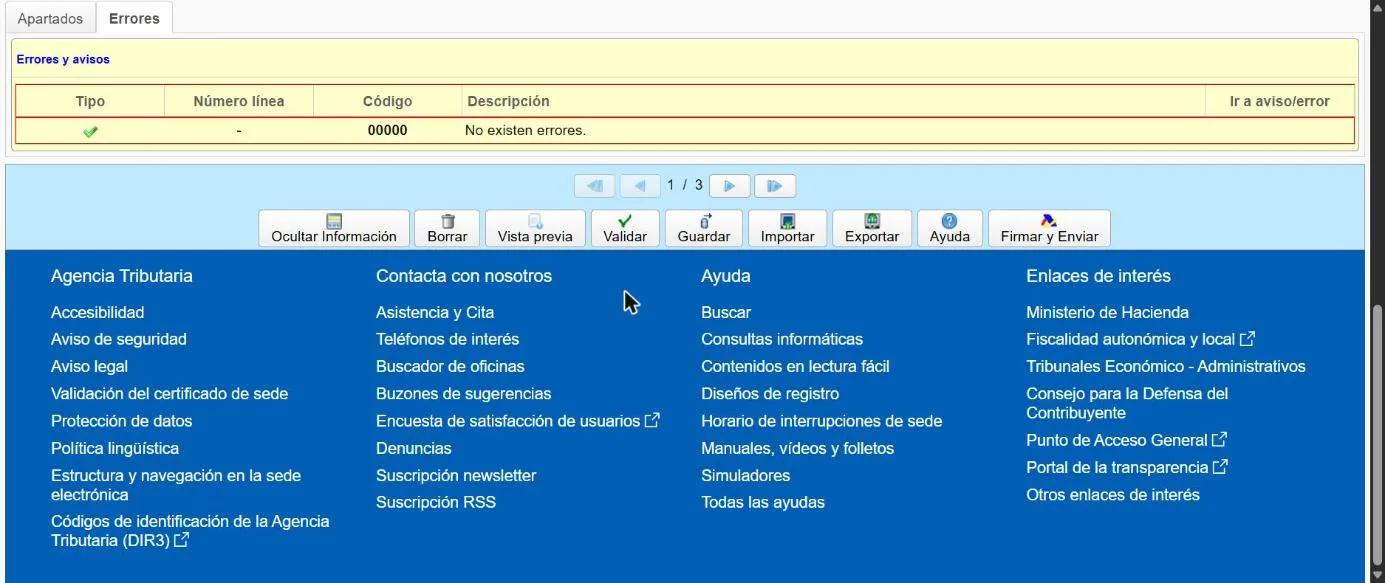
A treia e retrimiterea. «Validar» trebuie să răspundă «No existen errores». La «Firmar y Enviar» pentru o perioadă deja depusă, Sede avertizează că noua declarație va șterge toate înregistrările depuse care nu sunt în ea: în formularul web o depunere nouă o înlocuiește complet pe cea veche. Pentru corectare se intră cu «Cargar la declaración presentada», care aduce toate rândurile, iar dacă la avertisment răspundeți «No», nu pleacă nimic. O greșeală dintr-o perioadă trecută poate merge și în secțiunea «Rectificaciones» a unui 349 ulterior.
Lunar sau trimestrial, și verificarea cu casilla [59]
Ca regulă, 349 e lunar (RIVA art. 81). E trimestrial când nici în trimestrul curent, nici în fiecare dintre cele patru anterioare, suma livrărilor de bunuri și a serviciilor prestate în alte state UE nu trece de pragul acelui articol; achizițiile nu se socotesc. Cine trece pragul la mijlocul trimestrului depune pentru lunile deja scurse și continuă lunar de acolo. În trimestrial termenul e în primele douăzeci de zile ale lunii următoare: pentru T3 2026, 20 octombrie.
Rezumatul din antet se calculează singur: numărul de operatori și importul total. Cine are doar servicii prestate (clave S), fără rectificări și cu 349 trimestrial ca și 303, trebuie să vadă acolo cifra din casilla [59]. În cazul real, ambele arătau 9.993,00 €.
AYFI scoate rândul fiecărui client din facturile emise, cu țara și codul de TVA, și arată cifra care trebuie să se potrivească cu [59]. Semnătura și trimiterea rămân ale titularului.
Întrebări frecvente
- Clientul meu e o firmă din România. Îl trec în 349?
- Da, dacă e o firmă care datorează taxa în România pentru serviciul vostru (RIVA art. 79): țara RO aleasă din listă, codul de TVA fără «RO» în față, clave S. Pentru Agenția spaniolă România e un stat UE ca oricare altul.
- Într-un trimestru fără clienți din UE depun un 349 gol?
- Nu. Modelo 349 se depune doar pentru perioadele cu operațiuni intracomunitare; fără ele, nu există declarație.
- Dacă Modelo 303 iese zero, mai trebuie 349?
- Da. 349 raportează operațiunile, nu taxa. În cazul real, 303 din trimestrul 3 2026 a ieșit zero, iar 349 a cuprins 9.993,00 € facturați unui singur client francez.
Surse
- AEAT — Modelo 349. Declaración recapitulativa de operaciones intracomunitarias
- RIVA art. 79 — Cine depune declarația recapitulativă
- RIVA art. 80 — Conținutul declarației recapitulative
- RIVA art. 81 — Termenul și perioada declarației recapitulative
Informație generală, nu înlocuiește un profesionist. AYFI nu depune nimic în locul tău.