Modelo 303 cu clienți din străinătate: TVA zero, dar declarația se depune
Da, se depune. Cine e în régimen general sau simplificado cu decont trimestrial depune Modelo 303 în fiecare trimestru, chiar dacă rezultatul e zero (RIVA art. 71). Serviciile pentru firme din UE cu cod de TVA valid se trec în căsuța [59], cele pentru clienți din afara UE în [120]: nu poartă TVA spaniol (LIVA art. 69). Fără TVA pe cheltuieli, Sede alege singură tipul «Negativa/Saldo cero» și nu cere plată.
Un trimestru fără TVA de plată tot cere 303
Modelo 303 este declarația de TVA din Spania (aici TVA se numește IVA) și se trimite prin Sede, portalul electronic al AEAT, administrația fiscală spaniolă. Obligația nu depinde de sumă. Cine tributează în régimen general sau simplificado cu decont trimestrial depune 303 pentru fiecare trimestru, chiar dacă n-a încasat TVA și nu are TVA de dedus (RIVA art. 71). Rămân în afară, de exemplu, cei care fac doar operațiuni scutite și cei din recargo de equivalencia.
Cazul de la care pornim e real. Pe 19 octombrie 2026, titularul unei activități de autónomo, înscris în régimen general de la 1 iulie, și-a trimis primul 303, pe trimestrul al treilea. Avea doar clienți în afara Spaniei: o firmă din Franța, plus clienți din Hong Kong și din Statele Unite. AYFI a pregătit cifrele din facturile emise, iar declarația a semnat-o și a trimis-o el, cu certificatul lui. Rezultatul: 0,00 €.
Capturile de mai jos nu sunt din ziua aceea. Vin din «Simulador 303 (OPEN)», formularul de exercițiu al AEAT, completat cu cifre de exemplu, cu etichetele în spaniolă, exact ca pe portalul real.
Ce client nu plătește TVA spaniol și unde se trece
Regula e în LIVA art. 69.Uno.1º. Dacă clientul este o firmă sau un profesionist care acționează ca atare și are sediul activității în afara teritoriului TVA spaniol, serviciul nu se consideră prestat în Spania. Excepțiile sunt în art. 70: lucrările legate de imobile, transportul sau restaurația rămân impozitate aici, oricine ar fi clientul. Pentru cine lucrează în construcții sau renovări, asta contează: o reparație la un apartament din Madrid poartă TVA spaniol chiar dacă proprietarul e o firmă din Germania.
Pentru clientul din UE mai e o condiție: un cod de TVA valid, verificabil în VIES. Calculul trimestrului real arăta așa:
| Căsuța | Ce cuprinde | 3T 2026, cazul real | Simulator, exemplu |
|---|---|---|---|
| [59] | Servicii către firme din alt stat UE, cu cod de TVA valid | 9.993,00 € (un client din Franța) | 6.000,00 € |
| [120] | Operațiuni nesupuse după regulile de localizare, aici clienți din afara UE | 3.576,24 € (Hong Kong și SUA) | 2.400,00 € |
| [27] | Total TVA colectat | 0,00 € | 0,00 € |
| [45] | Total TVA de dedus | 0,00 € | 0,00 € |
Cele două baze nu apar în paginile de calcul, ci în pagina «Información adicional».
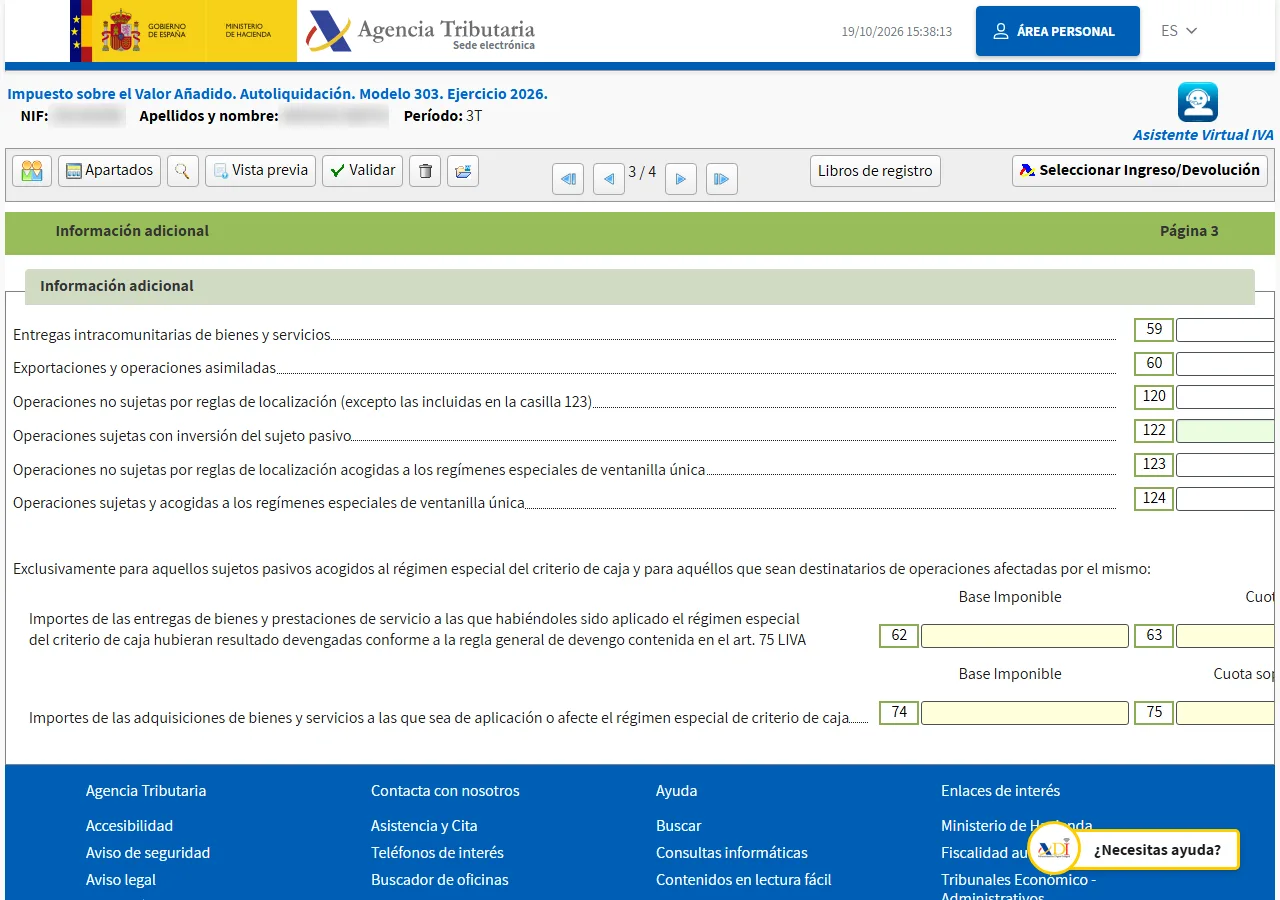
Ce e în [59] se raportează apoi client cu client în Modelo 349 pe aceeași perioadă, trimestrial, dacă nu se depășesc pragurile din RIVA art. 81. [120] nu are pereche. Iar serviciul contează în trimestrul în care a fost prestat (LIVA art. 75), nu în cel al facturii: o factură din iunie, pentru o lucrare din iunie, n-a intrat în 3T.
Faptul că TVA colectat e zero nu blochează deducerea. TVA plătit pe cheltuielile activității se deduce dacă serviciul ar da drept de deducere făcut în Spania (LIVA art. 94.Uno.2º). În trimestrul real nu au existat facturi de cheltuieli cu TVA, de aceea și [45] a rămas zero.
Pas cu pas în Sede, de la Pre303 la «Firmar y Enviar»
Pe pagina Modelo 303 se alege «Presentación y servicio de ayuda Pre303». Identificarea se face cu certificat electronic, Cl@ve sau DNIe, apoi se aleg exercițiul și perioada, 3T. Urmează «ventana censal de IVA», cu regimul și data înscrierii. Dacă datele nu sunt corecte, se schimbă prin Modelo 036, nu în 303.
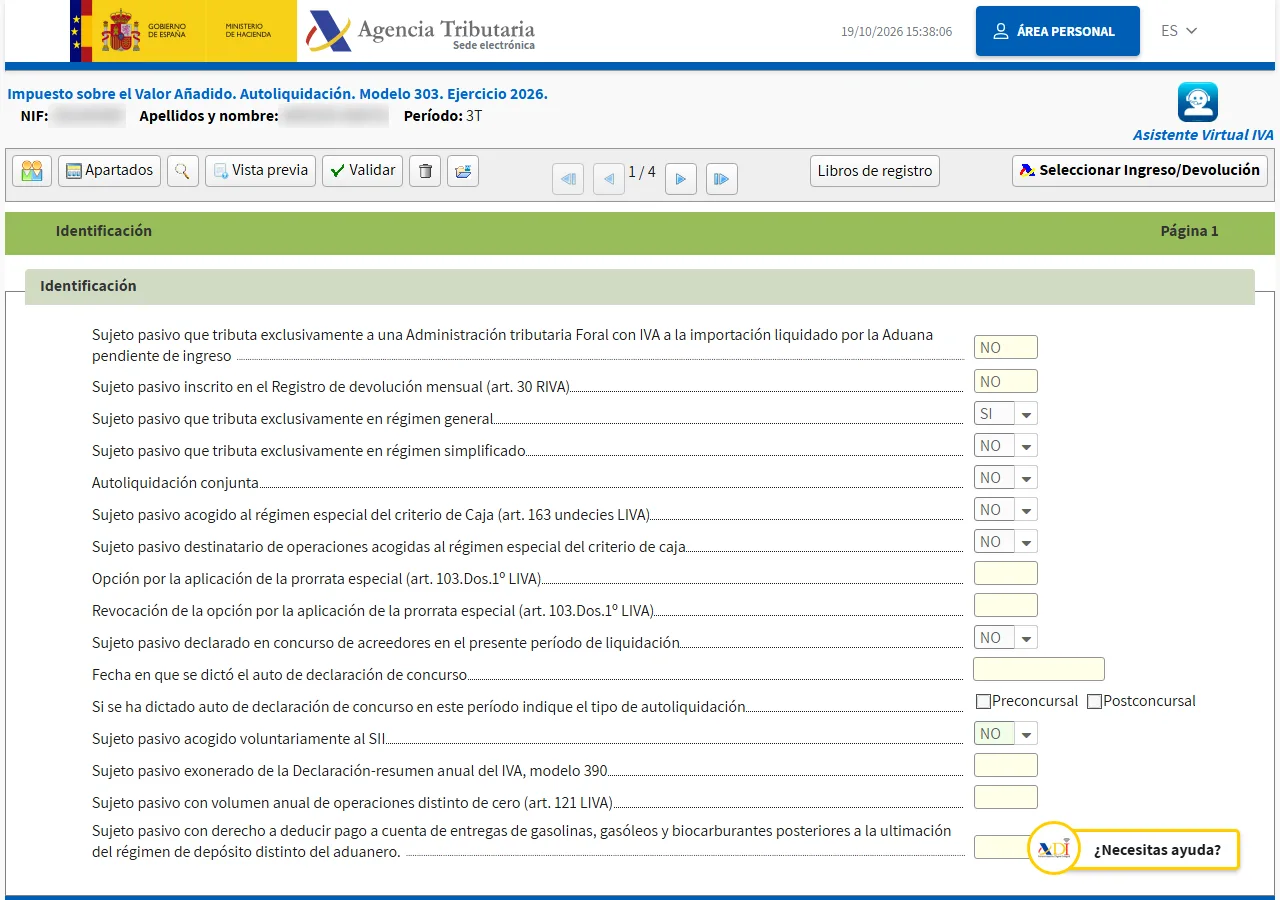
Pagina «Identificación» are întrebări cu SI sau NO, cele mai multe deja bifate din registru. În cazul real a rămas goală cea despre «régimen especial del criterio de caja» al furnizorilor, iar validarea a dat eroarea PAR018. Răspunsul e «NO» dacă niciun furnizor nu aplică acel regim, lucru scris pe factura lui.
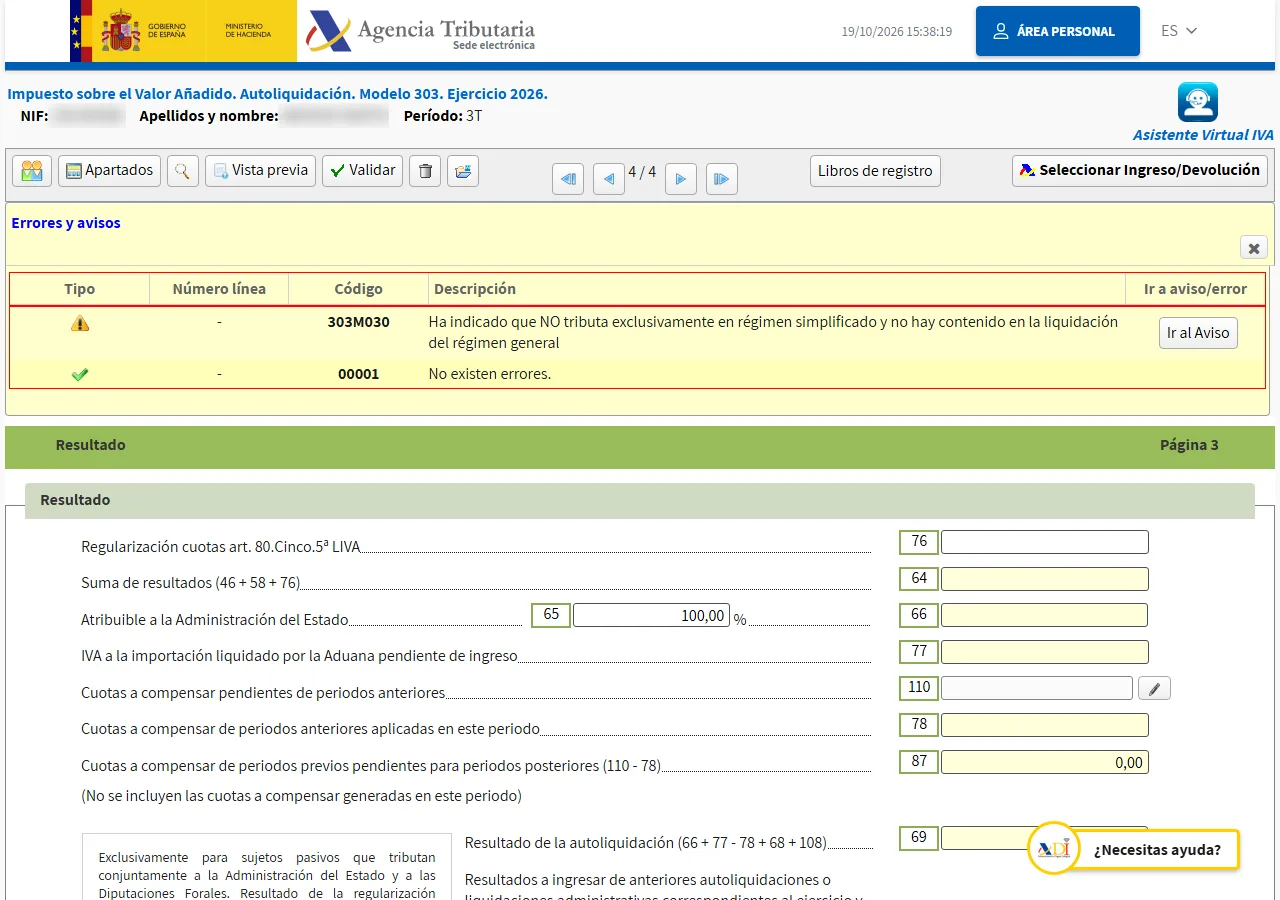
«Validar» arată erorile și avertismentele. Cu totul completat rămân «No existen errores» și avertismentul 303M030: decontul e gol deși sunteți în régimen general. Nu oprește trimiterea.
La «Presentar declaración» apare «Formalizar Ingreso/Devolución». Cu rezultat zero, tipul devine singur «Negativa/Saldo cero», fără cont bancar și fără NRC. Se bifează «Conforme» și se apasă «Firmar y Enviar». Termenul pentru 3T 2026 este marți, 20 octombrie; pentru 4T, 30 ianuarie.
Față de decontul D300 și D390 VIES din România
Cine a avut firmă sau PFA plătitor de TVA în România recunoaște logica: decontul de TVA D300, lunar sau trimestrial, depus până pe 25 ale lunii următoare perioadei. Modelo 303 e echivalentul lui, cu două diferențe practice. Termenul e mai scurt, primele douăzeci de zile, iar plata se face odată cu declarația, din același ecran.
Pentru clienții din UE, în România se depune D390 VIES, declarația recapitulativă, lunar, pentru lunile în care au existat operațiuni intracomunitare. În Spania rolul ei îl are Modelo 349, de obicei trimestrial, alături de căsuța [59] din 303.
Cea mai mare schimbare e pentru cine a lucrat ca PFA neplătitor de TVA, în regimul special de scutire din Codul fiscal (art. 310). Acolo nu existau decont și TVA în factură, iar pentru serviciile către clienți din UE se folosea un cod special de TVA. În Spania, un autónomo care prestează servicii intră de regulă în régimen general de la înscriere, iar 303 vine în fiecare trimestru, chiar și cu zero. Obiceiul «n-am TVA, n-am declarație» trebuie lăsat acasă.
Întrebări frecvente
- Clientul meu din Germania nu are cod de TVA valid. Mai pot folosi căsuța [59]?
- Nu. Căsuța [59] e pentru servicii către firme din alt stat UE cu cod de TVA valid, verificabil în VIES. Fără el, clientul nu e tratat ca o firmă care acționează ca atare, iar serviciul poartă, de regulă, TVA spaniol.
- Ce primesc după ce trimit un 303 cu zero?
- O dovadă cu mențiunea «NEGATIVA/SIN ACTIVIDAD/RESULTADO CERO», un număr de justificante și un Código Seguro de Verificación (CSV), cu care o descărcați din nou oricând. Nu se generează nicio plată.
- Pot exersa ecranele fără să trimit nimic?
- Da. AEAT publică «Simulador 303 (OPEN)», același formular fără buton de trimitere. Capturile din acest articol vin de acolo, cu cifre de exemplu.
Surse
- AEAT — Modelo 303. IVA. Autoliquidación
- RIVA art. 71 — Liquidación del impuesto y plazos de las autoliquidaciones
- LIVA art. 69 — Lugar de realización de las prestaciones de servicios
- RIVA art. 81 — Lugar, forma y plazos de presentación de la declaración recapitulativa
Informație generală, nu înlocuiește un profesionist. AYFI nu depune nimic în locul tău.