Modelo 303 с клиентами за границей: НДС ноль, а подавать всё равно
Подавать нужно. Кто в régimen general или simplificado и отчитывается поквартально, подаёт Modelo 303 за каждый квартал, даже с нулевым результатом (RIVA ст. 71). Услуги фирмам из ЕС с действующим НДС-номером идут в ячейку [59], клиентам вне ЕС, включая Россию, в [120]: испанского IVA на них нет (LIVA ст. 69). Если IVA в расходах не было, Sede сама ставит тип «Negativa/Saldo cero» и оплату не просит.
Зачем подавать форму 303, если платить нечего
Modelo 303 — квартальная декларация по IVA, испанскому НДС. Подаётся она в Sede, электронном кабинете AEAT (испанской налоговой). Подавать её или нет, зависит от режима, сумма тут ни при чём. Кто в régimen general или simplificado и отчитывается поквартально, подаёт форму 303 за каждый квартал, даже если IVA не начислял и вычитать нечего (RIVA ст. 71). Исключения есть, например у тех, кто делает только освобождённые операции, или в recargo de equivalencia, но к фрилансеру с иностранными заказчиками они обычно не относятся.
19 октября 2026 года autónomo, который встал на учёт в régimen general 1 июля, подавал свою первую форму 303, за третий квартал. Испанских клиентов у него не было, работал он на фирму во Франции и на заказчиков в Гонконге и США. Цифры AYFI собрал по выставленным счетам, а декларацию владелец подал сам, своим сертификатом. К оплате вышло 0,00 €.
Скриншоты в статье сделаны не в тот день, а в «Simulador 303 (OPEN)» — учебной версии формы на сайте AEAT, которая ничего не отправляет. Цифры в них условные, интерфейс испанский, как и в настоящем кабинете.
Клиент в ЕС, клиент в США: ячейки [59] и [120]
По LIVA ст. 69.Uno.1º, если заказчик — компания или предприниматель, который заказывает услугу для своего бизнеса, и его деятельность ведётся за пределами испанской территории IVA, услуга считается оказанной не в Испании. Исключения перечислены в ст. 70: работы с недвижимостью, перевозки, ресторанные услуги облагаются здесь, кто бы ни был заказчиком.
У клиента из ЕС, кроме того, должен быть действующий НДС-номер, его проверяют в VIES. Без номера ячейка [59] не подходит. В нашем квартале суммы легли так:
| Ячейка | Что в ней | Реальный 3 квартал 2026 | Пример в симуляторе |
|---|---|---|---|
| [59] | Услуги фирмам из других стран ЕС с действующим НДС-номером | 9 993,00 € (клиент во Франции) | 6 000,00 € |
| [120] | Операции, не облагаемые по правилам места оказания: здесь клиенты вне ЕС | 3 576,24 € (Гонконг и США) | 2 400,00 € |
| [27] | Итого начисленный IVA | 0,00 € | 0,00 € |
| [45] | Итого к вычету | 0,00 € | 0,00 € |
Обе базы вносятся не на страницах расчёта, а на странице «Información adicional». Заказчик из России, Казахстана или Сербии попадает туда же, куда американский: в [120].
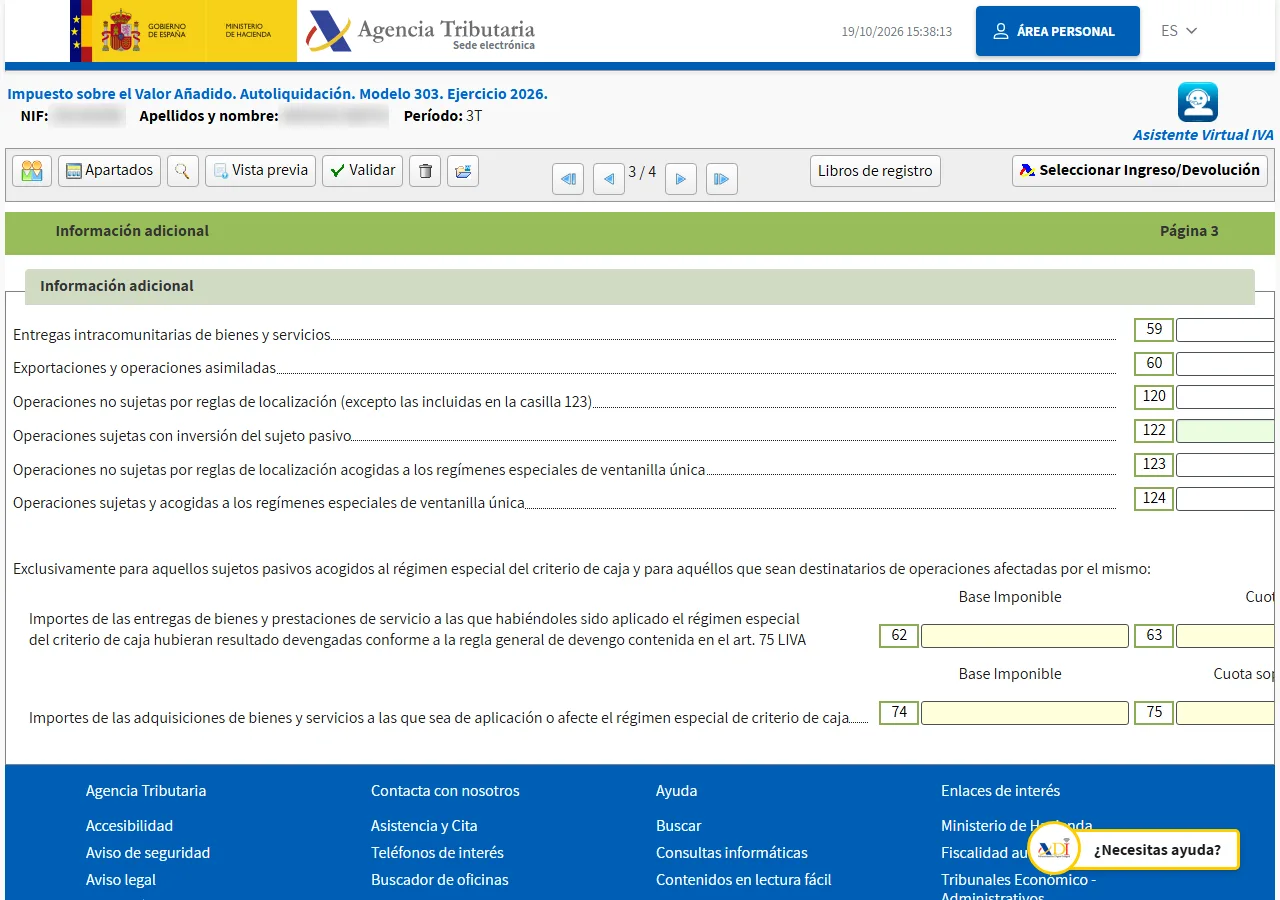
У [59] есть пара: те же суммы по каждому клиенту отдельно показываются в Modelo 349 за тот же период. Он квартальный, пока не превышены пороги RIVA ст. 81. У [120] пары нет.
При этом право на вычет у вас остаётся, даже если начислять нечего. IVA, уплаченный в расходах на деятельность, вычитается, если такая услуга давала бы право на вычет, будь она оказана в Испании (LIVA ст. 94.Uno.2º), в общих рамках ст. 95–97. Тогда 303 выходит отрицательной: в 1–3 квартале сумма переносится на следующий квартал, а вернуть её можно в декларации за 4 квартал (LIVA ст. 115). В реальном квартале счетов с IVA в расходах не было, поэтому и [45] осталась нулевой.
Подача в Sede по шагам
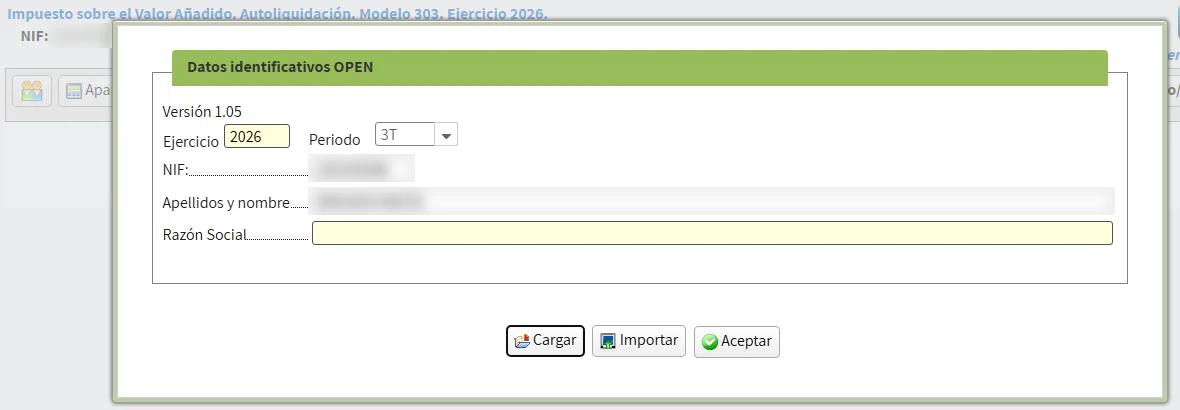
Вход — ссылка «Presentación y servicio de ayuda Pre303» на странице Modelo 303. Нужен электронный сертификат, Cl@ve или DNIe, затем год и период: 3T. Перед формой открывается «ventana censal de IVA» с режимом и датой постановки на учёт; если там ошибка, её исправляют формой 036, а не в 303.
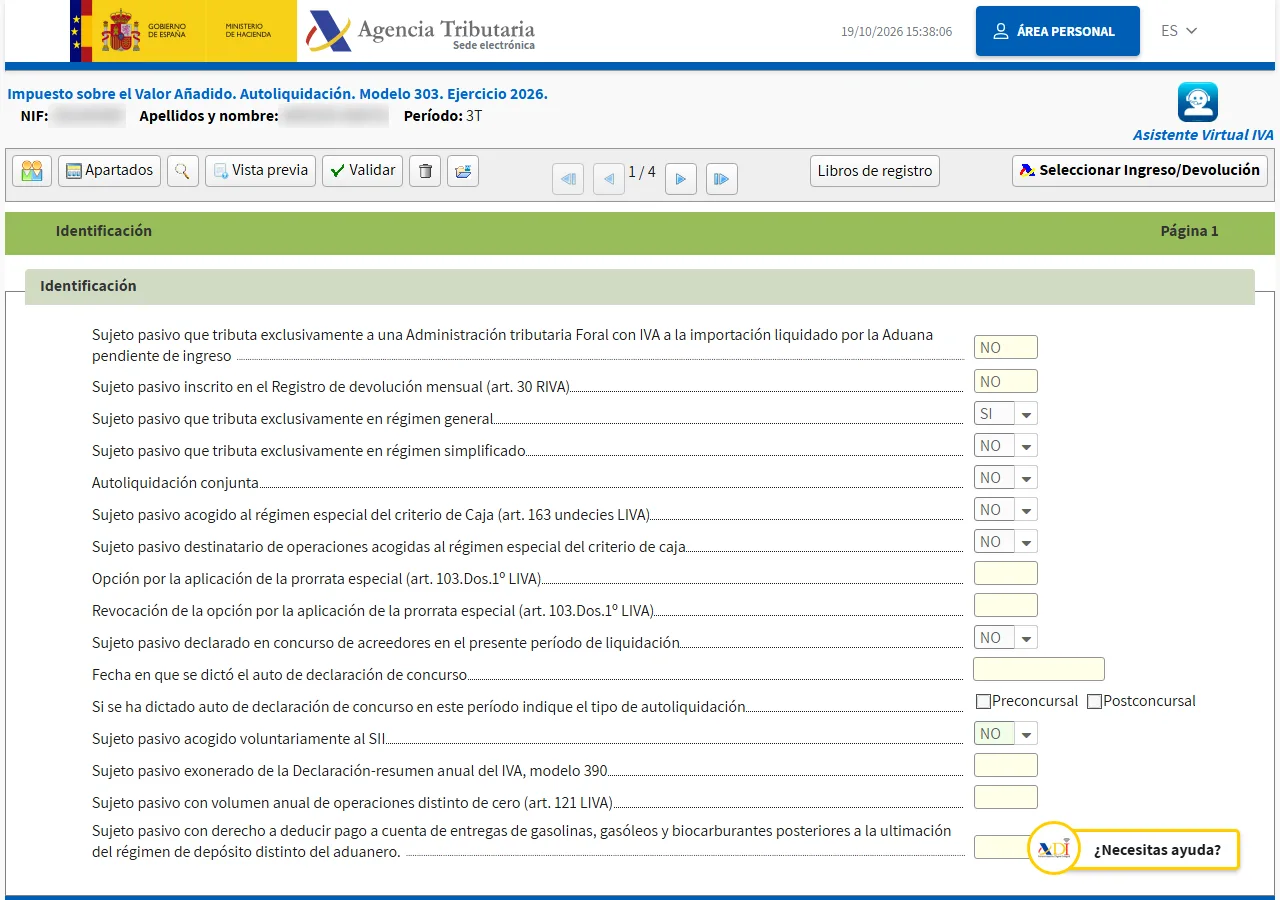
Страница «Identificación» — вопросы с ответом SI или NO, почти все уже заполнены из реестра. В реальной подаче пустым остался вопрос о «régimen especial del criterio de caja» у поставщиков, и проверка выдала ошибку PAR018. Ответ — «NO», если ни один поставщик не работает по кассовому методу; это указано в его счёте.
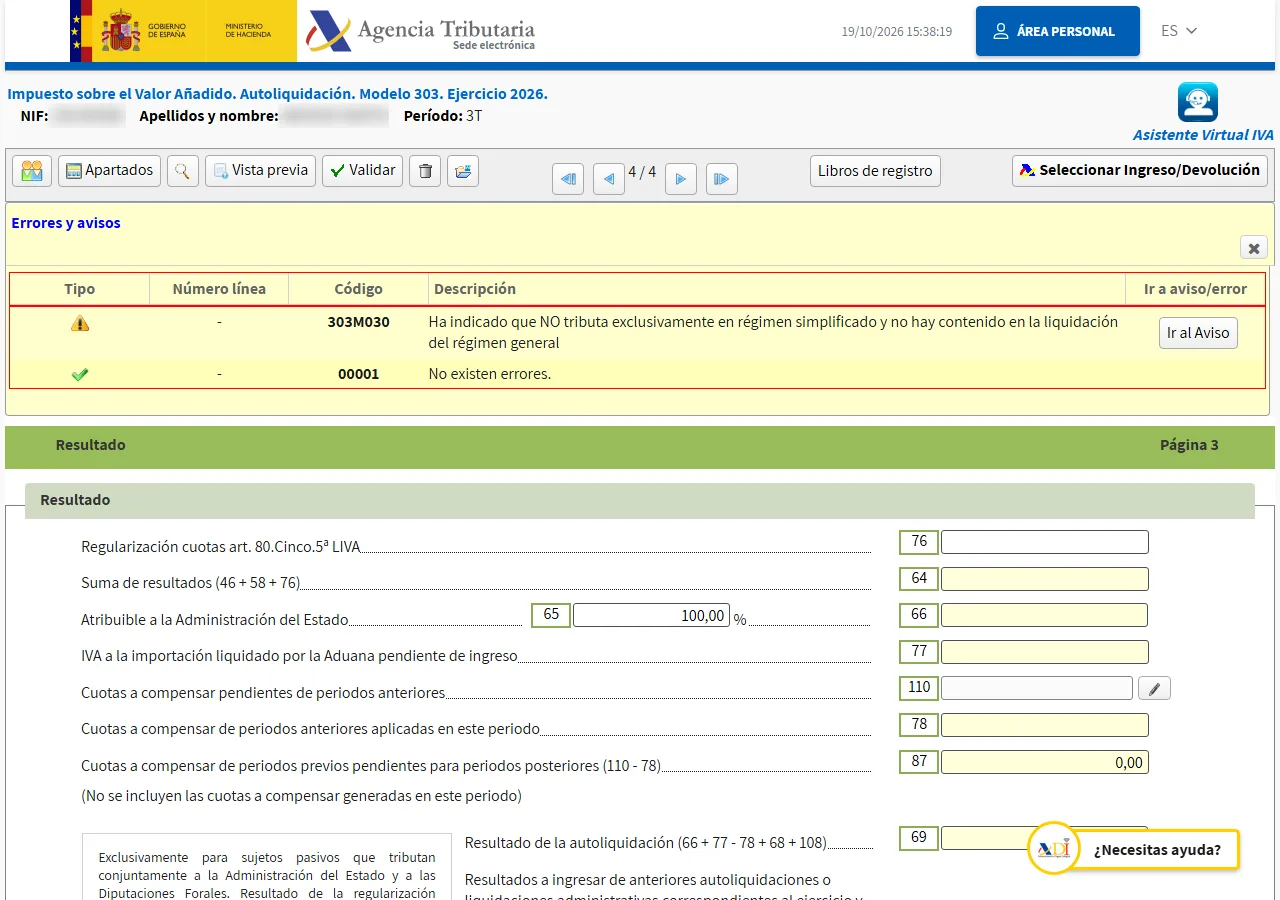
Кнопка «Validar» показывает ошибки и предупреждения. Когда всё заполнено, остаются строка «No existen errores» и предупреждение 303M030: декларация пустая, хотя вы в régimen general. Подать оно не мешает.
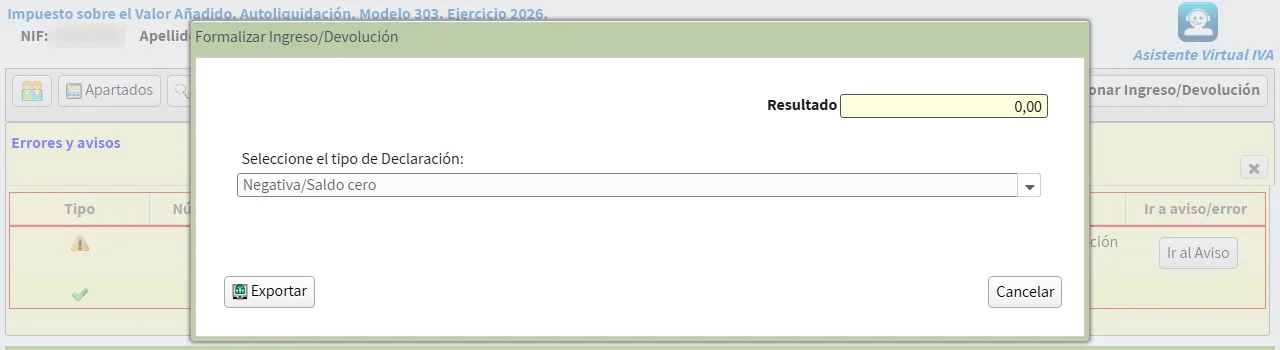
После «Presentar declaración» открывается «Formalizar Ingreso/Devolución». При нулевом результате тип сам становится «Negativa/Saldo cero». Дальше отметка «Conforme» и «Firmar y Enviar». В квитанции стоит «NEGATIVA/SIN ACTIVIDAD/RESULTADO CERO», номер и Código Seguro de Verificación (CSV), по которому её можно скачать снова.
Почему в России у фрилансера такой декларации не было
Русскоязычный фрилансер, приехавший из России, обычно работал как самозанятый на НПД или как ИП на УСН. Самозанятый плательщиком НДС не является вовсе. ИП на упрощёнке долго тоже НДС не платил, а с 2025 года формально стал его плательщиком, но освобождён, пока доход не превысит порог, и декларацию по НДС в таком случае не подаёт. Поэтому многие привыкли, что если НДС не платишь, то и отчитываться по нему не нужно.
В Испании так не получится. Autónomo с профессиональными услугами с первого дня попадает в régimen general IVA и подаёт форму 303 каждый квартал, даже если все счета выставлены без IVA. Срок у нулевой декларации тот же, что у обычной, и за опоздание с ней тоже штрафуют.
Есть и ещё одно отличие. В России о том, где считается оказанной услуга иностранному заказчику, фрилансер обычно не думал: вопрос решался внутри НДС, которого у него не было. В Испании от этого зависит, в какую ячейку попадёт сумма. Клиент из ЕС с НДС-номером идёт в [59] и в Modelo 349, любой другой зарубежный заказчик идёт в [120].
Сроки и квартал, к которому относится услуга
Форма 303 подаётся в первые двадцать календарных дней месяца после квартала; за 4 квартал срок длиннее, по 30 января (RIVA ст. 71). За 3 квартал 2026 года последний день — вторник, 20 октября. Услуга относится к кварталу, в котором оказана (LIVA ст. 75), а не к дате счёта и не к дате оплаты: поэтому июньский счёт за июньскую работу в 3 квартал не попал.
Частые вопросы
- Заказчик — компания в России. Это [59] или [120]?
- [120]. Ячейка [59] только для фирм из других стран ЕС с действующим НДС-номером, а Россия вне ЕС. Услуга компании, которая работает за пределами Испании, по LIVA ст. 69 в Испании не облагается, но в декларацию база всё равно попадает.
- Что будет, если нулевую 303 не подать?
- Обязанность подачи не исполнена, даже если платить было нечего: AEAT видит, что вы в régimen general с ежеквартальной отчётностью, и ждёт декларацию за каждый квартал (RIVA ст. 71). Проще подать её в срок: на всё уходит несколько экранов.
- Нужен ли для этого испанский банковский счёт?
- Для нулевой нет. В окне «Formalizar Ingreso/Devolución» при типе «Negativa/Saldo cero» Sede не спрашивает ни счёт, ни NRC — код подтверждения банковского платежа.
Источники
- AEAT — Modelo 303. IVA. Autoliquidación
- RIVA ст. 71 — Liquidación del impuesto y plazos de las autoliquidaciones
- LIVA ст. 69 — Lugar de realización de las prestaciones de servicios
- LIVA ст. 94 — Operaciones cuya realización origina el derecho a la deducción
Общая информация, не заменяет специалиста. AYFI ничего не подаёт за вас.