Modelo 303 avec des clients hors d'Espagne : IVA à zéro, déclaration quand même
Oui, le Modelo 303 se dépose même à zéro : un autónomo au régime général qui déclare chaque trimestre le dépose à chaque période (RIVA art. 71). Une prestation à une entreprise établie hors d'Espagne n'y est pas localisée (LIVA art. 69) : pas d'IVA espagnole. Les clients de l'UE munis d'un numéro de TVA valide vont en case [59], ceux hors UE en case [120]. Au 3T 2026, 9 993,00 € et 3 576,24 € y ont donné un résultat de 0,00 €.
La facture sans IVA : la règle du lieu de la prestation
L'IVA, la TVA espagnole, suit le lieu où la prestation est rendue, pas le pays où vit l'indépendant. Quand le client est une entreprise qui agit en tant que telle et que le siège de son activité se trouve hors du territoire espagnol de l'IVA, le service est localisé chez lui (LIVA art. 69). Aucune IVA espagnole ne figure alors sur la facture. Dans l'UE, c'est le client qui acquitte la TVA dans son pays : l'autoliquidation des articles 44 et 196 de la directive 2006/112/CE. Hors UE, la taxe locale éventuelle regarde le client.
Il y a des exceptions. La LIVA art. 70 maintient en Espagne certains services, quel que soit le client : travaux sur un immeuble situé ici, transport de personnes, restauration. Un développeur, un traducteur ou un consultant qui facture des sociétés étrangères n'est en principe pas concerné.
Pas d'IVA collectée ne veut pas dire pas de déduction. L'IVA payée sur les dépenses de l'activité reste déductible quand la prestation rendue à l'étranger aurait ouvert ce droit si elle avait été rendue en Espagne (LIVA art. 94), selon les règles générales des art. 95 à 97. C'est le cas d'une mission de conseil ; ce ne serait pas le cas de services exonérés, comme les soins médicaux.
Pourquoi la déclaration reste due à zéro
Le Modelo 303 est l'autoliquidation trimestrielle de l'IVA, déposée en ligne sur la Sede, le guichet électronique de l'AEAT. Un autónomo (travailleur indépendant) inscrit au recensement au régime général avec déclaration trimestrielle le dépose chaque trimestre, même sans IVA collectée ni déduite (RIVA art. 71). En sont dispensés notamment ceux qui ne réalisent que des opérations exonérées et les commerçants au recargo de equivalencia.
Le 19 octobre 2026, un autónomo inscrit au régime général depuis le 1er juillet a déposé ainsi son 303 du 3e trimestre. AYFI a préparé les chiffres à partir des factures du trimestre ; le titulaire a déposé lui-même la déclaration avec son certificat. Un client en France, les autres à Hong Kong et aux États-Unis : 13 569,24 € de chiffre d'affaires, 0,00 € d'IVA espagnole.
Le délai court jusqu'au vingtième jour calendaire du mois qui suit le trimestre, sauf pour le 4T, déposé jusqu'au 30 janvier (RIVA art. 71). Pour le 3T 2026, c'est le mardi 20 octobre 2026.
Case [59] ou case [120] : où va chaque client
Les deux cases se trouvent sur la page «Información adicional» (informations complémentaires), pas sur les pages de liquidation où se calcule l'IVA due.
| Client | Case | 3T 2026 réel | Exemple des captures |
|---|---|---|---|
| Société en France, numéro de TVA valide | [59] | 9 993,00 € | 6 000,00 € |
| Sociétés à Hong Kong et aux États-Unis | [120] | 3 576,24 € | 2 400,00 € |
| Total IVA due | [27] | 0,00 € | 0,00 € |
| Total IVA à déduire | [45] | 0,00 € | 0,00 € |
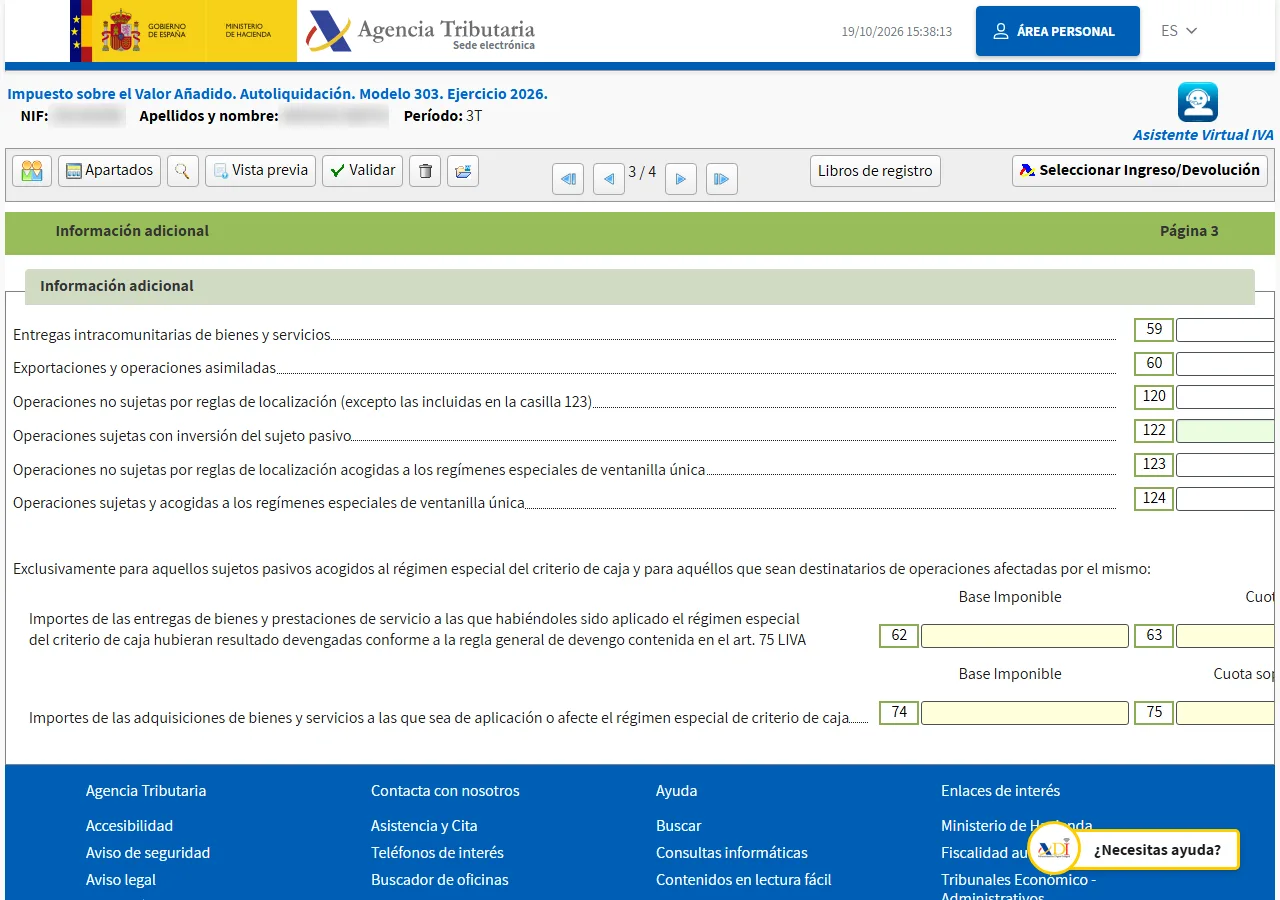
Un client suisse ou britannique va en case [120], comme un client américain. Pour la case [59], le numéro de TVA du client européen doit être valide au moment de la prestation. Sans facture de dépenses avec IVA ce trimestre-là, la case [45] est restée à zéro elle aussi.
Le trimestre retenu est celui où le service est rendu (LIVA art. 75), pas celui de la facture ni celui de l'inscription : une facture de juin n'est donc pas entrée dans ce 3T.
Ce qui change par rapport à la CA3, à la CA12 et à la franchise en base
Beaucoup d'indépendants français arrivent en Espagne après des années en franchise en base de TVA : pas de TVA sur la facture, la mention «TVA non applicable, art. 293 B du CGI», et aucune déclaration de TVA. Ce réflexe ne passe pas la frontière. En Espagne, l'obligation dépend du régime inscrit au recensement, pas du chiffre d'affaires : au régime général, le 303 arrive chaque trimestre, que le client soit à Madrid ou à Montréal.
Hors franchise, la France connaît deux rythmes. Au réel normal, la CA3 se dépose chaque mois, ou chaque trimestre dans certains cas, et se dépose «néant» quand il n'y a rien à déclarer ; le 303 à zéro en est le cousin direct. Au réel simplifié, la CA12 annuelle s'accompagne d'acomptes. L'autónomo espagnol au régime général n'a pas cette formule annuelle avec acomptes : c'est le trimestre.
L'autoliquidation, elle, est la même mécanique européenne. Sur une facture française on écrit «Autoliquidation» ; sur une facture espagnole à un client de l'UE, «inversión del sujeto pasivo», avec le numéro de TVA du client. La DES déposée auprès des douanes a pour équivalent le Modelo 349. En Belgique, la déclaration périodique passe par Intervat et le relevé intracommunautaire joue le rôle du 349.
Les écrans de la Sede, du recensement au justificatif
Sur la fiche du Modelo 303 de sede.agenciatributaria.gob.es, le lien qui sert à déposer est «Presentación y servicio de ayuda Pre303». On s'identifie avec un certificat électronique, Cl@ve ou DNIe, puis on choisit l'exercice et la période : 3T pour juillet à septembre. La Sede affiche d'abord les données du recensement, activité IAE, régime d'IVA et date. Si elles sont fausses, on les corrige avec le Modelo 036, pas dans le 303.
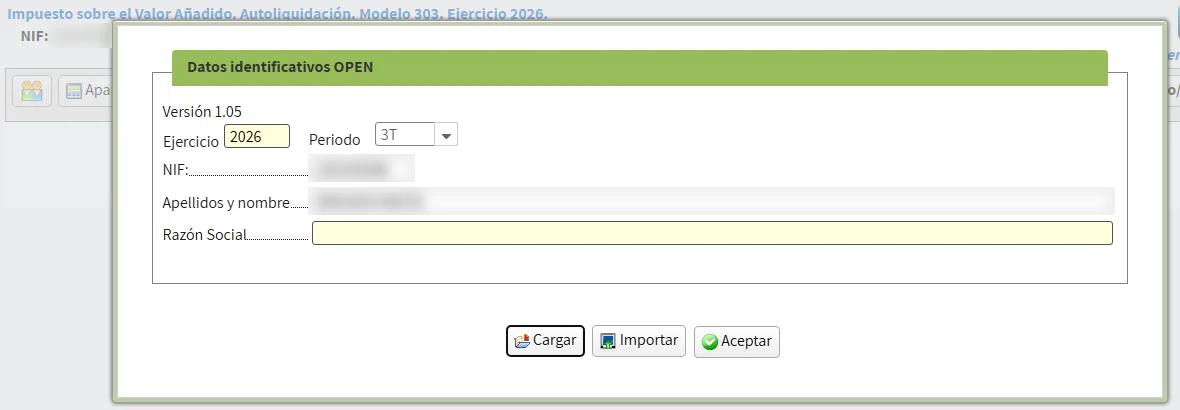
La page «Identificación» aligne des questions par oui ou non, presque toutes préremplies. Dans le cas réel, une est restée vide : celle sur les achats soumis au «criterio de caja», la comptabilité d'encaissement espagnole. Au clic sur «Validar», la Sede a renvoyé l'erreur PAR018, qui signale une question sans réponse. On répond «NO» sauf si un fournisseur facture sous ce régime, ce que sa facture indique.
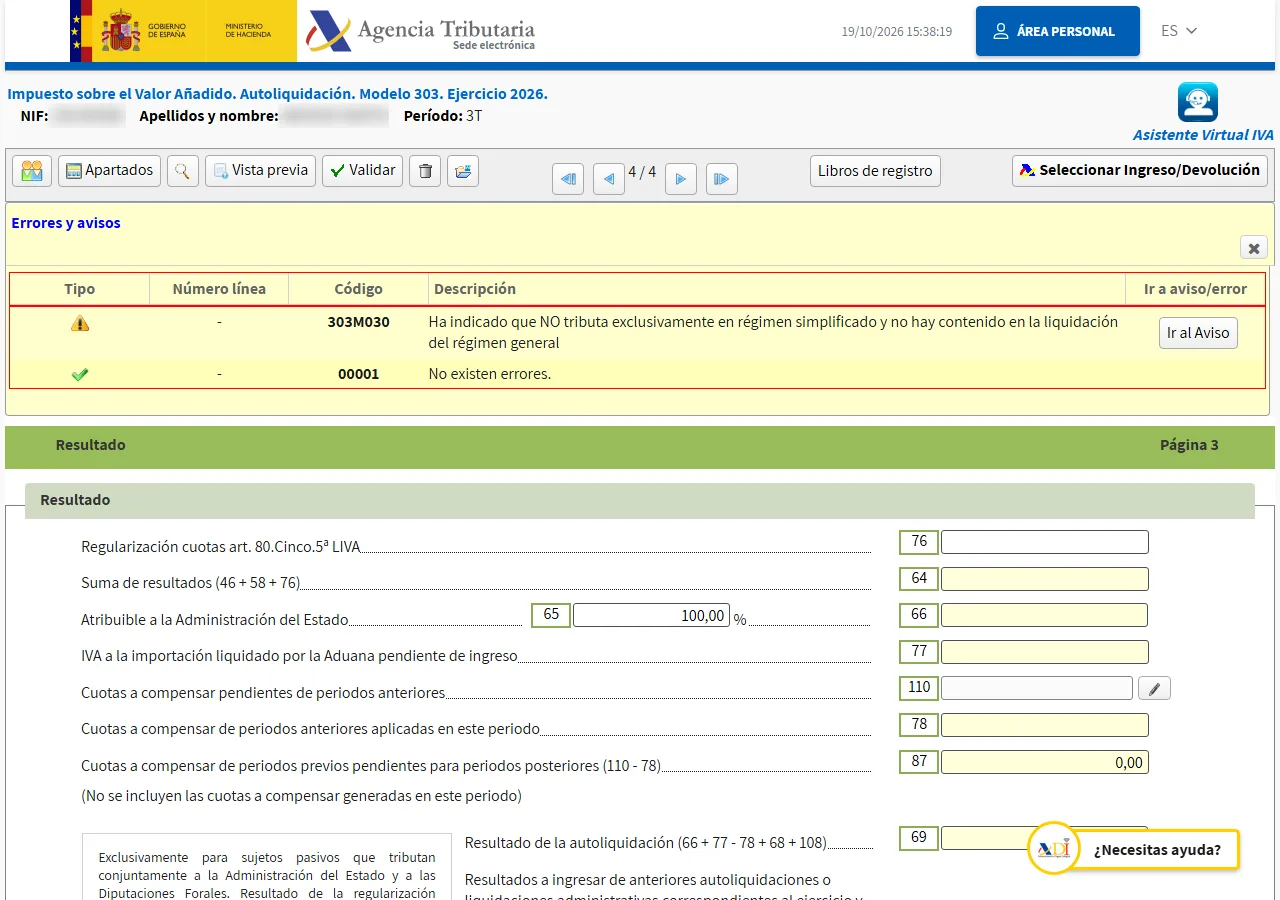
Restent alors «No existen errores» et l'avertissement 303M030 : régime général, déclaration vide. Il ne bloque rien. «Presentar declaración» ouvre «Formalizar Ingreso/Devolución», qui choisit seul le type «Negativa/Saldo cero» et ne demande aucun compte bancaire. On coche «Conforme», puis «Firmar y Enviar». Le justificatif porte la mention «NEGATIVA/SIN ACTIVIDAD/RESULTADO CERO», un numéro et un CSV (Código Seguro de Verificación) pour le retélécharger plus tard.
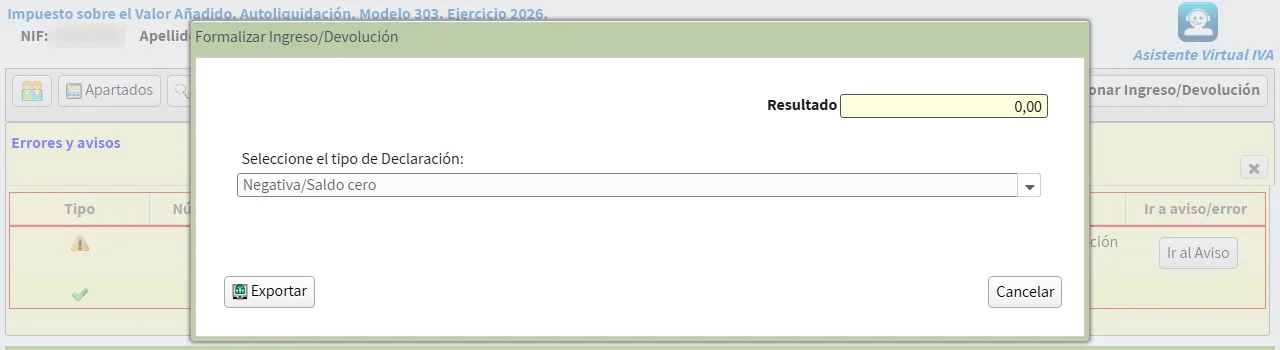
Les captures viennent du «Simulador 303 (OPEN)» de l'AEAT, le même formulaire sans envoi, rempli avec des chiffres d'exemple et non avec la déclaration réelle.
Questions fréquentes
- Mon client belge est un particulier : la case [59] s'applique-t-elle ?
- Non. Pour un client qui n'agit pas en tant qu'entreprise, la règle générale situe la prestation en Espagne et la facture porte l'IVA espagnole (LIVA art. 69). La case [59] est réservée aux entreprises disposant d'un numéro de TVA intracommunautaire valide, vérifiable sur le service VIES de la Commission européenne.
- Faut-il une autre déclaration pour le client français ?
- Oui. Ce qui figure en case [59] se déclare client par client dans le Modelo 349 de la même période, en général trimestriel : c'est l'équivalent espagnol de la DES. Les clients de la case [120] n'y figurent pas.
- Que risque-t-on à oublier un 303 à zéro ?
- Le dépôt devient tardif. La LGT art. 198 sanctionne à part la déclaration déposée hors délai sans montant à payer, même quand aucune taxe n'était due.
Sources
- AEAT — Modelo 303. IVA. Autoliquidación
- LIVA art. 69 — Lieu des prestations de services
- RIVA art. 71 — Déclarations et délais
- Directive 2006/112/CE relative au système commun de TVA (art. 44 et 196)
Information générale, elle ne remplace pas un professionnel. AYFI ne dépose rien à votre place.