Modelo 303 mit Kunden im Ausland: warum die Nullmeldung trotzdem Pflicht ist
Ja, auch mit Ergebnis null wird das Modelo 303 eingereicht: Wer als autónomo im régimen general vierteljährlich erklärt, gibt es jedes Quartal ab (RIVA Art. 71). Leistungen an Unternehmen im Ausland gelten nicht als in Spanien erbracht (LIVA Art. 69), also keine IVA auf der Rechnung. EU-Kunden mit gültiger USt-IdNr. kommen in Feld [59], Kunden außerhalb der EU in Feld [120]. Im echten 3. Quartal 2026 standen dort 9.993,00 € und 3.576,24 €, Ergebnis 0,00 €.
Null IVA, aber eine Erklärung pro Quartal
Wer aus Deutschland oder Österreich als Kleinunternehmer kommt, kennt das Bild: keine Umsatzsteuer auf der Rechnung, also keine Voranmeldung. In Spanien gilt für die IVA, die spanische Umsatzsteuer, etwas anderes. Ein autónomo (Selbständiger), der laut Zensus im régimen general mit vierteljährlicher Erklärung eingetragen ist, reicht das Modelo 303 jedes Quartal ein, auch wenn weder IVA berechnet noch Vorsteuer abgezogen wurde (RIVA Art. 71). Ausgenommen sind unter anderem Personen mit ausschließlich steuerfreien Umsätzen und Händler im recargo de equivalencia.
So war es am 19. Oktober 2026. Ein autónomo, seit dem 1. Juli im régimen general, gab die Erklärung für das 3. Quartal 2026 ab. Die Zahlen hat AYFI aus den Rechnungen des Quartals vorbereitet, eingereicht hat sie der Inhaber selbst mit seinem Zertifikat. Ein Kunde saß in Frankreich, die übrigen in Hongkong und den USA. Umsatz 13.569,24 €, spanische IVA darauf 0,00 €.
Die Frist für das Quartal endet am zwanzigsten Kalendertag des Folgemonats; das 4. Quartal läuft bis zum 30. Januar (RIVA Art. 71). Für das 3. Quartal 2026 ist das Dienstag, der 20. Oktober 2026.
Wo der Leistungsort liegt
Die IVA knüpft an den Ort der Leistung an. Ist der Kunde ein Unternehmer, der als solcher handelt, und liegt der Sitz seiner Tätigkeit außerhalb des spanischen Steuergebiets, gilt die Dienstleistung als dort erbracht (LIVA Art. 69). In der EU schuldet dann der Kunde die Steuer in seinem Land, das bekannte Reverse-Charge-Verfahren nach Art. 44 und 196 der Mehrwertsteuer-Systemrichtlinie 2006/112/EG. In Spanien heißt es «inversión del sujeto pasivo», und so sollte es auch auf der Rechnung an den EU-Kunden stehen, zusammen mit dessen USt-IdNr.
LIVA Art. 70 hält einige Leistungen trotzdem in Spanien, egal wer sie bezahlt: Arbeiten an Grundstücken hier, Personenbeförderung, Restaurant- und Verpflegungsleistungen. Programmieren, Übersetzen oder Beraten für Firmen im Ausland gehört nicht dazu.
Keine IVA auf den Ausgangsrechnungen heißt nicht, dass Vorsteuer verloren geht. Die IVA auf betriebliche Ausgaben ist abziehbar, wenn die im Ausland erbrachte Leistung in Spanien zum Abzug berechtigt hätte (LIVA Art. 94), nach den allgemeinen Regeln der Art. 95 bis 97. Für eine Beratung trifft das zu, für steuerfreie Leistungen wie ärztliche nicht. Im Beispielquartal gab es keine Eingangsrechnungen mit IVA, deshalb blieb auch Feld [45] bei null.
Feld [59] für die EU, Feld [120] für den Rest der Welt
Beide Felder stehen auf der Seite «Información adicional» (Zusatzangaben), nicht auf den Seiten, auf denen die geschuldete IVA berechnet wird.
| Kunde | Feld | Echtes 3. Quartal 2026 | Beispiel in den Bildschirmfotos |
|---|---|---|---|
| Unternehmen in Frankreich, gültige USt-IdNr. | [59] | 9.993,00 € | 6.000,00 € |
| Unternehmen in Hongkong und den USA | [120] | 3.576,24 € | 2.400,00 € |
| Summe geschuldete IVA | [27] | 0,00 € | 0,00 € |
| Summe abziehbare IVA | [45] | 0,00 € | 0,00 € |
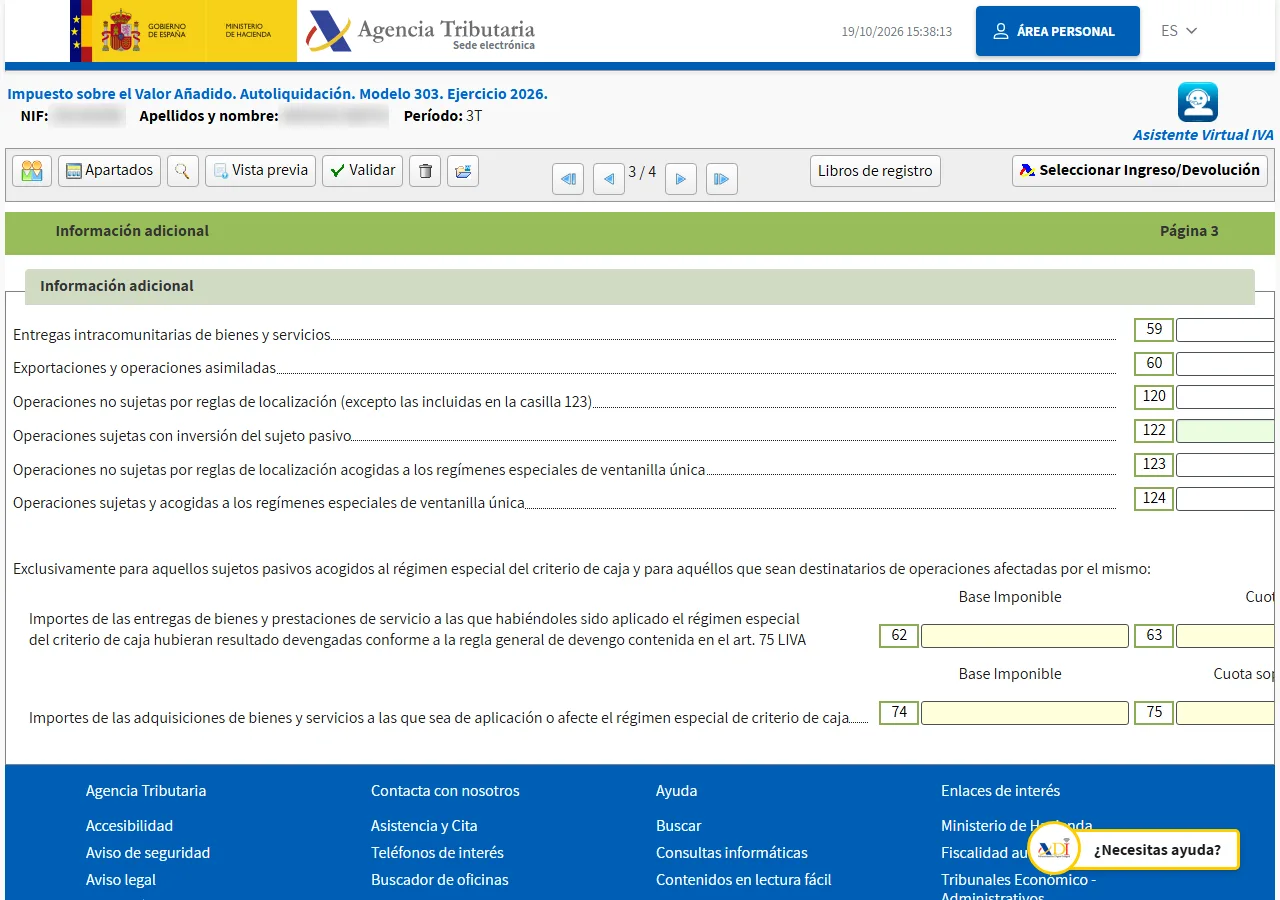
Für Feld [59] muss die USt-IdNr. des Kunden zum Zeitpunkt der Leistung gültig sein. Ein Kunde in der Schweiz oder im Vereinigten Königreich gehört in Feld [120], genau wie einer in den USA.
Maßgeblich ist das Quartal, in dem die Leistung erbracht wird (LIVA Art. 75), nicht das Rechnungsdatum und nicht das Datum der Anmeldung. Eine Rechnung aus dem Juni blieb deshalb außerhalb dieses 3. Quartals.
Was anders ist als bei der Umsatzsteuer-Voranmeldung über ELSTER
In Deutschland läuft die Umsatzsteuer-Voranmeldung über ELSTER, monatlich oder vierteljährlich je nach Steuer des Vorjahres, und sie ist am zehnten Tag nach Ablauf des Zeitraums fällig; mit Dauerfristverlängerung einen Monat später. In Spanien gibt es für den autónomo das Quartal, die Frist bis zum zwanzigsten des Folgemonats und keine Verlängerung auf Antrag. In Österreich heißt das Gegenstück UVA und läuft über FinanzOnline.
Die Felder entsprechen sich ungefähr. Was in der deutschen Voranmeldung in Kennzahl 21 steht, die nicht steuerbaren sonstigen Leistungen an Unternehmer in der EU, landet in Spanien in Feld [59]; die übrigen nicht steuerbaren Umsätze, in Deutschland Kennzahl 45, in Feld [120]. Die Zusammenfassende Meldung an das Bundeszentralamt für Steuern hat ihr Gegenstück im Modelo 349.
Der größte Unterschied liegt woanders. Mit der Kleinunternehmerregelung nach § 19 UStG schreiben viele Selbständige in Deutschland keine Umsatzsteuer auf die Rechnung und geben in der Regel keine Voranmeldungen ab. Wer in Spanien im régimen general eingetragen ist, hat diese Wahl nicht: Die Pflicht zum 303 hängt am Eintrag im Zensus, nicht an der Höhe des Umsatzes. Eine deutsche Nullmeldung kennt man zwar, aber meist als Ausnahme; hier ist sie bei reinen Auslandskunden der Normalfall.
Die Nullmeldung in der Sede, Station für Station
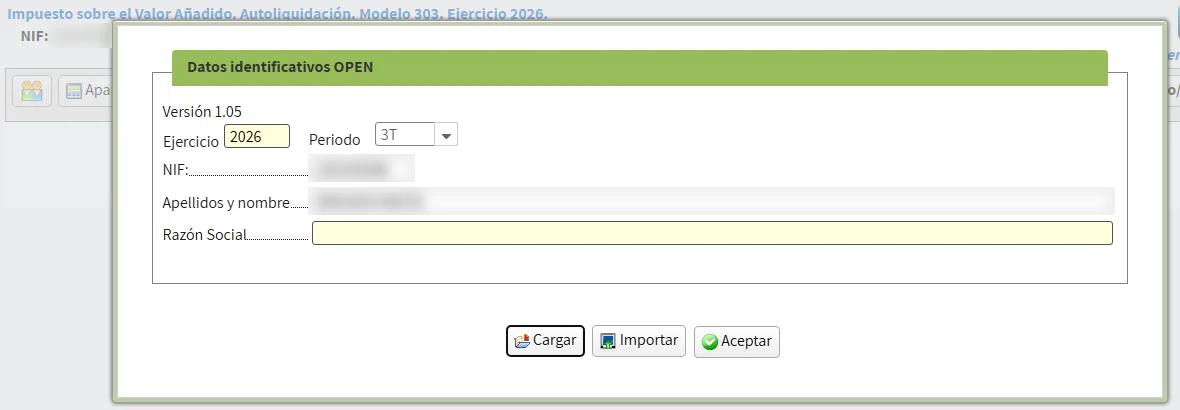
Eingereicht wird in der Sede, dem Online-Amt der AEAT, über den Link «Presentación y servicio de ayuda Pre303» auf der Seite des Modelo 303. Anmelden lässt sich mit elektronischem Zertifikat, Cl@ve oder DNIe; danach Jahr und Zeitraum wählen, 3T für Juli bis September. Vorher zeigt die Sede die Zensusdaten: IAE-Tätigkeit, IVA-Regime und Datum. Stimmen sie nicht, wird das über das Modelo 036 korrigiert, nicht im 303.
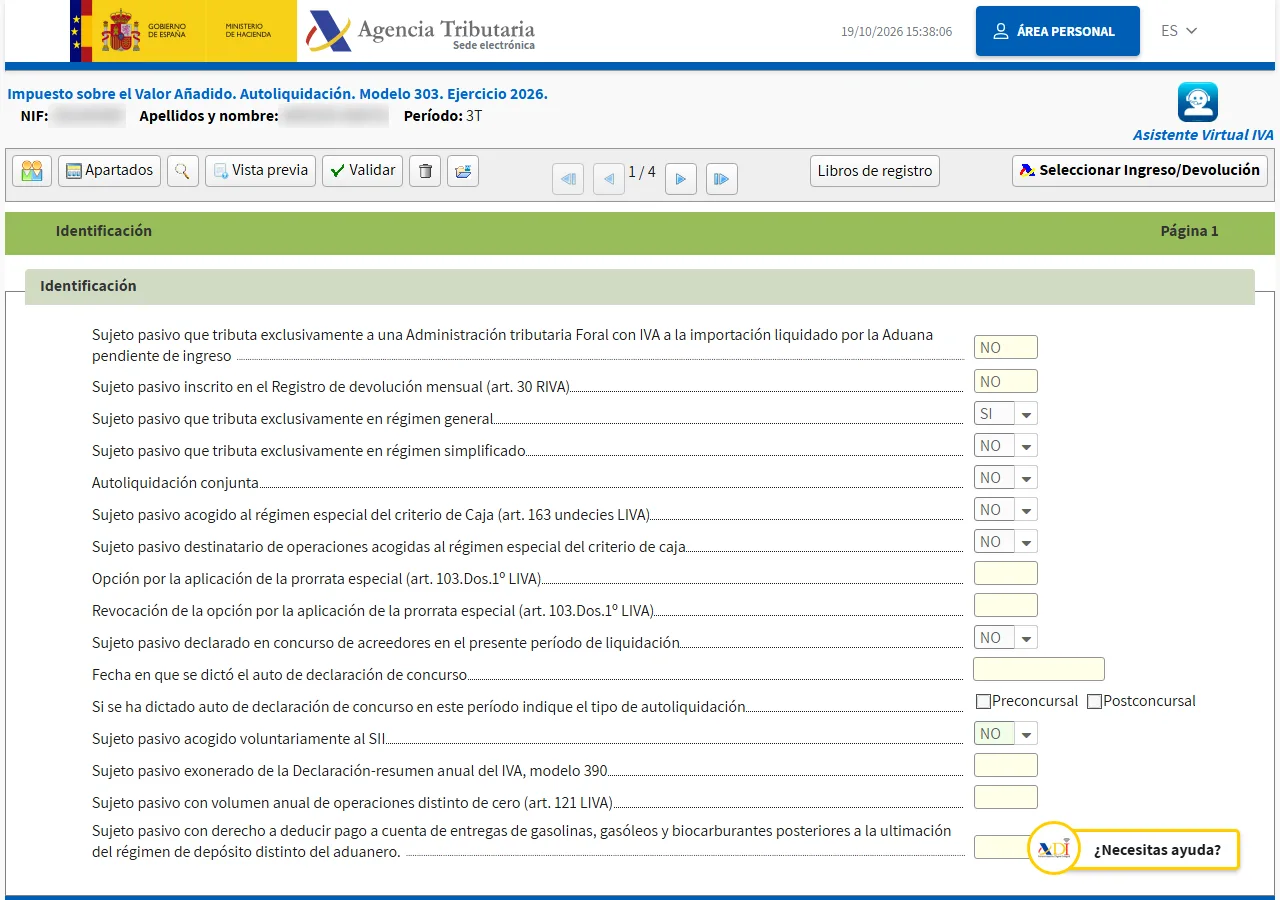
Auf der Seite «Identificación» stehen Ja-Nein-Fragen, die meisten aus dem Zensus vorbelegt. Eine blieb im echten Fall leer: die Frage nach Eingangsleistungen im «criterio de caja», der spanischen Ist-Versteuerung. Beim Klick auf «Validar» kam der Fehler PAR018, also eine unbeantwortete Frage. Die Antwort ist «NO», solange kein Lieferant nach diesem Regime abrechnet; das stünde auf seiner Rechnung.
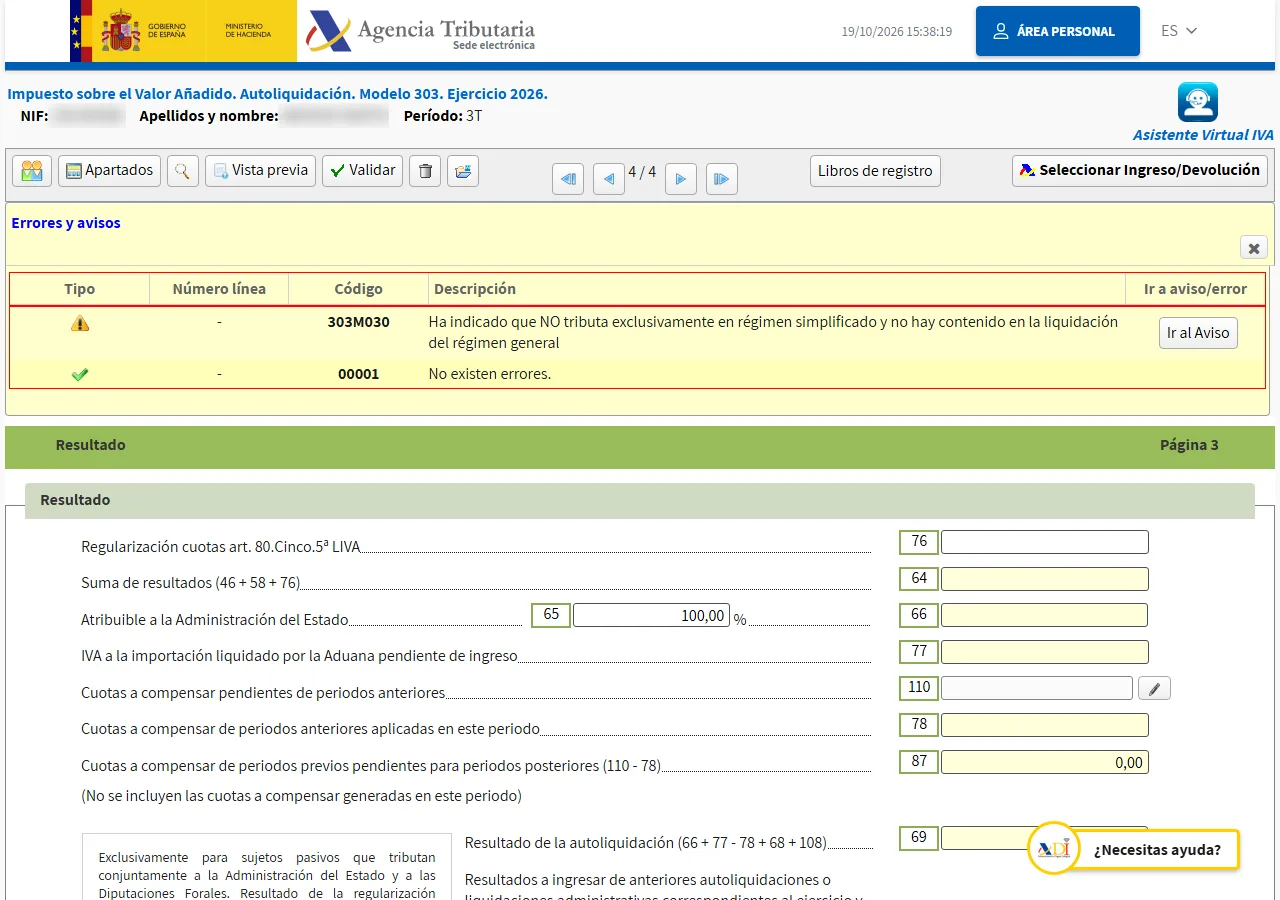
Danach blieben «No existen errores» und der Hinweis 303M030: régimen general, aber leere Erklärung. Ein Hinweis blockiert nichts.
«Presentar declaración» öffnet «Formalizar Ingreso/Devolución». Bei Ergebnis null wählt die Sede selbst «Negativa/Saldo cero» und fragt nach keinem Konto. «Conforme» anhaken, «Firmar y Enviar» klicken. Der Beleg trägt «NEGATIVA/SIN ACTIVIDAD/RESULTADO CERO», eine Nummer und den CSV (Código Seguro de Verificación), mit dem er sich später erneut abrufen lässt.
Die Bildschirmfotos stammen aus dem «Simulador 303 (OPEN)» der AEAT, demselben Formular ohne Versand, mit Beispielzahlen statt der echten Erklärung. AYFI bereitet die Felder aus Rechnungen und Ausgaben des Quartals vor; einreichen tut man selbst.
Häufige Fragen
- Muss ich für den französischen Kunden noch etwas melden?
- Ja. Was in Feld [59] steht, wird Kunde für Kunde im Modelo 349 desselben Zeitraums gemeldet, in der Regel vierteljährlich. Das ist das spanische Gegenstück zur Zusammenfassenden Meldung; für Kunden in Feld [120] entfällt es.
- Und wenn mein Kunde in der EU eine Privatperson ist?
- Dann gilt die Grundregel: Die Leistung wird in Spanien erbracht, und auf die Rechnung kommt spanische IVA (LIVA Art. 69). Feld [59] ist Unternehmen vorbehalten, die als solche handeln und eine gültige USt-IdNr. haben; prüfen lässt sie sich über das VIES-System der EU-Kommission.
- Was passiert, wenn ich die Nullmeldung einfach weglasse?
- Die Erklärung ist dann verspätet. LGT Art. 198 ahndet eine verspätete Erklärung ohne Zahlbetrag als eigene Ordnungswidrigkeit, auch wenn keine Steuer geschuldet war.
Quellen
- AEAT — Modelo 303. IVA. Autoliquidación
- LIVA Art. 69 — Ort der Dienstleistung
- RIVA Art. 71 — Erklärungen und Fristen
- LIVA Art. 94 — Umsätze, die zum Vorsteuerabzug berechtigen
Allgemeine Information, ersetzt keine Fachperson. AYFI reicht nichts für dich ein.