Modelo 303 з клієнтами за кордоном: ПДВ нуль, але декларацію подаємо
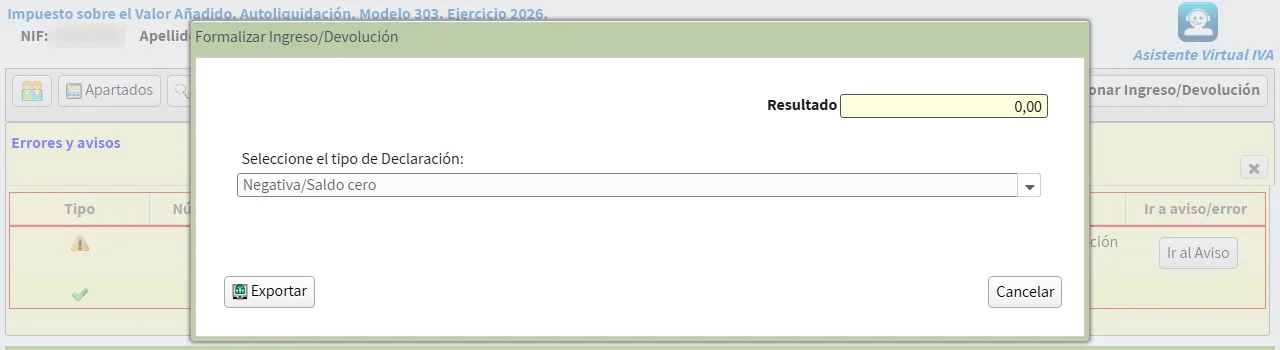
Подавати треба. Хто перебуває в régimen general або simplificado і звітує щокварталу, подає Modelo 303 за кожен квартал, навіть коли результат нуль (RIVA ст. 71). Послуги фірмам з ЄС із чинним номером платника ПДВ ідуть у клітинку [59], клієнтам поза ЄС, зокрема в Україні, у [120]: іспанського IVA на них немає (LIVA ст. 69). Якщо IVA у витратах не було, Sede сама обирає тип «Negativa/Saldo cero» і не просить оплати.
Нуль до сплати не скасовує декларацію
Modelo 303 — квартальна декларація з IVA, іспанського ПДВ. Її подають у Sede, електронному кабінеті AEAT (іспанської податкової). Обов'язок тут залежить від режиму, а не від суми: хто перебуває в régimen general або simplificado і звітує щокварталу, подає форму 303 за кожен квартал, навіть якщо IVA не нараховував і вираховувати нічого (RIVA ст. 71). Винятки є, наприклад для тих, хто має лише звільнені операції, чи для recargo de equivalencia, але фрилансера з іноземними замовниками вони зазвичай не стосуються.
Реальний приклад. 19 жовтня 2026 року autónomo, який став на облік у régimen general 1 липня, подав свою першу форму 303, за третій квартал. Іспанських клієнтів не мав: фірма у Франції та замовники в Гонконгу і США. Цифри підготував AYFI за виставленими рахунками, а подав декларацію сам власник, власним сертифікатом. Результат: 0,00 €.
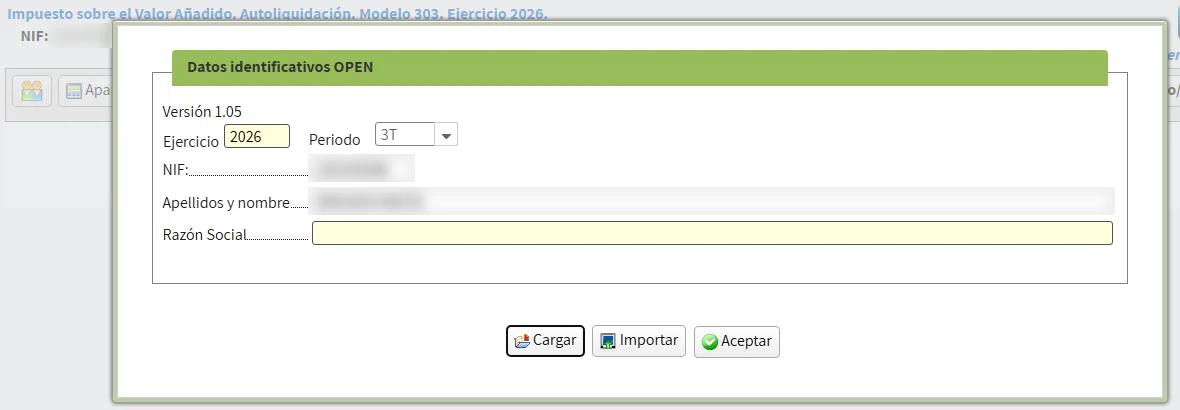
Знімки нижче зроблено не того дня, а в «Simulador 303 (OPEN)», навчальній версії форми на сайті AEAT, яка нічого не надсилає. Цифри умовні, інтерфейс іспанський, як і в справжньому кабінеті.
Хто з клієнтів не платить іспанський IVA
Правило — LIVA ст. 69.Uno.1º: якщо замовник — компанія чи підприємець, що купує послугу для своєї діяльності, і ця діяльність ведеться поза іспанською територією IVA, послуга вважається наданою не в Іспанії. Винятки — у ст. 70: роботи з нерухомістю, перевезення, ресторанні послуги оподатковуються тут, хоч би ким був замовник.
Для клієнта з ЄС потрібна ще одна умова: чинний номер платника ПДВ, який перевіряють у VIES. Без номера клітинка [59] не підходить. Реальний квартал розклався так:
| Клітинка | Що в ній | Реальний 3 квартал 2026 | Приклад у симуляторі |
|---|---|---|---|
| [59] | Послуги фірмам з інших країн ЄС із чинним номером платника ПДВ | 9 993,00 € (клієнт у Франції) | 6 000,00 € |
| [120] | Операції, що не оподатковуються за правилами місця надання: тут клієнти поза ЄС | 3 576,24 € (Гонконг і США) | 2 400,00 € |
| [27] | Разом нарахований IVA | 0,00 € | 0,00 € |
| [45] | Разом до вирахування | 0,00 € | 0,00 € |
Обидві бази вносять не на сторінках розрахунку, а на сторінці «Información adicional». Український замовник потрапляє туди ж, куди американський: у [120].
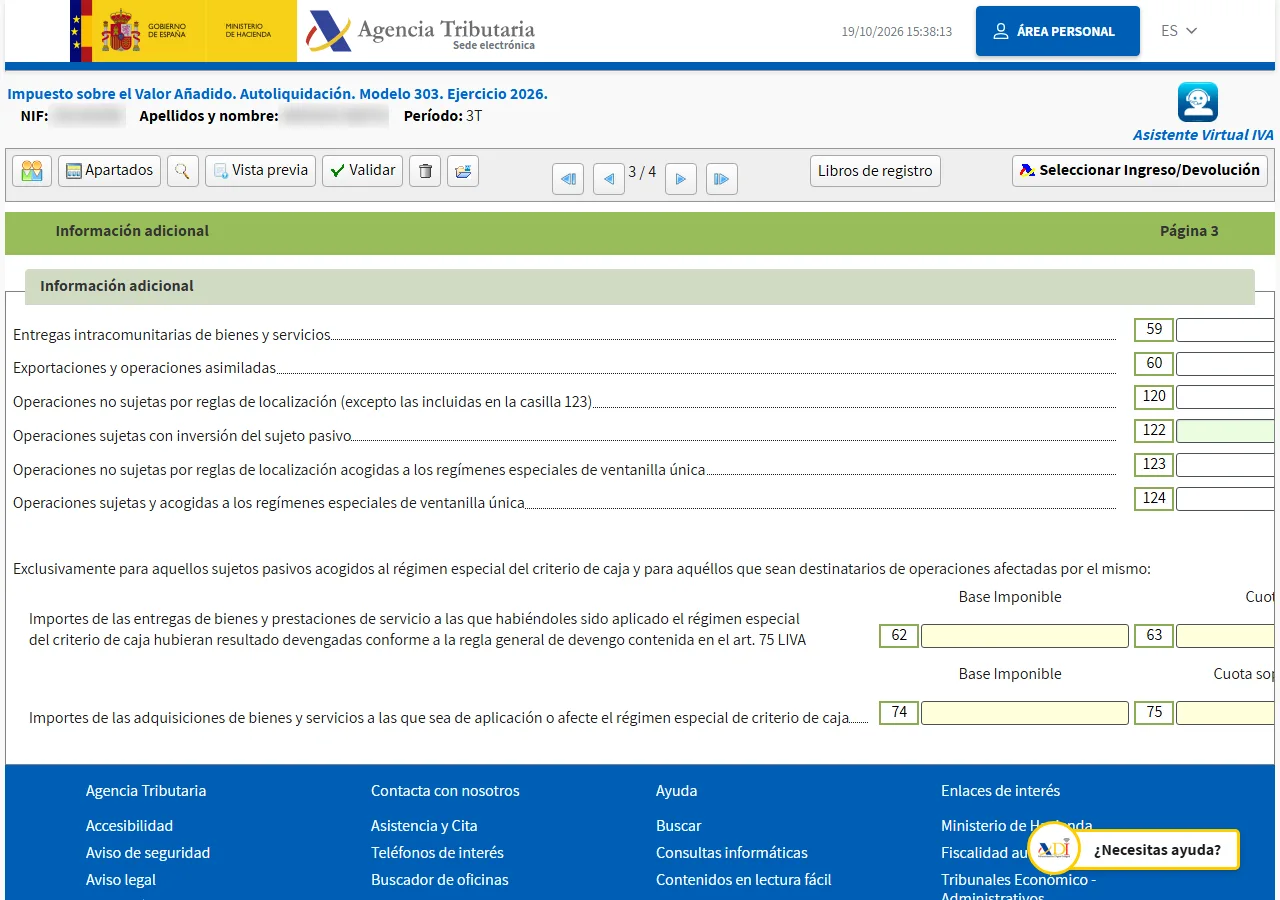
Клітинка [59] має пару: ті самі суми окремо по кожному клієнту показують у Modelo 349 за той самий період, щокварталу, поки не перевищено пороги RIVA ст. 81. У [120] пари немає. Послуга належить до кварталу, у якому її надано (LIVA ст. 75), а не до дати рахунку, тому червневий рахунок за червневу роботу в 3 квартал не ввійшов.
Шлях у Sede: від Pre303 до «Firmar y Enviar»
На сторінці Modelo 303 обирають «Presentación y servicio de ayuda Pre303». Потрібен електронний сертифікат, Cl@ve або DNIe, далі рік і період: 3T. Перед формою відкривається «ventana censal de IVA» з режимом і датою реєстрації. Якщо там помилка, її виправляють формою 036, а не в 303.
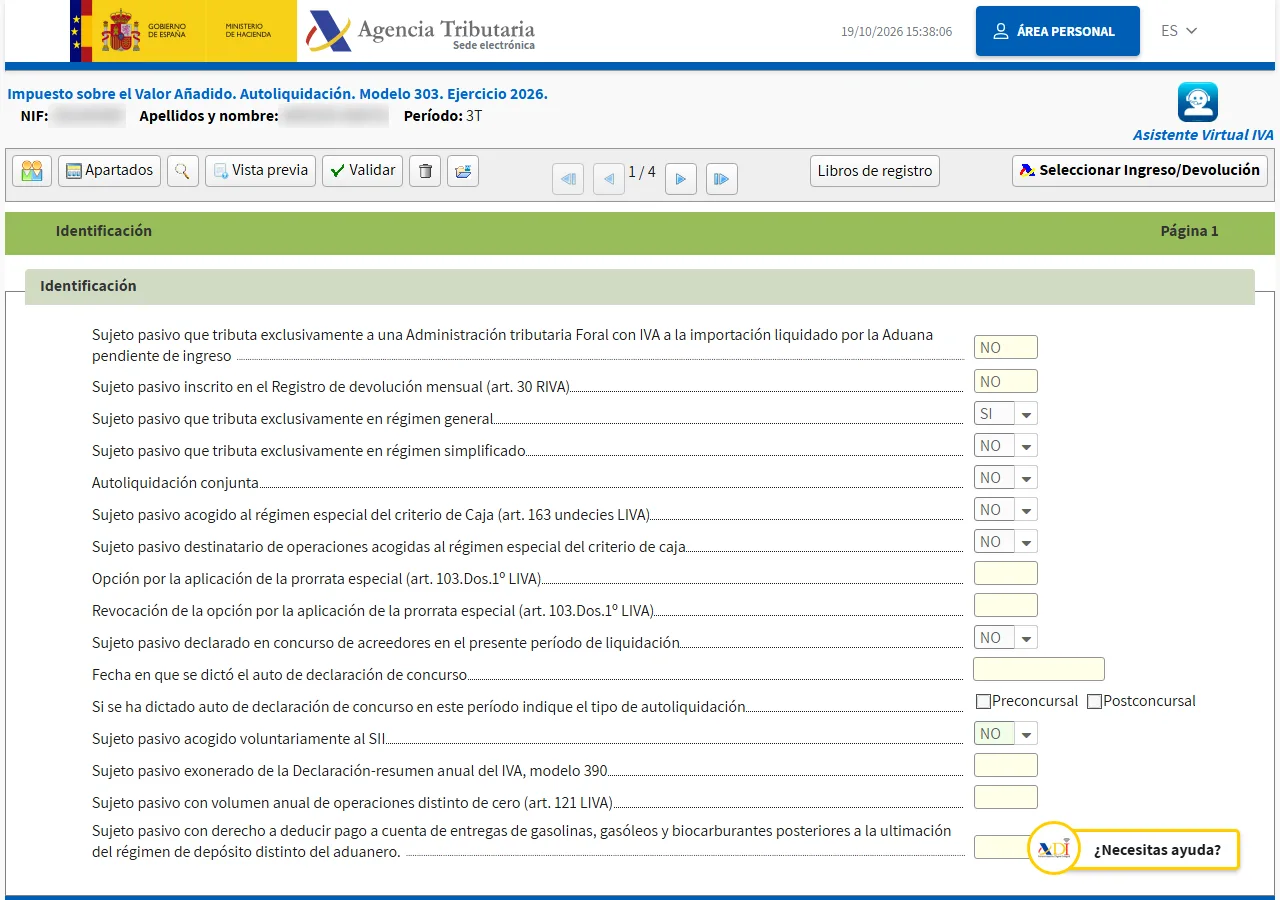
Сторінка «Identificación» складається з питань із відповіддю SI або NO, більшість уже заповнено з реєстру. У реальному поданні порожнім лишилося питання про «régimen especial del criterio de caja» у постачальників, і перевірка видала помилку PAR018. Відповідь — «NO», якщо жоден постачальник не працює за касовим методом; це видно з його рахунку.
«Validar» показує помилки й попередження. Коли все заповнено, лишаються рядок «No existen errores» і попередження 303M030: декларація порожня, хоча ви в régimen general. Подати воно не заважає. Після «Presentar declaración» відкривається «Formalizar Ingreso/Devolución», і за нульового результату тип сам стає «Negativa/Saldo cero», без рахунку в банку і без NRC. Далі «Conforme» і «Firmar y Enviar»; у квитанції стоїть «NEGATIVA/SIN ACTIVIDAD/RESULTADO CERO».
Строк — перші двадцять календарних днів місяця після кварталу, а за 4 квартал — по 30 січня (RIVA ст. 71). За 3 квартал 2026 року останній день — вівторок, 20 жовтня.
Нульовий IVA і вирахування витрат
Те, що нарахований IVA нуль, не забирає права на вирахування. IVA, сплачений у витратах на діяльність, вираховується, якщо така послуга давала б це право, будь вона надана в Іспанії (LIVA ст. 94.Uno.2º), у загальних межах ст. 95–97. Тоді 303 виходить не нульовою, а від'ємною. У реальному кварталі рахунків із IVA у витратах не було, тому [45] теж лишилася нульовою. AYFI рахує обидві частини з рахунків і витрат кварталу; подає декларацію сама людина.
ФОП без ПДВ і платник ПДВ: що з цього знадобиться в Іспанії
Більшість українців, які працювали на себе, були ФОП на єдиному податку. ФОП першої та другої груп платниками ПДВ бути не можуть, а третя група обирає ставку з ПДВ або без нього. Хто працював без ПДВ, декларацій з ПДВ не подавав, і звідси звичка: немає ПДВ у рахунку — немає й звіту.
В Іспанії ця звичка підводить. Autónomo, який надає професійні послуги, зазвичай із першого дня перебуває в régimen general IVA, і форма 303 приходить щокварталу, навіть коли всі рахунки виставлено без IVA. Окремого «єдиного податку», який звільняв би від IVA, для такого фрилансера тут немає.
Хто в Україні був платником ПДВ, упізнає логіку: декларацію подають за кожен звітний період, навіть нульову, а податкове зобов'язання і кредит рахуються в одній формі. Різниця в тому, що в Іспанії іноземні замовники не просто «не оподатковуються», а розкладаються по клітинках: ЄС із номером — [59] і Modelo 349, решта світу — [120].
Часті запитання
- Замовник — українська компанія. Це [59] чи [120]?
- [120]. Клітинка [59] лише для фірм з інших країн ЄС із чинним номером платника ПДВ, а Україна поза ЄС. Послуга компанії, яка веде діяльність за межами Іспанії, за LIVA ст. 69 тут не оподатковується, але база однаково потрапляє в декларацію.
- Я щойно став autónomo, а квартал неповний. Подавати 303 за нього?
- Так, якщо в цьому кварталі ви вже були в régimen general з квартальною звітністю. У реальному випадку облік почався 1 липня, і перша 303 була саме за 3 квартал 2026 року.
- Чи можна потренуватися, нічого не надсилаючи?
- Так. AEAT публікує «Simulador 303 (OPEN)» — ту саму форму без надсилання. Знімки в цій статті зроблено саме там, з умовними цифрами.
- Як потім знову отримати квитанцію?
- Її можна завантажити знову будь-коли за Código Seguro de Verificación (CSV), кодом перевірки, що стоїть на квитанції поряд із номером декларації.
Джерела
- AEAT — Modelo 303. IVA. Autoliquidación
- RIVA ст. 71 — Liquidación del impuesto y plazos de las autoliquidaciones
- LIVA ст. 69 — Lugar de realización de las prestaciones de servicios
- LIVA ст. 75 — Devengo del impuesto
Загальна інформація, не замінює фахівця. AYFI нічого не подає за вас.