Cómo presentar el Modelo 303 en la Sede de la AEAT, pantalla a pantalla
El 303 se presenta en la Sede de la AEAT desde «Presentación y servicio de ayuda Pre303»: se revisan los datos censales, se contesta todo el apartado «Identificación», se rellenan las casillas y se pulsa «Presentar declaración». Quien solo presta servicios a empresas de fuera del territorio del IVA no repercute IVA español: anota esas bases en [59] o [120] y, sin IVA soportado ni compras a proveedores extranjeros, el resultado es cero. El plazo del 3T 2026 termina el 20 de octubre (RIVA art. 71).
Por dónde se entra al 303
La ficha del Modelo 303 en sede.agenciatributaria.gob.es tiene varios enlaces del ejercicio 2026. El que presenta es «Presentación y servicio de ayuda Pre303». Pide identificarse con certificado electrónico, Cl@ve o DNIe y después el ejercicio y el período: 3T para el tercer trimestre.
Antes del formulario sale la «ventana censal de IVA», con lo que Hacienda tiene de uno: el epígrafe del IAE y el régimen de IVA con su fecha de alta. Merece un minuto. Si el régimen o la fecha no son los suyos, el 303 se rellenará sobre datos falsos; esos datos se corrigen con el Modelo 036, no en el 303. Se sigue con «Continuar con la presentación modelo 303» y, si no hay borrador guardado, «Nueva declaración».
El 19 de octubre de 2026 se presentó así el 303 del tercer trimestre de un autónomo dado de alta en régimen general el 1 de julio. Las cifras las preparó AYFI y la declaración la presentó su titular. Como esas pantallas quedaron con la traducción automática del navegador, las capturas de este artículo se repitieron en el «Simulador 303 (OPEN)» de la AEAT, en castellano y con cifras de ejemplo.
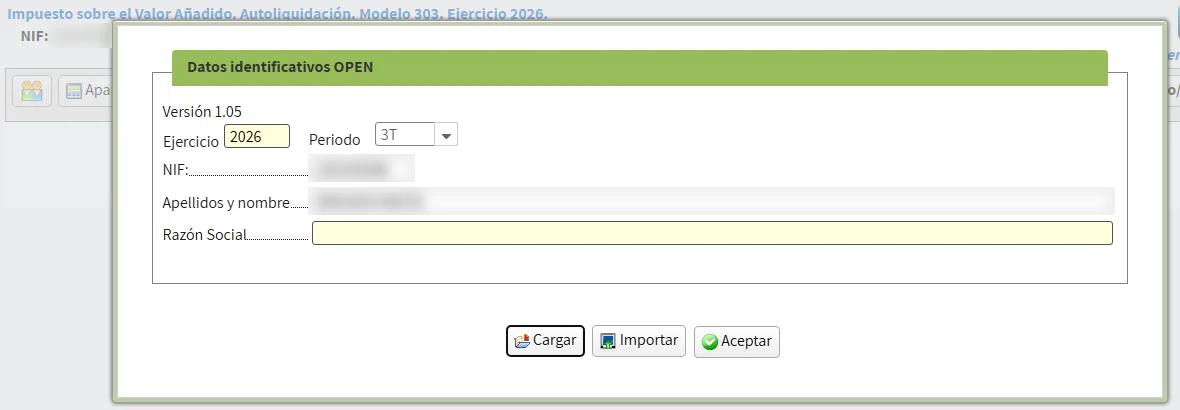
El apartado Identificación y el error PAR018
La primera página son preguntas de sí o no. La mayoría llegan contestadas desde el censo: régimen general «SI», simplificado «NO», concurso de acreedores «NO». Alguna, no. En el caso real quedó vacía «Sujeto pasivo destinatario de operaciones acogidas al régimen especial del criterio de caja», y al validar la Sede respondió con el error PAR018: «Es necesario contestar a todas las preguntas del apartado Identificación». Se contesta «NO» salvo que algún proveedor facture con criterio de caja, cosa que dice su factura.
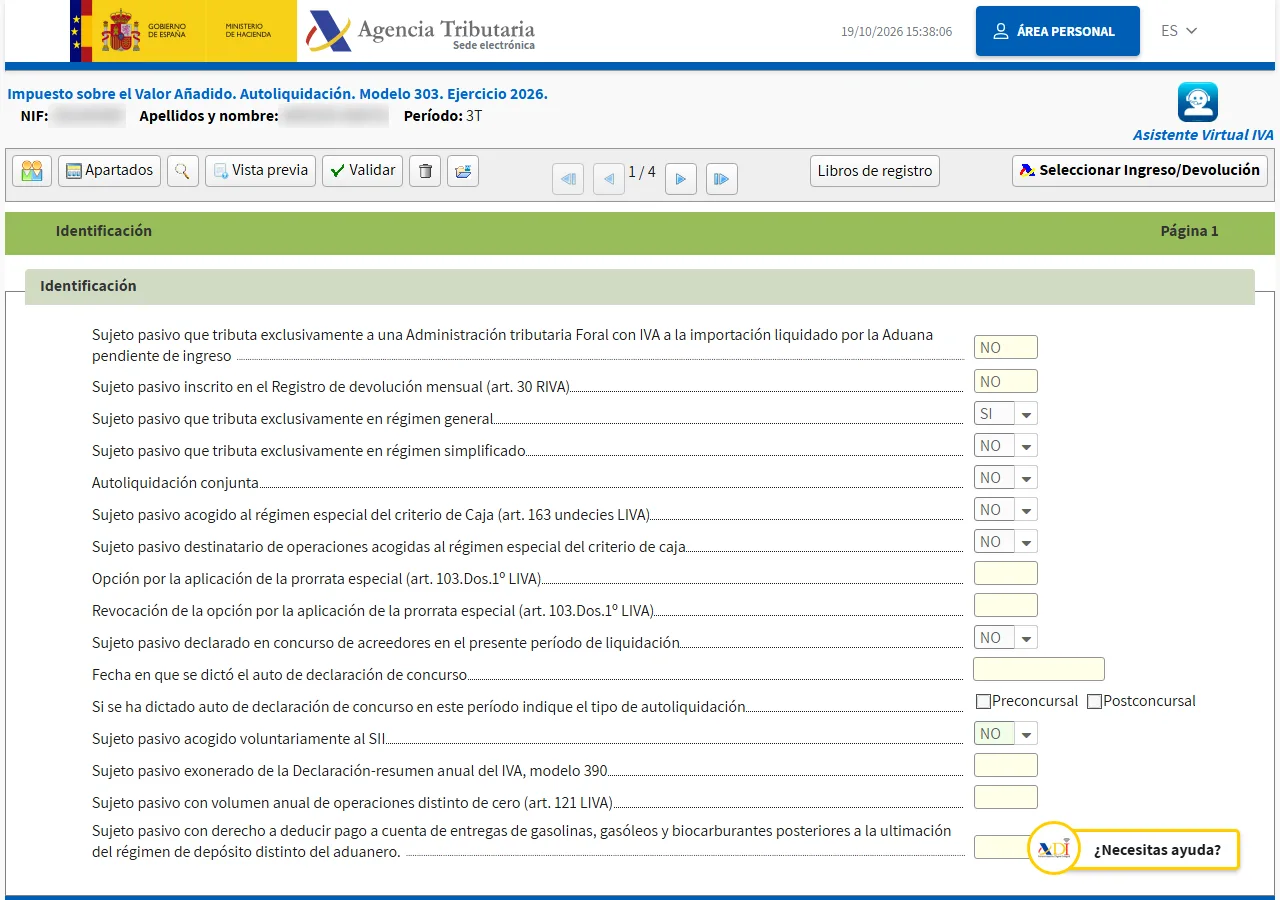
Las preguntas sobre el Modelo 390 y el volumen anual de operaciones no se pueden tocar en el 3T: la Sede solo las abre en el último período del año.
Clientes en la UE y fuera: las casillas [59] y [120]
Cuando el cliente es un empresario o profesional que actúa como tal y tiene la sede de su actividad fuera del territorio de aplicación del IVA, el servicio no se localiza en España (LIVA art. 69.Uno.1º). Hay excepciones en el art. 70, como los servicios sobre inmuebles, el transporte o la restauración, que tributan aquí sea quien sea el cliente. Esas ventas no generan IVA devengado: sus bases van en la página «Información adicional», y las casillas de cuota de las páginas de liquidación quedan a cero si no hay otras operaciones:
| Casilla | Qué recoge | Caso real 3T 2026 | Ejemplo de las capturas |
|---|---|---|---|
| [59] | Servicios a empresas de otro Estado de la UE con NIF-IVA válido | 9.993,00 € (un cliente en Francia) | 6.000,00 € |
| [120] | Otras operaciones no sujetas por reglas de localización (aquí, clientes fuera de la UE) | 3.576,24 € (clientes en Hong Kong y EE. UU.) | 2.400,00 € |
| [27] | Total cuota devengada (página de liquidación) | 0,00 € | 0,00 € |
| [45] | Total a deducir (página de liquidación) | 0,00 € | 0,00 € |
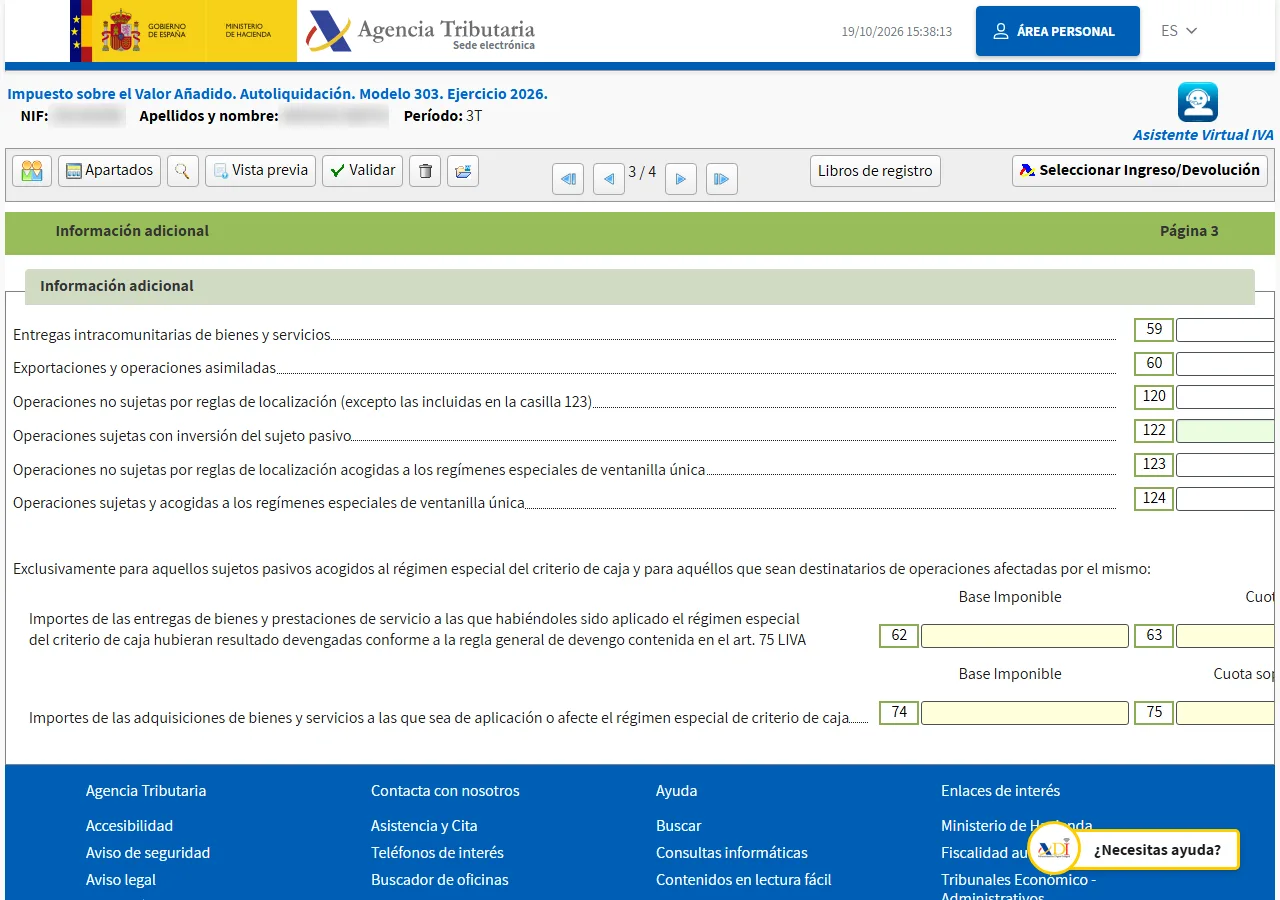
La casilla [59] tiene pareja: lo que se anota en ella se declara cliente a cliente en el Modelo 349 del mismo período, trimestral salvo que se superen los umbrales del RIVA art. 81. La [120] no tiene pareja. Un servicio cuenta en el trimestre en que se presta (LIVA art. 75), no en el de la factura ni en el del alta censal: por eso una factura de junio de ese autónomo no entró en el 3T.
Que el IVA devengado sea cero no impide deducir: el IVA soportado en gastos de la actividad es deducible cuando la operación hecha fuera daría derecho a deducir si se hubiera hecho en España (LIVA art. 94.Uno.2º), con los límites generales de los arts. 95 a 97. Unos servicios exentos, como los sanitarios, no darían ese derecho. En este trimestre no hubo facturas de gastos con IVA, por eso [45] también quedó a cero.
Validar, el aviso 303M030 y el resultado cero
«Validar» abre una tabla de errores y avisos. Con todo contestado quedan dos líneas: «No existen errores» y el aviso 303M030, que recuerda que se tributa en régimen general y la liquidación está vacía. Es un aviso: no impide presentar.
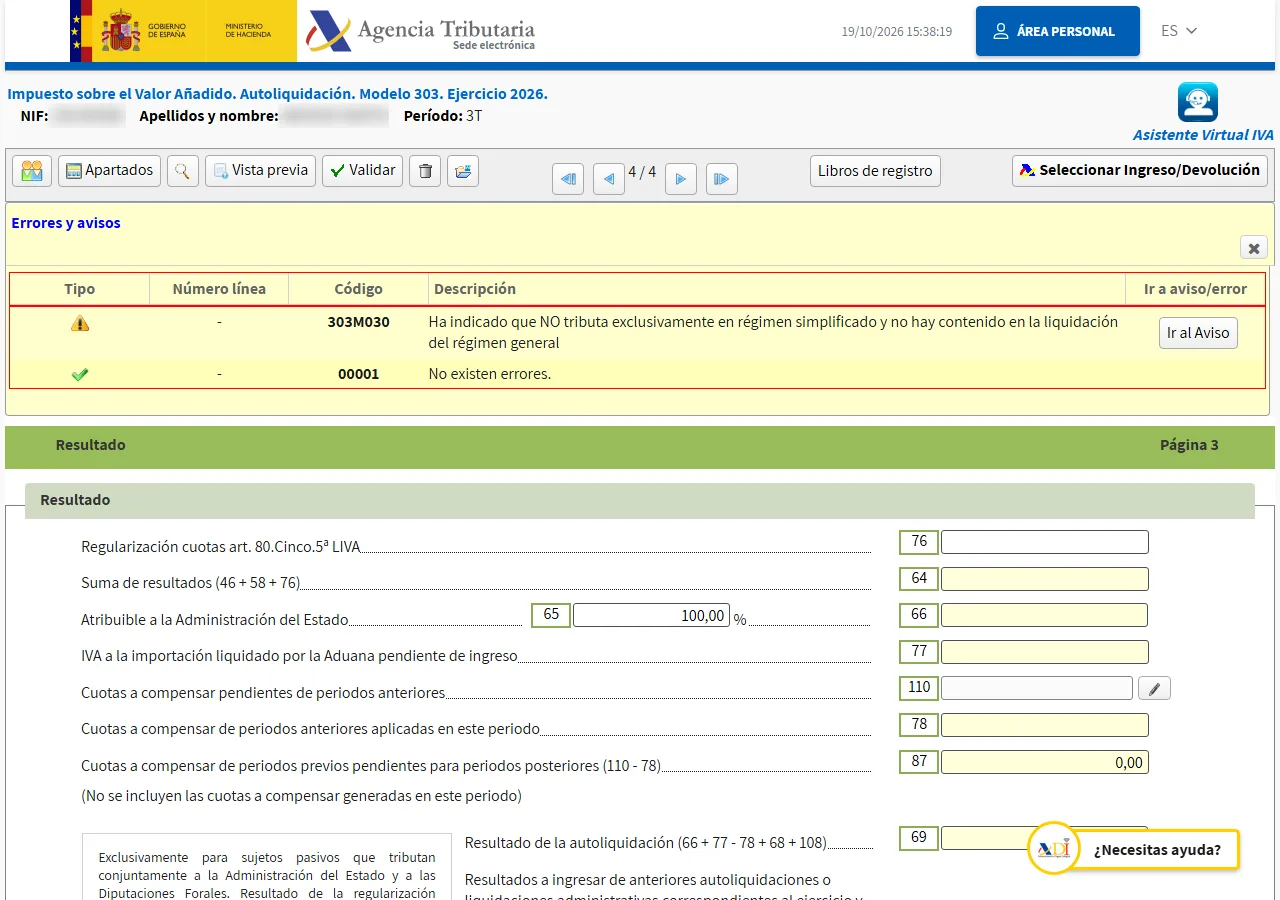
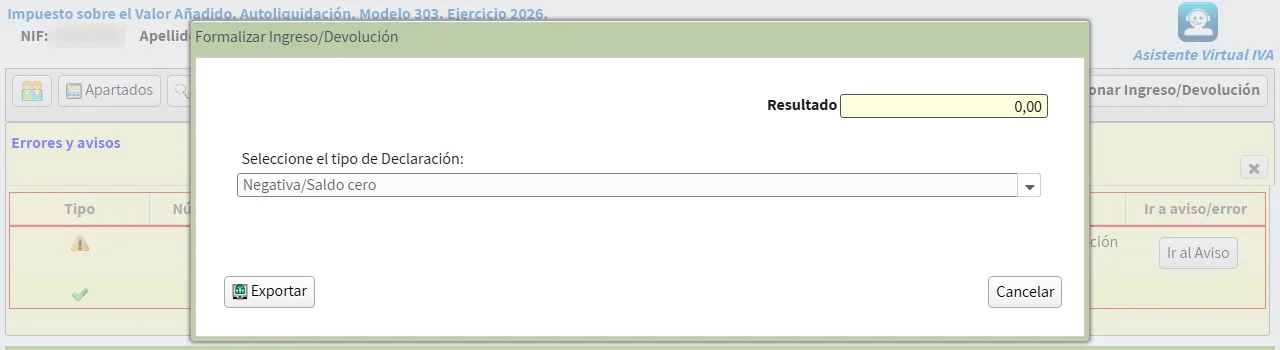
Con «Presentar declaración» la Sede muestra «Formalizar Ingreso/Devolución», con el resultado y el tipo de declaración. Con resultado cero elige sola «Negativa/Saldo cero» y no pide cuenta ni NRC. Después pregunta si se quiere firmar con avisos pendientes, se marca «Conforme» y «Firmar y Enviar». El justificante dice «NEGATIVA/SIN ACTIVIDAD/RESULTADO CERO» y trae número y Código Seguro de Verificación (CSV), con el que se puede descargar de nuevo cuando haga falta.
Antes del día 20
El plazo del 303 trimestral son los veinte primeros días naturales del mes siguiente al trimestre, salvo el 4T, que se presenta hasta el 30 de enero (RIVA art. 71). El del 3T 2026 termina el martes 20 de octubre. AYFI deja preparadas las casillas a partir de las facturas emitidas y los gastos del trimestre; las pantallas de arriba son la parte que hace uno mismo con su certificado.
Preguntas frecuentes
- ¿Hay que presentar el 303 aunque salga cero?
- Sí. Quien tributa en régimen general o simplificado con liquidación trimestral presenta el 303 de cada trimestre aunque no haya cuotas devengadas ni deducidas (RIVA art. 71); quedan fuera, por ejemplo, quien solo hace operaciones exentas o está en recargo de equivalencia. La Sede ofrece entonces el tipo «Negativa/Saldo cero» y no pide forma de pago.
- ¿Qué significa el error PAR018?
- Que alguna pregunta del apartado «Identificación» se quedó sin contestar. En el caso real fue «Sujeto pasivo destinatario de operaciones acogidas al régimen especial del criterio de caja», que el censo deja vacía: se contesta «NO» si ningún proveedor aplica ese régimen.
- ¿El aviso 303M030 impide presentar?
- No. Es un aviso, no un error: la Sede recuerda que se tributa en régimen general y que la liquidación está vacía. Si eso es lo correcto, se pulsa «Continuar» en la pregunta que aparece al firmar.
- ¿Se pueden practicar las pantallas sin presentar nada?
- Sí. La AEAT publica el «Simulador 303 (OPEN)», el mismo formulario sin envío. Las capturas de este artículo salen de él, con cifras de ejemplo.
Fuentes
- AEAT — Modelo 303. IVA. Autoliquidación
- RIVA art. 71 — Liquidación del impuesto y plazos de las autoliquidaciones
- LIVA art. 69 — Lugar de realización de las prestaciones de servicios
- LIVA art. 94 — Operaciones cuya realización origina el derecho a la deducción
Información general, no sustituye a un profesional. AYFI no presenta nada por ti.