Modelo 349 para un autónomo con clientes en la UE: cómo se presenta en la Sede
Quien presta a empresas de otro Estado de la UE servicios que no tributan en España y que paga el propio cliente allí declara cada cliente en el Modelo 349 (RIVA art. 79): país, NIF intracomunitario, nombre, clave S y la base del período. Se presenta en la Sede, es informativa y no se paga nada. Con solo servicios prestados, el total coincide con la casilla [59] del 303. En trimestral, el plazo del 3T 2026 termina el 20 de octubre (RIVA art. 81).
Quién tiene que presentar el 349
El Modelo 349 es la declaración recapitulativa de operaciones intracomunitarias. La presentan, entre otros, quienes prestan a un empresario de otro Estado de la UE un servicio que no se entiende prestado en España, está sujeto y no exento allí y por el que el propio cliente es el sujeto pasivo (RIVA art. 79). Es el caso del autónomo que factura diseño, programación o consultoría a una empresa francesa o alemana: su factura no lleva IVA español y la base va en la casilla [59] del 303. El 349 añade lo que el 303 no dice, a quién se le facturó, cliente por cliente.
Es informativa: no tiene resultado ni pago. Sirve al intercambio de información entre las administraciones de los Estados miembros. En un período sin estas operaciones no se presenta.
El 19 de octubre de 2026 se presentó así el 349 del tercer trimestre de un autónomo con un único cliente en la UE, una empresa francesa: 9.993,00 € de servicios en el período. Las cifras las preparó AYFI y la declaración la presentó su titular. Las capturas se repitieron después en la misma Sede, en castellano, con un cliente de ejemplo y sin enviar nada.
La ventana de sesión y el declarante
En la ficha del modelo (sede.agenciatributaria.gob.es), el enlace es «Modelo 349. Ejercicio 2026. Presentación (hasta 40.000 registros)». Tras identificarse, una ventana pide el NIF del declarante y el período: los trimestres van como 1T a 4T y los meses del 01 al 12.
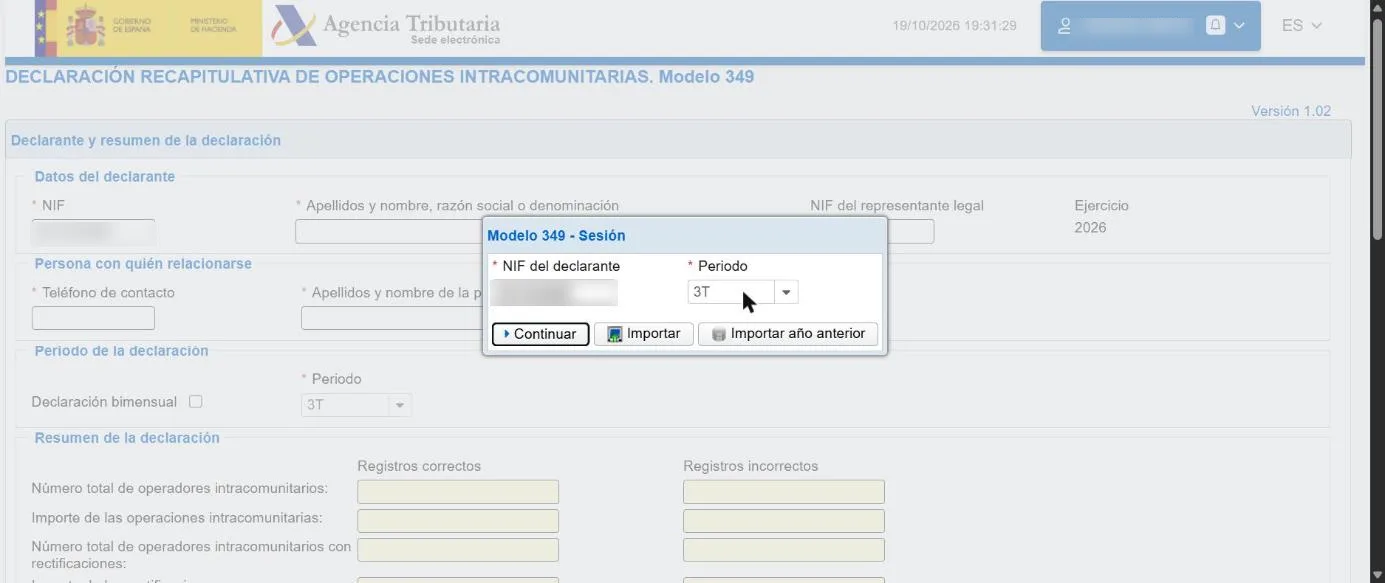
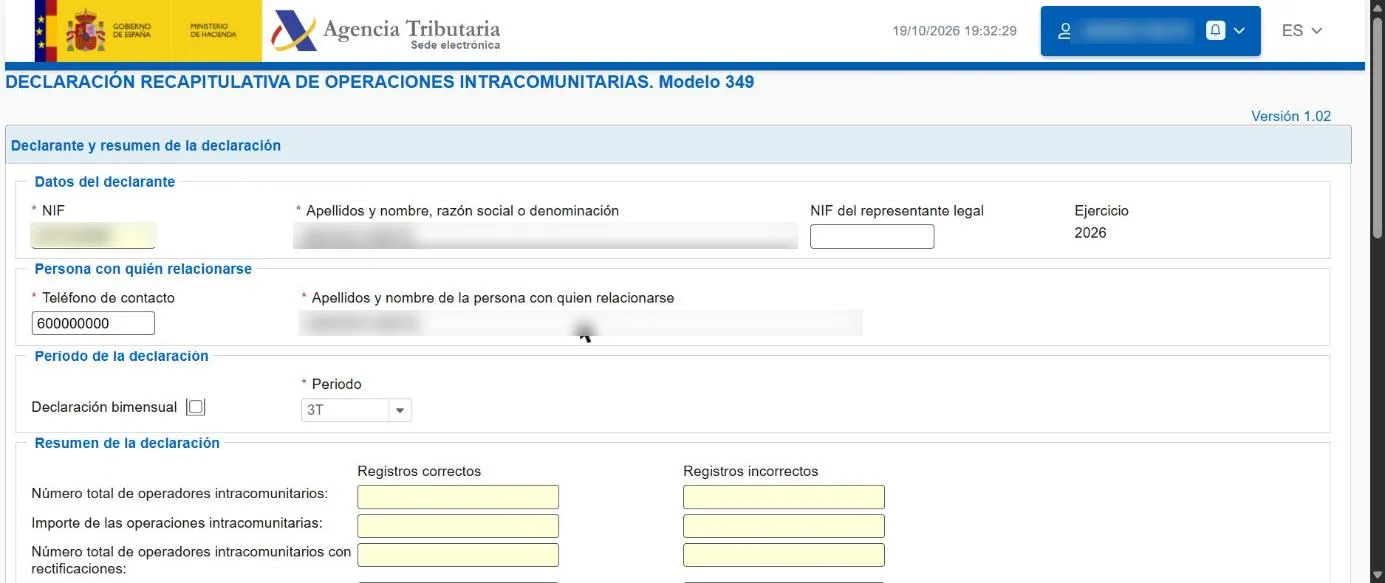
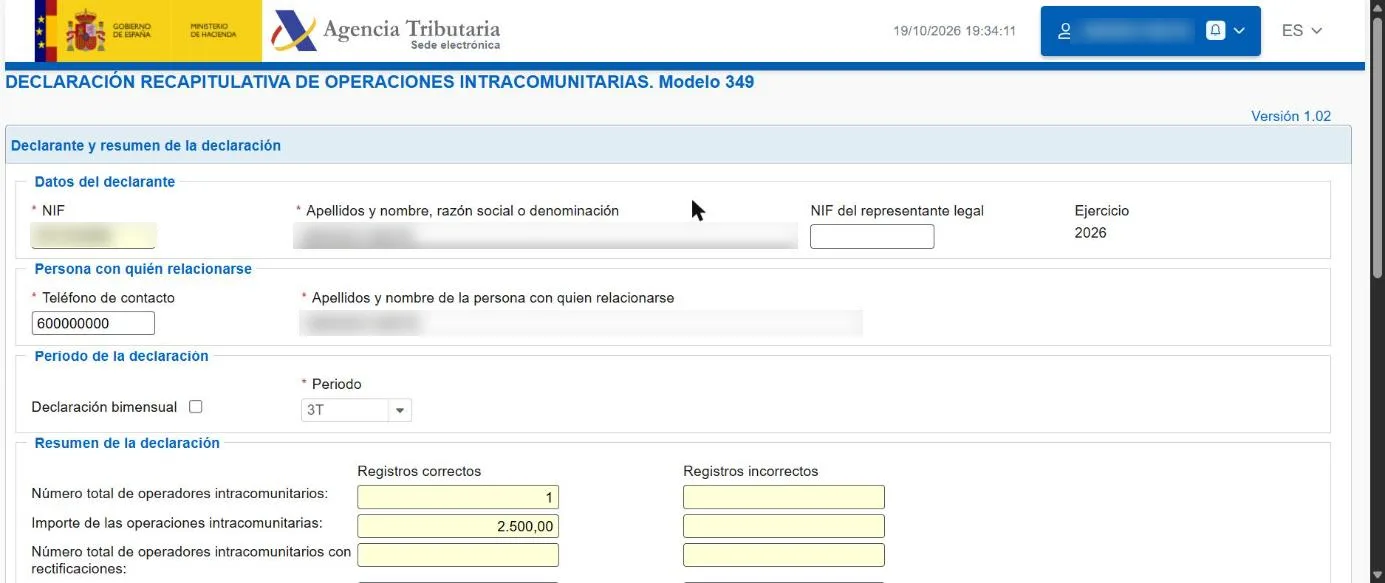
Si ese período ya tiene algo, la Sede ofrece cargar la sesión de trabajo guardada, cargar la declaración presentada o crear una nueva. Después viene la cabecera: apellidos y nombre, y una «Persona con quién relacionarse» con su teléfono. El campo de ese teléfono tiene nueve posiciones: un número francés escrito con su prefijo internacional dio el error 10701 y no dejó continuar, y con un móvil español de nueve cifras pasó.
Un cliente, una línea: país, NIF, clave y base
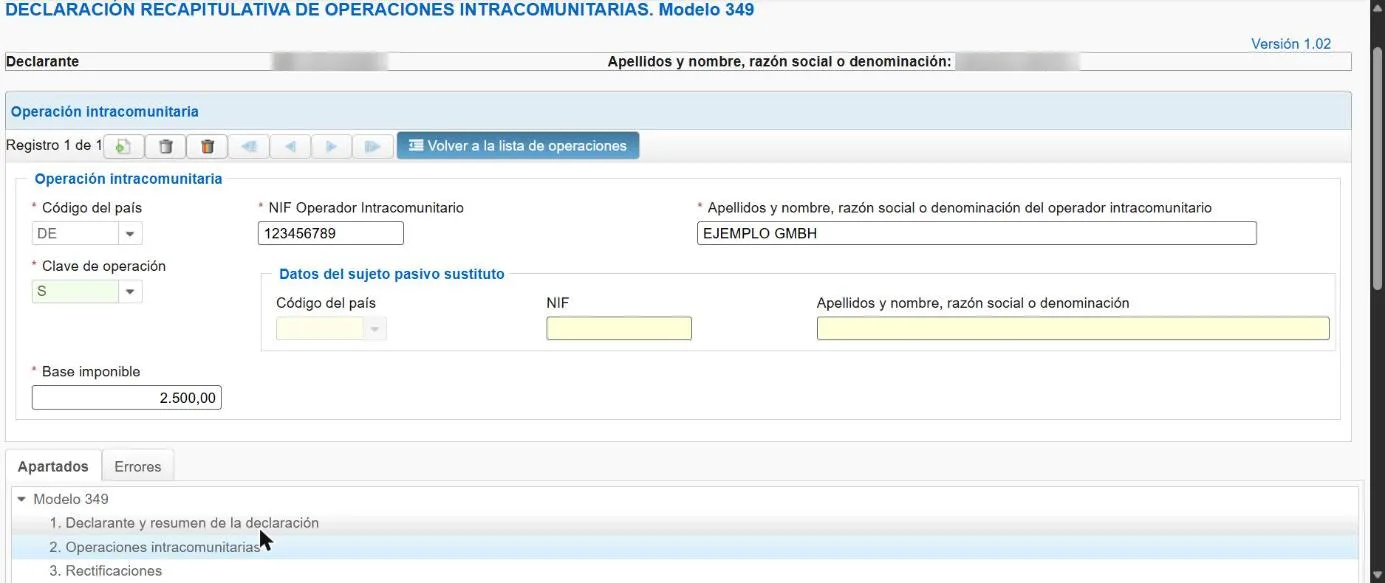
En «2. Operaciones intracomunitarias» cada cliente es una línea:
| Campo | Qué se pone | Caso real 3T 2026 | Ejemplo de las capturas |
|---|---|---|---|
| Código del país | El Estado del cliente, elegido en la lista | FR | DE |
| NIF Operador Intracomunitario | El número de IVA del cliente, sin prefijo | 11 cifras | 123456789 |
| Nombre o razón social | Como figura en la factura | SAS (sociedad francesa) | EJEMPLO GMBH |
| Clave de operación | S: servicios prestados por el declarante | S | S |
| Base imponible | Lo devengado con ese cliente en el período, por clave | 9.993,00 € | 2.500,00 € |
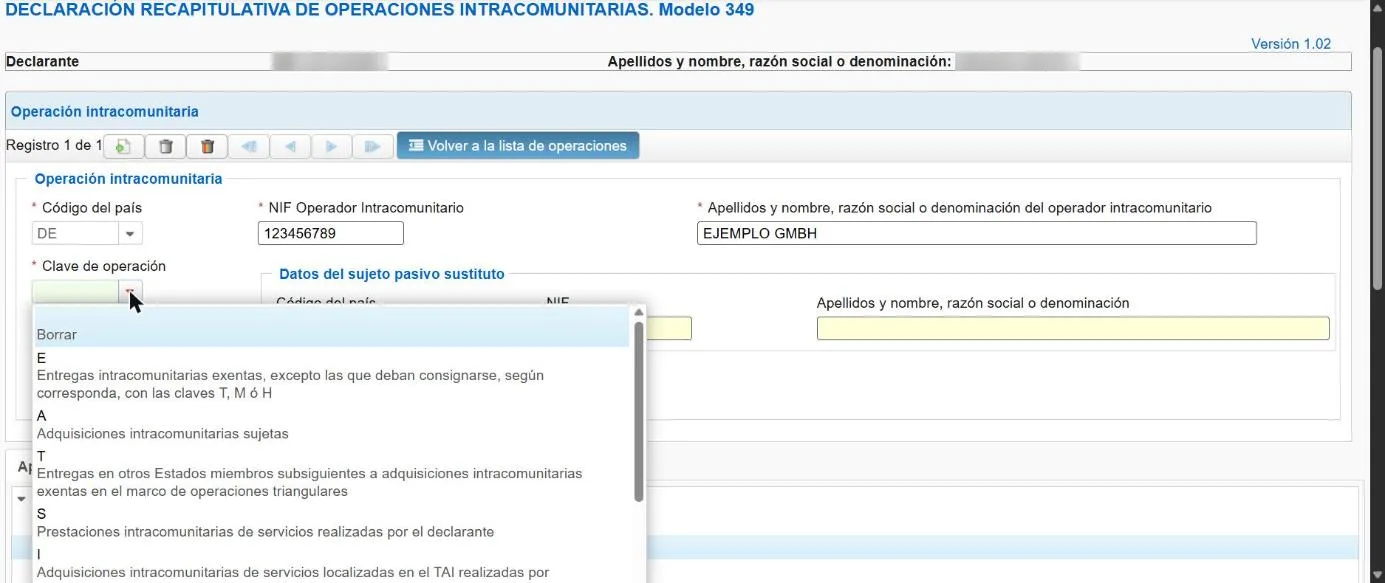
El país conviene elegirlo en la lista y no escribirlo: en el caso real, escribir «FR» en la casilla dejó seleccionado «RO», y solo se vio en la captura de comprobación. La base se acumula por cliente y clave, no factura a factura, y cuenta en el período en que se presta el servicio (RIVA art. 80 y LIVA art. 75): el cliente francés tuvo cuatro facturas del trimestre y en el 349 fue una sola línea.
El resumen, la validación y el aviso de sustitución
El resumen de la cabecera cuenta solo: número de operadores e importe total. Quien solo tiene servicios prestados (clave S), sin rectificaciones y con el 349 trimestral como el 303, debe ver ahí la cifra de la casilla [59]; si no coincide, falta un cliente en un lado o sobra en el otro.
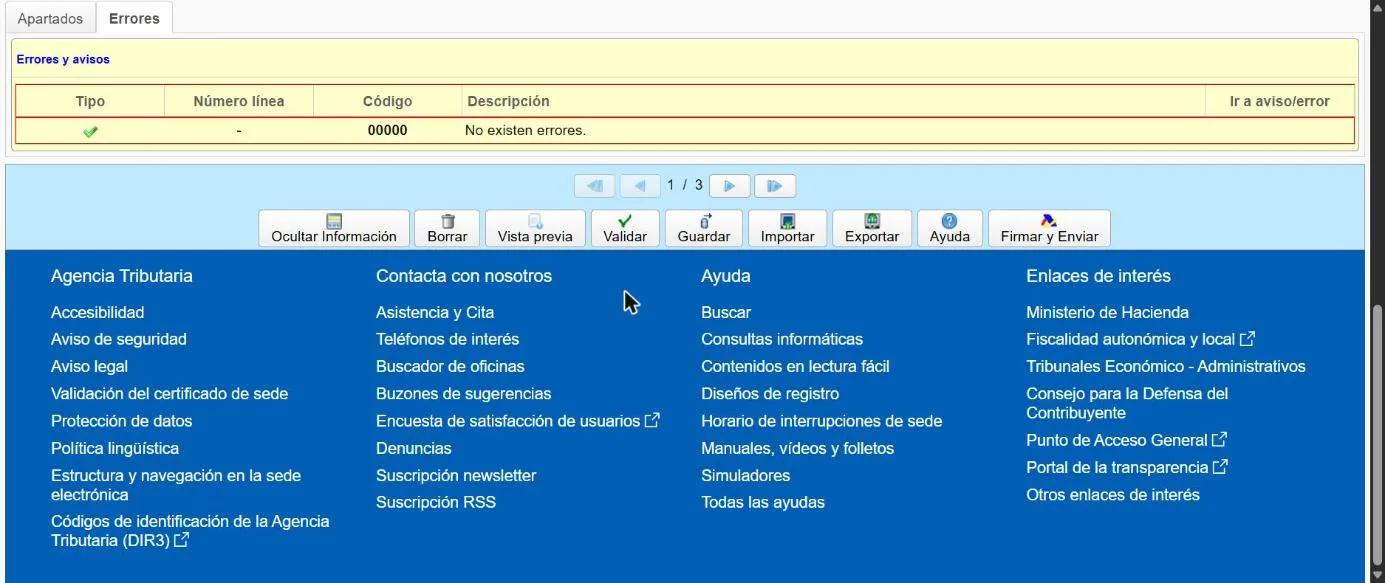
«Validar» debe responder «No existen errores». Al pulsar «Firmar y Enviar» con un período ya presentado, la Sede avisa de que presentar la nueva declaración borrará todos los registros ya presentados que no se incluyan en ella: en el formulario web una presentación nueva da de baja la anterior entera. Para corregir sin perder nada se entra con «Cargar la declaración presentada», que trae todas las líneas. Respondiendo «No» al aviso, no se envía nada.
Trimestral o mensual, y el 20
Por regla general el 349 es mensual (RIVA art. 81). Es trimestral cuando ni en el trimestre ni en cada uno de los cuatro anteriores la suma de entregas de bienes y servicios prestados a otros Estados de la UE pasa del umbral de ese artículo; las adquisiciones no cuentan. Si se pasa a mitad de trimestre, se presenta por los meses ya transcurridos y desde ahí se sigue en mensual. En trimestral el plazo son los veinte primeros días del mes siguiente, salvo el 4T, que va hasta el 30 de enero. AYFI saca la línea de cada cliente de las facturas emitidas, con su país y su NIF, y la cifra que debe coincidir con la [59]; firmar y enviar lo hace uno mismo.
Preguntas frecuentes
- ¿Hay que presentar el 349 si el 303 sale a cero?
- Sí, si en el período hubo servicios a empresas de otros Estados de la UE: el 349 informa de las operaciones, no de la cuota. En el caso real el 303 dio cero y el 349 recogió 9.993,00 € de un cliente francés.
- ¿El NIF del cliente se escribe con el prefijo del país?
- No. El país va en su propio desplegable («Código del país») y en «NIF Operador Intracomunitario» solo el número, sin «FR» delante.
- Me equivoqué en un 349 ya presentado: ¿lo presento otra vez?
- En el formulario web no hay complementaria ni sustitutiva: una nueva declaración del período da de baja la anterior, así que debe llevar todos los clientes. No hace falta teclearlos: la opción «Cargar la declaración presentada» la recupera para corregirla. Un error de un período pasado puede ir también en el apartado «Rectificaciones» de un 349 posterior (RIVA art. 80).
- ¿Sirve un teléfono extranjero de contacto?
- El campo admite nueve cifras sin prefijo internacional. Un número francés escrito con su prefijo 0033 delante devolvió el error 10701 («contenido incorrecto en el campo Teléfono de contacto»); con un móvil español de nueve cifras pasó.
Fuentes
- AEAT — Modelo 349. Declaración recapitulativa de operaciones intracomunitarias
- RIVA art. 79 — Obligados a presentar la declaración recapitulativa
- RIVA art. 80 — Contenido de la declaración recapitulativa
- RIVA art. 81 — Plazo y período de la declaración recapitulativa
Información general, no sustituye a un profesional. AYFI no presenta nada por ti.