Modelo 349 : la déclaration européenne de services, version espagnole
Un autónomo qui facture à une entreprise d'un autre État de l'UE des services taxés chez le client, l'impôt étant dû par ce client, déclare chaque client au Modelo 349 (RIVA art. 79) : pays, numéro de TVA intracommunautaire sans préfixe, nom, clave S et base de la période. Rien n'est payé. En trimestriel, le dépôt du 3T 2026 se fait au plus tard le 20 octobre 2026 (RIVA art. 81).
Un 303 à zéro, et pourtant une déclaration de plus
Le graphiste installé à Valence qui travaille pour une agence lyonnaise facture sans IVA espagnole et porte la mention d'autoliquidation sur sa facture. C'est correct quand le service n'est pas réputé rendu en Espagne, qu'il est imposable et non exonéré dans l'État du client, et que ce client est lui-même redevable de la taxe. Son Modelo 303 du trimestre peut alors afficher zéro : la base de ces factures va en case [59], sans quote-part à payer.
Le Modelo 349, la «declaración recapitulativa de operaciones intracomunitarias», ajoute ce que le 303 ne dit pas : à qui ces services ont été facturés, client par client, avec le numéro de TVA de chacun (RIVA art. 79). C'est une déclaration d'information. Elle ne donne lieu à aucun paiement ni remboursement et sert à l'échange d'informations entre les administrations fiscales des États membres, pour que le fisc français puisse rapprocher l'autoliquidation de l'agence de la facture reçue. Si la période ne compte aucune opération de ce type, pas de 349.
Le cas réel : une SAS française, quatre factures, 9 993,00 €
Le 19 octobre 2026, le titulaire d'un compte réel a déposé à la main sur la Sede de l'AEAT le 349 du troisième trimestre 2026. AYFI avait préparé les chiffres. Un seul client dans l'UE, une SAS française, et quatre factures de services dans le trimestre.
Le 349 ne liste pas les factures. Il additionne la base par client et par clave, rattachée à la période où le service est rendu (RIVA art. 80 et LIVA art. 75). Les quatre factures ont donc donné une seule ligne :
| Libellé sur la Sede | Ce qu'on y met | Cas réel 3T 2026 | Exemple des captures |
|---|---|---|---|
| «Código del país» | l'État du client, choisi dans la liste | FR | DE |
| «NIF Operador Intracomunitario» | le numéro du client, sans les lettres du pays | les 11 caractères après FR | 123456789 |
| Nom ou raison sociale | tel qu'il figure sur la facture | la SAS | EJEMPLO GMBH |
| «Clave de operación» | S, services rendus par le déclarant | S | S |
| «Base imponible» | le total du client sur la période | 9 993,00 € | 2 500,00 € |
Les 9 993,00 € de la ligne étaient aussi le montant de la case [59] du 303 du même trimestre. Les captures ci-dessous ont été refaites ensuite sur la même Sede, en espagnol, avec un client allemand fictif, sans rien envoyer.
Mensuel en principe, trimestriel sous condition
RIVA art. 81 fixe la règle : le 349 est mensuel. Il devient trimestriel lorsque, ni sur le trimestre en cours ni sur chacun des quatre trimestres précédents, le total des livraisons de biens et des prestations de services à d'autres États de l'UE ne dépasse le seuil prévu par cet article. Les achats auprès de fournisseurs européens n'entrent pas dans le calcul. Si le seuil est franchi en cours de trimestre, on dépose pour les mois déjà écoulés, puis on passe au mensuel.
Le délai court sur les vingt premiers jours du mois suivant la période : le 20 octobre 2026 pour le 3T 2026. Le quatrième trimestre fait exception et va jusqu'au 30 janvier. Sur la Sede, les trimestres s'écrivent 1T à 4T et les mois 01 à 12.
Les écrans de la Sede, par leurs libellés espagnols
Sur la fiche du formulaire (sede.agenciatributaria.gob.es), le lien de dépôt s'appelle «Modelo 349. Ejercicio 2026. Presentación (hasta 40.000 registros)». Après identification, la fenêtre «Modelo 349 - Sesión» demande le NIF du déclarant et la période. Si la période contient déjà quelque chose, la Sede propose de reprendre la session de travail enregistrée, de charger la déclaration déposée ou d'en créer une nouvelle.
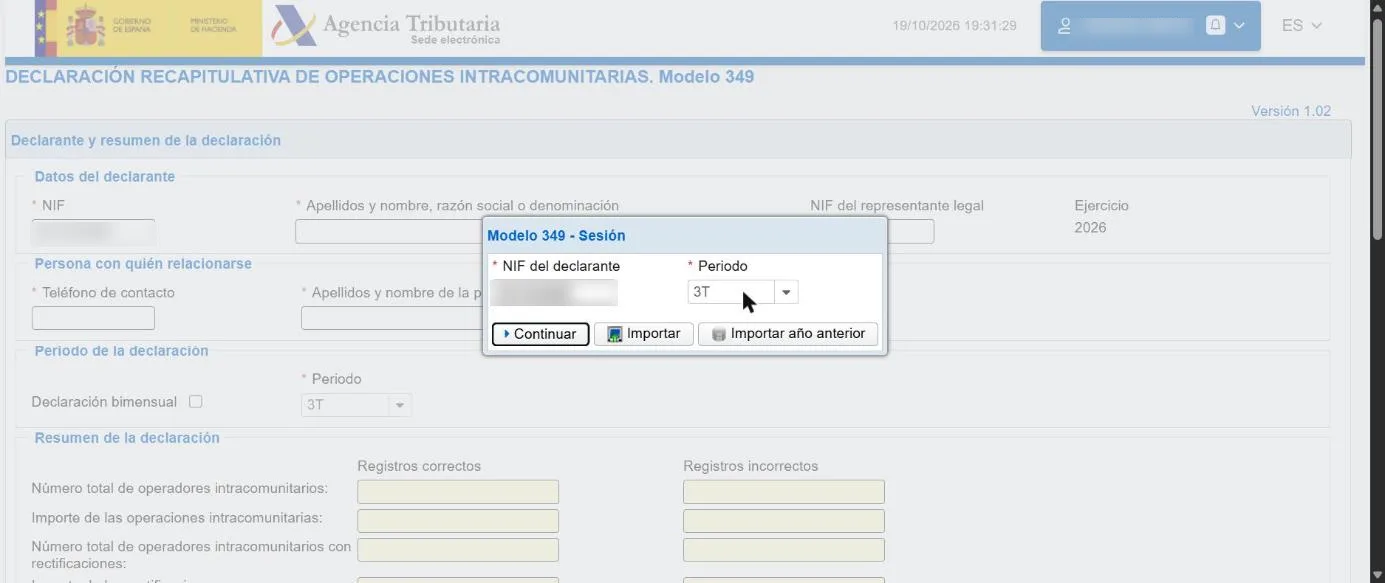
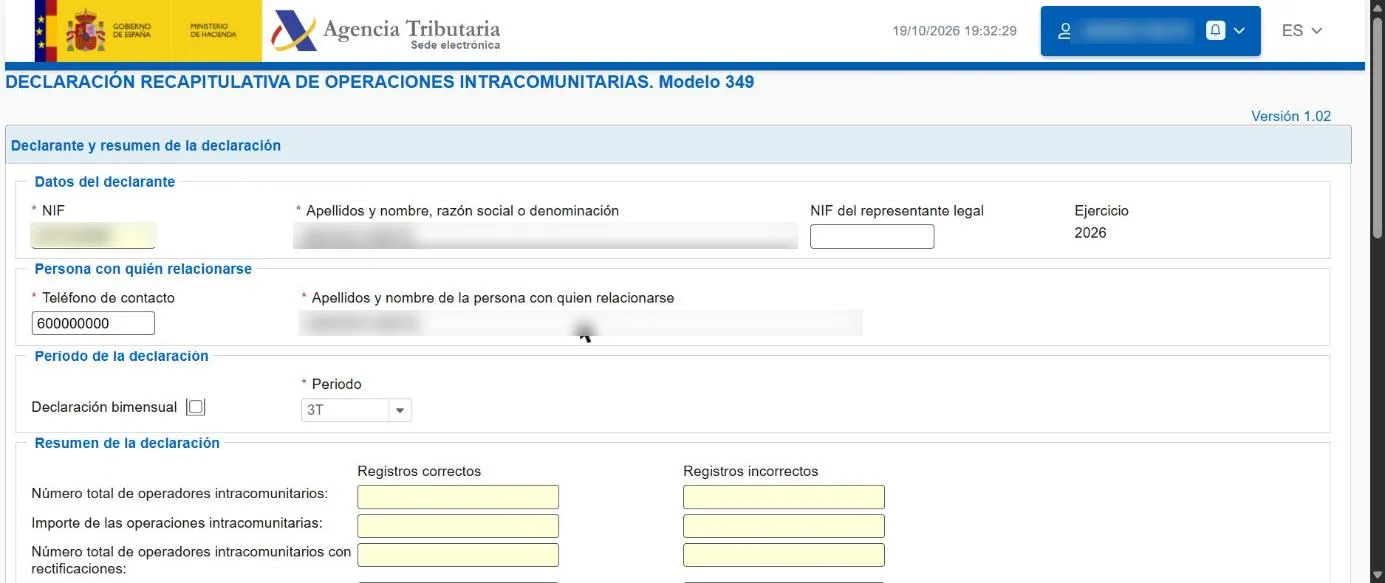
L'en-tête demande ensuite le nom et une «Persona con quién relacionarse», la personne à contacter, avec son téléphone. Ce champ compte neuf positions, sans indicatif international. Dans le cas réel, un portable français saisi avec 0033 devant a été refusé avec l'erreur 10701, «contenido incorrecto en el campo Teléfono de contacto». Un portable espagnol à neuf chiffres est passé.
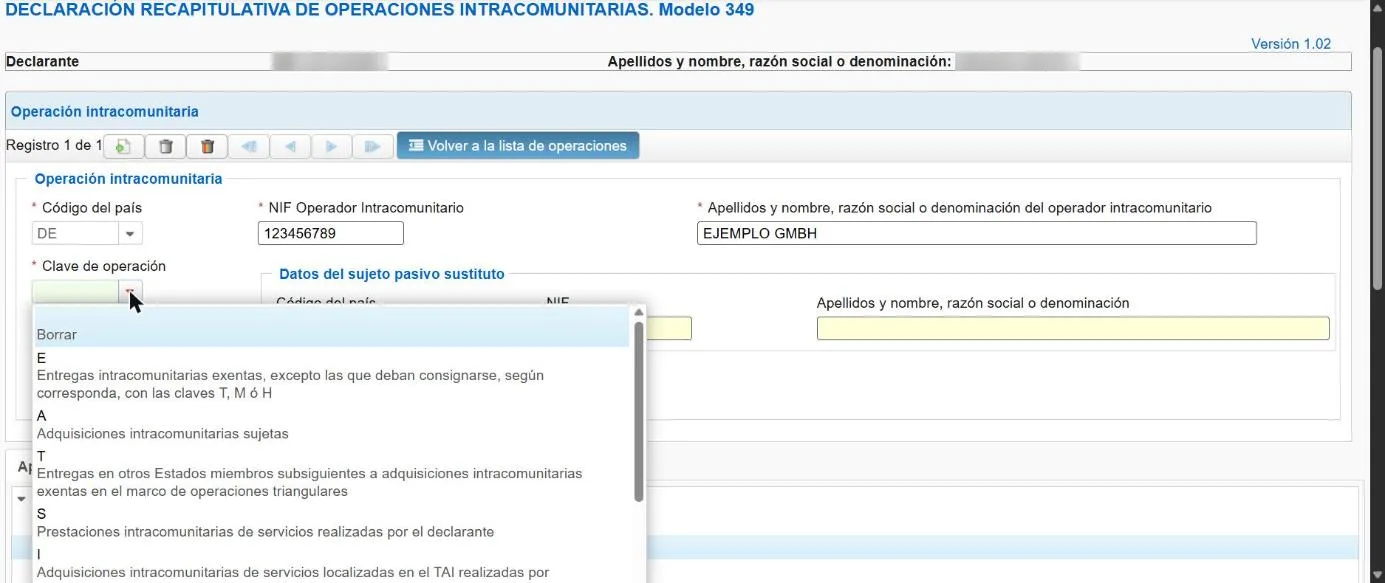
Deuxième piège, le pays. Taper «FR» dans «Código del país» a laissé «RO», la Roumanie, sélectionné, et cela ne s'est vu que sur la capture de contrôle. Mieux vaut ouvrir la liste et cliquer sur la France. Pour la «Clave de operación», la S correspond aux «Prestaciones intracomunitarias de servicios realizadas por el declarante».
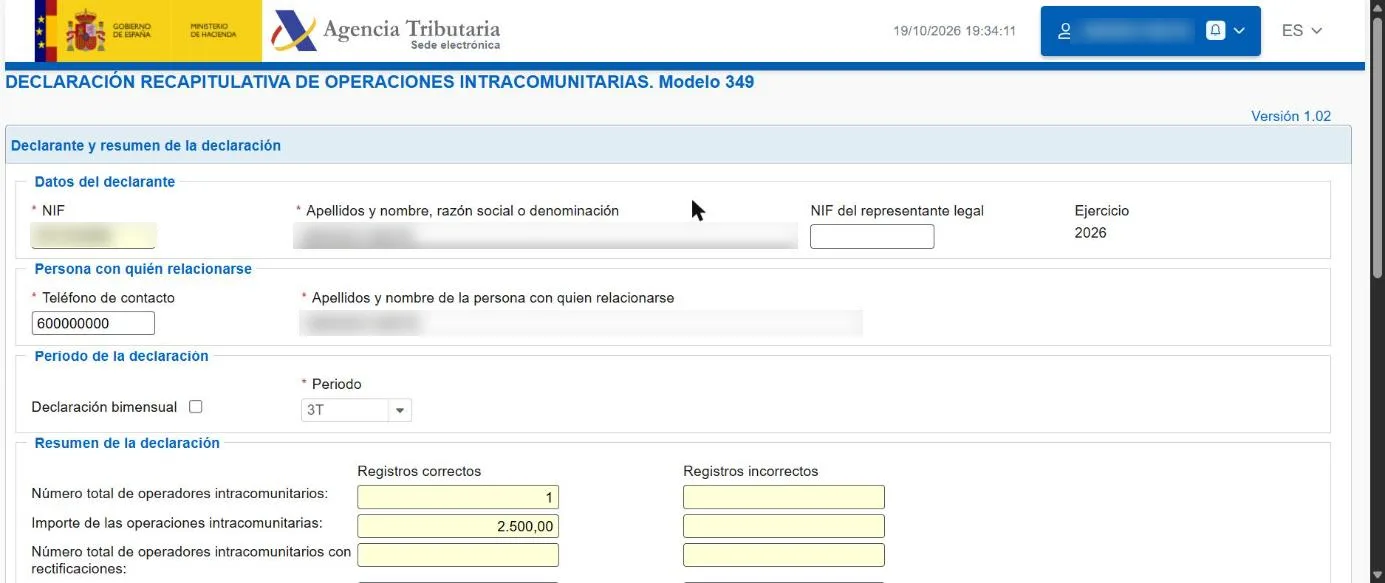
Le résumé de l'en-tête compte les opérateurs et calcule le total tout seul. Avec uniquement la clave S, aucune rectification et un 349 de même périodicité que le 303, ce total doit être celui de la case [59]. Un écart signale un client oublié d'un côté ou en trop de l'autre.
Déposer deux fois, c'est remplacer
«Validar» doit répondre «No existen errores» avant «Firmar y Enviar». Si la période a déjà été déposée, la Sede prévient que la nouvelle déclaration effacera tous les enregistrements déjà déposés qu'elle ne reprend pas. Dans le formulaire web, il n'existe pas de 349 complémentaire : un nouveau dépôt annule le précédent en entier et doit contenir tous les clients. Pour corriger sans rien perdre, on passe par «Cargar la declaración presentada», qui recharge toutes les lignes. Une erreur d'une période passée peut aussi être corrigée dans la rubrique «Rectificaciones» d'un 349 ultérieur (RIVA art. 80). Répondre «No» à l'avertissement n'envoie rien.
Ce qui change par rapport à la DES déposée en France
Celui qui a été assujetti à la TVA en France connaît le principe sous le nom de DES, la déclaration européenne de services. Elle recense, client par client et avec leur numéro de TVA intracommunautaire, les prestations de services rendues à des entreprises d'autres États membres lorsque le client est redevable de la taxe chez lui. Le Modelo 349 en est l'équivalent espagnol, puisque les deux déclarations découlent de la même directive européenne sur la TVA.
Le calendrier diffère. La DES est mensuelle et se dépose sur le portail de la douane au plus tard le dixième jour ouvrable du mois suivant. Le 349 n'est mensuel qu'en principe : le test de RIVA art. 81 peut le rendre trimestriel, avec un délai au 20 du mois suivant et au 30 janvier pour le quatrième trimestre.
Le contenu aussi. La DES ne porte que sur les services, alors que le 349 réunit services et biens dans la même déclaration, chaque ligne étant distinguée par sa clave. Le numéro du client se saisit sans le préfixe FR, le pays étant choisi à part. Enfin, la correction ne suit pas la même logique : sur le formulaire web espagnol, une nouvelle déclaration pour la même période remplace l'ancienne entièrement. Envoyer seulement la ligne corrigée revient à effacer les autres clients, d'où le passage obligé par «Cargar la declaración presentada».
Questions fréquentes
- Un client en Suisse ou au Royaume-Uni va-t-il au Modelo 349 ?
- Non, pas pour des services. Le 349 ne recense que les opérations avec des entreprises d'autres États membres de l'UE (RIVA art. 79). Un client suisse ou britannique figure dans le Modelo 303, mais pas dans le 349.
- Faut-il un numéro de TVA intracommunautaire espagnol pour facturer ainsi ?
- Oui. Le NIF de l'autónomo doit être inscrit au Registro de Operadores Intracomunitarios (ROI), ce qui se demande avec le formulaire de recensement Modelo 036. Le client français peut ensuite vérifier le numéro ES dans la base européenne VIES.
- Une facture de juillet payée en octobre, je la mets dans quel trimestre ?
- Dans celui où le service a été rendu : la base se rattache à la période de réalisation de l'opération, pas à celle du paiement (RIVA art. 80 et LIVA art. 75). Un service rendu en juillet 2026 va au 3T 2026.
- AYFI dépose-t-il le 349 à ma place ?
- Non. AYFI prépare la ligne de chaque client à partir des factures émises, avec pays, numéro et base, et affiche le total qui doit correspondre à la case [59] du 303. La signature et l'envoi sur la Sede restent faits par le titulaire.
Sources
- AEAT — Modelo 349. Déclaration récapitulative des opérations intracommunautaires
- RIVA art. 79 — Personnes tenues de déposer la déclaration récapitulative
- RIVA art. 80 — Contenu de la déclaration récapitulative
- RIVA art. 81 — Délai et période de la déclaration récapitulative
Information générale, elle ne remplace pas un professionnel. AYFI ne dépose rien à votre place.